USOIL thường xuất hiện cạnh biểu đồ vàng, ngoại hối và chỉ số trên nền tảng giao dịch. Sự quen mắt khiến nhiều người tưởng đây là một mã toàn cầu giống cổ phiếu niêm yết. Không phải vậy. USOIL là nhãn do nhà cung cấp đặt cho sản phẩm bám giá dầu WTI; điều khoản thật nằm trong trang thông số hợp đồng, không nằm ở bốn ký tự trên màn hình.
Contents
- USOIL là gì?
- Trước tiên, hãy tách 6 khái niệm thường bị gọi chung là “dầu WTI”
- Cách đọc giá USOIL: 80 USD không phải giá của một lot
- Hợp đồng WTI vận hành như thế nào?
- Rollover USOIL: một từ, ba cơ chế khác nhau
- Phí qua đêm USOIL được tính như thế nào?
- WTI khác Brent ở đâu và nên nhìn giá nào?
- Những yếu tố nào làm giá USOIL biến động trong 2026?
- So sánh USOIL CFD, WTI futures và ETF dầu
- Case study: cùng dự báo đúng nhưng kết quả khác nhau
- Quy trình 10 bước trước khi giao dịch USOIL
- Rủi ro USOIL mà người mới thường đánh giá thấp
- Cách dùng Mitrade theo hướng kiểm soát rủi ro
- FAQ về USOIL, WTI, rollover và phí qua đêm
- USOIL có phải mã hợp đồng tương lai WTI không?
- Một lot USOIL bằng bao nhiêu thùng dầu?
- Giá dầu tăng 1 USD thì 0,1 lot USOIL lời bao nhiêu?
- Phí qua đêm USOIL tính lúc nào?
- Rollover USOIL có làm mất tiền không?
- Vì sao giá USOIL của hai broker khác nhau?
- USOIL khác Brent thế nào?
- Có nên giữ USOIL qua cuối tuần?
- Giá dầu có thể âm lần nữa không?
- ETF USO có bám sát giá dầu giao ngay không?
- USOIL có phù hợp để đầu tư dài hạn không?
- Nên xem tin nào trước khi giao dịch USOIL?
- Kết luận: ba câu hỏi phải trả lời trước nút Buy/Sell
USOIL là gì?
USOIL thường là CFD do broker cung cấp để mô phỏng biến động dầu WTI, không phải ký hiệu chuẩn của một hợp đồng toàn cầu. Giá có thể tham chiếu futures gần hạn hoặc chuỗi rolling. Contract size, spread, đòn bẩy, ngày hết hạn, rollover và phí qua đêm phụ thuộc từng nền tảng.
| Câu hỏi nhanh | Câu trả lời |
|---|---|
| USOIL có phải dầu vật chất? | Không. Nhà giao dịch retail thường nắm một hợp đồng tài chính, không nhận thùng dầu. |
| USOIL có phải futures CL? | Không nhất thiết. CL là futures chuẩn hóa CME; USOIL thường là CFD OTC tham chiếu WTI. |
| Giá niêm yết theo gì? | Thông thường là USD cho mỗi thùng, nhưng P&L còn phụ thuộc contract size và số lot. |
| Có ngày đáo hạn? | Sản phẩm futures CFD có thể đáo hạn; cash/rolling CFD thường liên tục nhưng có funding hoặc adjustment. |
| Có phí qua đêm? | Thường có với CFD giữ qua thời điểm rollover hằng ngày; mức và ngày điều chỉnh phải xem trực tiếp. |
| Có phù hợp đầu tư dài hạn? | Không thể kết luận từ mã. Funding, curve, đòn bẩy và biến động có thể làm chi phí tích lũy rất lớn. |
| Cảnh báo YMYL: CFD là sản phẩm có đòn bẩy và có thể gây thua lỗ nhanh. Ký quỹ chỉ là số tiền cần để mở vị thế, không phải mức lỗ tối đa. Bài viết mang tính giáo dục, không phải tín hiệu mua bán. |
|---|
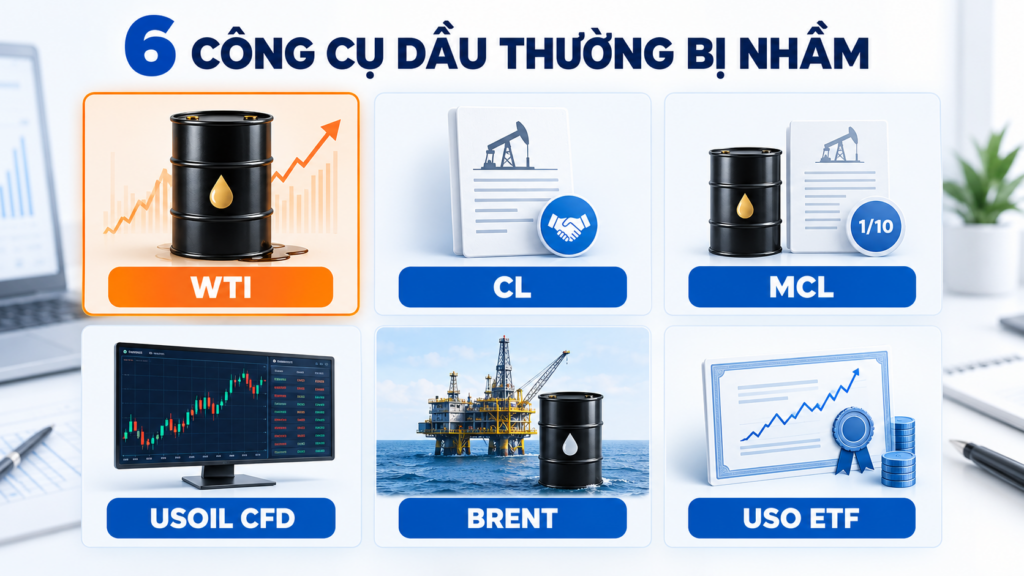
Trước tiên, hãy tách 6 khái niệm thường bị gọi chung là “dầu WTI”
Một màn hình có thể hiển thị USOIL, WTI, CL hoặc USO cùng lúc. Chúng liên quan đến dầu thô nhưng khác pháp lý và cơ chế định giá. Tách đúng sáu lớp dưới đây sẽ loại bỏ phần lớn lỗi tính lãi lỗ và lỗi chọn thời gian nắm giữ.
WTI benchmark và giá spot assessment
West Texas Intermediate là chuẩn dầu thô nhẹ, ngọt của Mỹ. “Giá spot WTI” trên báo chí thường là mức đánh giá giao ngay hoặc chuỗi dữ liệu tham chiếu, không phải nút mua một thùng dầu ngay lập tức cho nhà đầu tư cá nhân. WTI gắn chặt với hạ tầng Mỹ và điểm giao nhận Cushing, Oklahoma. Chất lượng dầu, vị trí, công suất đường ống và tồn kho tại Cushing đều có thể ảnh hưởng chênh lệch so với các loại dầu khác.
CL futures và Micro WTI MCL
Light Sweet Crude Oil futures mã CL được giao dịch trên CME/NYMEX. Một hợp đồng chuẩn đại diện 1.000 thùng; bước giá tối thiểu 0,01 USD/thùng tương đương 10 USD mỗi tick. Micro WTI mã MCL có quy mô 100 thùng; cùng một tick 0,01 USD tương đương 1 USD. Đây là hợp đồng chuẩn hóa, có tháng đáo hạn, cơ chế margin và khả năng dẫn đến nghĩa vụ giao nhận nếu không đóng hoặc chuyển vị thế đúng quy trình.
USOIL cash hoặc rolling CFD
Đây là sản phẩm OTC giữa khách hàng và đơn vị cung cấp. Broker có thể tạo chuỗi giá liên tục từ một hoặc nhiều futures WTI, sau đó áp dụng spread, funding và quy tắc điều chỉnh riêng. Người mua không sở hữu futures CME và không có quyền đòi dầu vật chất. Ưu điểm là kích thước linh hoạt, có thể bắt đầu từ phần nhỏ của lot; đổi lại, nhà giao dịch phải đọc rủi ro đối tác, execution và cách broker xây giá.
USOIL-F hoặc futures CFD
Một số nền tảng dùng hậu tố “-F” cho CFD theo một tháng futures cụ thể. Sản phẩm này có thể mang ngày hết hạn và được đóng tự động, thay vì chuyển vị thế như futures trên sàn. Đừng mặc định USOIL và USOIL-F giống nhau chỉ vì biểu đồ gần tương đồng. Hãy kiểm tra expiry, last trading time và cách xử lý lệnh đang mở ít nhất vài ngày trước kỳ chuyển tháng.
Brent và hợp đồng ICE Brent
Brent là benchmark quốc tế dựa trên dòng dầu khu vực Biển Bắc và được dùng rộng rãi cho giao dịch dầu toàn cầu. Hợp đồng ICE Brent cũng có quy mô 1.000 thùng và tick 0,01 USD/thùng, nhưng điểm định giá, hệ sinh thái vật chất và luồng thương mại khác WTI. Vì vậy, WTI và Brent thường đi cùng hướng nhưng spread có thể giãn mạnh khi hạ tầng Mỹ hoặc vận tải biển gặp cú sốc riêng.
ETF/commodity pool USO
United States Oil Fund, mã USO trên NYSE Arca, là chứng khoán giao dịch trên sàn do USCF quản lý. Quỹ dùng hợp đồng dầu và các khoản đầu tư liên quan để theo mục tiêu benchmark; nó không phải một thùng dầu và cũng không phải futures CL trong tài khoản của bạn. Giá quỹ chịu phí, cấu trúc danh mục, collateral yield, thời điểm roll và tracking difference. USO vì thế có thể lệch đáng kể so với giá spot trong một giai đoạn.
| Công cụ | Bản chất | Quy mô chuẩn | Đáo hạn/funding | Rủi ro cốt lõi |
|---|---|---|---|---|
| WTI spot/benchmark | Mức tham chiếu dầu vật chất | Không phải contract retail | Không có funding retail | Khác biệt nguồn dữ liệu, địa điểm và thời điểm |
| CL | Futures CME/NYMEX | 1.000 thùng | Có tháng đáo hạn; variation margin | Đòn bẩy, delivery, gap, margin call |
| MCL | Micro futures CME | 100 thùng | Có tháng đáo hạn | Cùng logic CL nhưng notional nhỏ hơn |
| USOIL CFD | Hợp đồng OTC theo WTI | Do broker quy định | Thường funding hằng ngày; có thể rolling | Đối tác, spread, funding, adjustment |
| Brent/BZ | Benchmark hoặc futures ICE | Futures 1.000 thùng | Theo tháng hợp đồng | Khác cơ sở vật chất và benchmark |
| USO ETF | Commodity pool niêm yết | Theo số cổ phiếu | Không swap retail; có chi phí quỹ/roll | Tracking, curve, NAV, phí |
| Góc nhìn chuyên gia #1 — đọc tên sau cùng: Quy trình đúng là mở Product Information trước, ghi lại contract size, nguồn giá, expiry, giờ giao dịch và funding; sau đó mới nhìn chart. Tên “USOIL” chỉ giúp tìm sản phẩm. Nó không đủ để tính một giao dịch. |
|---|
Cách đọc giá USOIL: 80 USD không phải giá của một lot
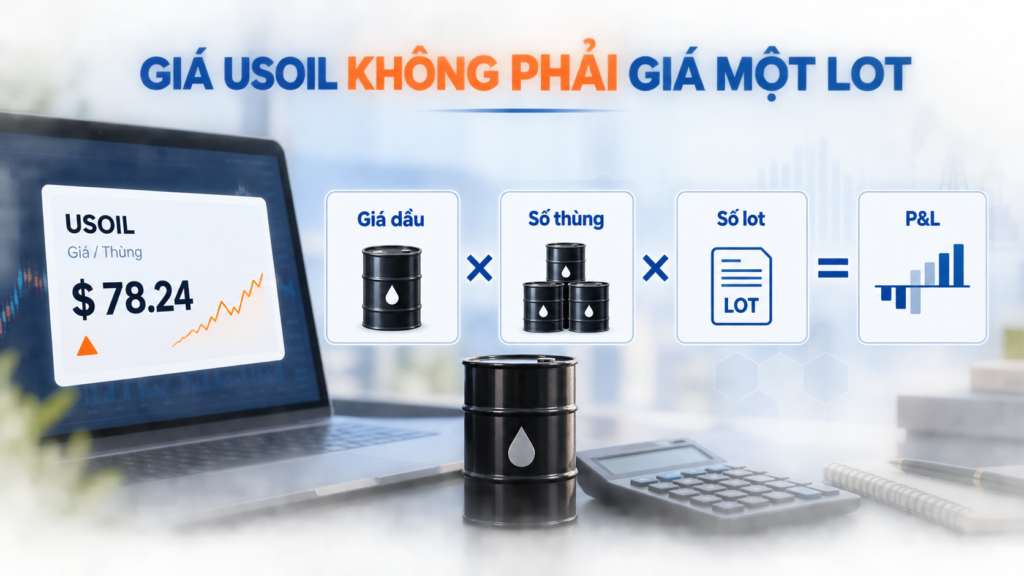
Nếu màn hình báo USOIL 80,00, cách hiểu thường là giá tham chiếu 80 USD cho một thùng dầu. Nhưng tài khoản không tự động lời 1 USD khi giá lên 81. P&L được khuếch đại bởi số thùng quy ước trong mỗi lot. Đây là lý do hai broker cùng hiển thị giá gần 80 nhưng 0,1 lot có thể tạo kết quả khác nhau.
Bid, ask, last và spread
Bid là mức nền tảng sẵn sàng mua từ bạn; ask là mức bạn phải trả để mua. Lệnh buy mở ở ask và khi đóng thường khớp theo bid; lệnh sell làm chiều ngược lại. Spread bằng ask trừ bid. Ngay sau khi mở, vị thế thường hiển thị âm xấp xỉ chi phí spread vì bạn phải vượt khoảng cách này trước khi hòa vốn, chưa tính trượt giá hoặc commission.
Chữ số thập phân và pip không thống nhất
Futures CME định nghĩa tick rất rõ: 0,01 USD/thùng. CFD có thể hiển thị hai hoặc ba chữ số và gọi “point”, “pip” theo quy ước riêng. Nếu broker báo tick size 0,001 nhưng giá trị mỗi tick được tính theo contract size khác, việc áp công thức forex sẽ sai. Luôn tính từ thay đổi giá tuyệt đối theo USD/thùng rồi nhân số thùng quy ước; đừng dựa vào tên pip.
Công thức P&L cốt lõi
Với tài khoản USD, công thức gần đúng là: P&L = hướng giao dịch × (giá đóng − giá mở) × số lot × contract size. Hướng bằng +1 cho buy và −1 cho sell. Nếu tài khoản dùng đồng tiền khác, kết quả còn được quy đổi theo tỷ giá tại thời điểm nền tảng áp dụng. Công thức không bao gồm spread, funding, commission, slippage hoặc cash adjustment.
| Tình huống giả định | Dữ liệu | P&L trước chi phí |
|---|---|---|
| CFD broker A | Contract size giả định 100 thùng/lot; buy 0,20 lot; giá tăng 2 USD | 2 × 0,20 × 100 = +40 USD |
| CFD broker A, giá giảm | Cùng vị thế; giá giảm 2 USD | −40 USD |
| CL futures | 1 hợp đồng = 1.000 thùng; giá tăng 1 USD | +1.000 USD |
| MCL futures | 1 hợp đồng = 100 thùng; giá tăng 1 USD | +100 USD |
| Chi phí spread | Spread 0,04 USD; 0,20 lot; 100 thùng/lot | 0,04 × 0,20 × 100 = 0,80 USD |
Ví dụ CFD chỉ minh họa toán học, không mô tả thông số cố định của Mitrade hay bất kỳ broker nào. Contract size thực tế phải lấy từ Product Information ngay trước khi giao dịch.
Giá trị danh nghĩa và ký quỹ
Notional của vị thế bằng giá dầu × số lot × contract size. Với giả định giá 80 USD, 0,20 lot và 100 thùng/lot, notional là 1.600 USD. Nếu leverage tối đa 1:20, ký quỹ lý thuyết khoảng 80 USD trước các buffer và quy tắc nền tảng. Nhưng khoản lỗ được tính trên 1.600 USD notional, không trên 80 USD margin. Dầu giảm 5 USD tạo lỗ 100 USD trước phí — lớn hơn tiền ký quỹ ban đầu trong ví dụ.
Vì sao margin không phải stop-loss?
Margin chỉ là tài sản bảo đảm để duy trì vị thế. Khi equity xuống dưới ngưỡng stop-out, nền tảng có thể đóng lệnh; mức giá thực tế phụ thuộc thanh khoản và gap. Cuối tuần, tin chiến sự hoặc quyết định sản lượng có thể làm thị trường mở lại cách xa stop. Vì vậy, mức lỗ cuối cùng không được khóa ở số tiền ký quỹ hay tại giá stop hiển thị.
| Góc nhìn chuyên gia #2 — quy đổi mọi lệnh về “USD cho mỗi 1 USD dầu”: Trước khi bấm lệnh, hãy trả lời: nếu dầu đi ngược 1 USD/thùng, tài khoản mất bao nhiêu USD? Con số này trực quan hơn “0,1 lot” và giúp so sánh sản phẩm giữa các nền tảng có contract size khác nhau. |
|---|
Hợp đồng WTI vận hành như thế nào?
Giá dầu futures không chỉ là dự đoán. Nó còn là giá của một hợp đồng có tháng giao hàng, tiêu chuẩn chất lượng, địa điểm giao nhận và quy trình thanh toán cụ thể. Những chi tiết vật chất này giải thích vì sao đường cong có thể đổi hình nhanh và vì sao tháng gần đôi khi tách khỏi giá trên báo chí.
Tháng hợp đồng, mã CL và ngày đáo hạn
Mỗi CL đại diện một tháng giao hàng. Ký hiệu dữ liệu thường ghép mã hàng hóa, mã tháng và năm, trong khi nền tảng retail có thể chỉ hiển thị “USOIL”. Khi tháng gần tiến đến giai đoạn giao nhận, thanh khoản dịch chuyển sang tháng kế tiếp. Nhà đầu cơ không muốn dầu vật chất thường đóng hoặc roll trước hạn do broker hay sàn đặt ra. “Giá dầu WTI” trên truyền thông cũng có thể chuyển từ tháng này sang tháng khác, tạo gap biểu đồ không phải cú nhảy kinh tế cùng loại.
Cushing và rủi ro giao nhận vật chất
CL là hợp đồng giao nhận dầu tại Cushing, Oklahoma. Năng lực bồn chứa, đường ống vào–ra và chi phí vận chuyển có thể trở thành biến định giá khi ngày giao hàng đến gần. Nhà giao dịch CFD thường không trực tiếp nhận dầu, nhưng sản phẩm tham chiếu vẫn có thể phản ánh căng thẳng vật chất trong futures. Điều này khiến kiến thức hạ tầng quan trọng ngay cả khi bạn chỉ giao dịch trên điện thoại.
Giá âm tháng 4/2020 nói lên điều gì?
Ngày 20/04/2020, hợp đồng WTI sắp hết hạn rơi xuống mức âm trong bối cảnh cầu sụp đổ, kho chứa bị bóp nghẹt và người giữ hợp đồng không muốn nhận giao hàng. Sự kiện không có nghĩa mọi loại dầu trên thế giới đều miễn phí. Nó cho thấy futures tháng gần có thể bị chi phối bởi khả năng giao nhận. CFD retail khi đó phản ứng tùy nguồn giá, chính sách giá âm, giờ giao dịch và quy tắc broker; không nên lấy kết quả của CL áp thẳng cho mọi mã USOIL.
Futures tiêu chuẩn hay micro?
MCL giảm notional xuống một phần mười CL, nên giá trị mỗi biến động 1 USD chỉ còn 100 USD. Điều này giúp sizing chi tiết hơn nhưng không biến dầu thành tài sản ít rủi ro. Volatility theo phần trăm, gap, margin call và nguy cơ roll sai tháng vẫn tồn tại. Chọn micro vì kích thước phù hợp, không phải vì cho rằng mức lỗ tự nhiên bị giới hạn.
Rollover USOIL: một từ, ba cơ chế khác nhau
“Rollover” thường bị dùng cho cả chuyển tháng futures, điều chỉnh giá CFD và thời điểm tính phí qua đêm. Ba việc này có thể xảy ra gần nhau nhưng không đồng nghĩa. Nếu broker thông báo rollover, hãy xác định họ đang đổi hợp đồng tham chiếu, ghi nhận cash adjustment hay chỉ tính funding hằng ngày.
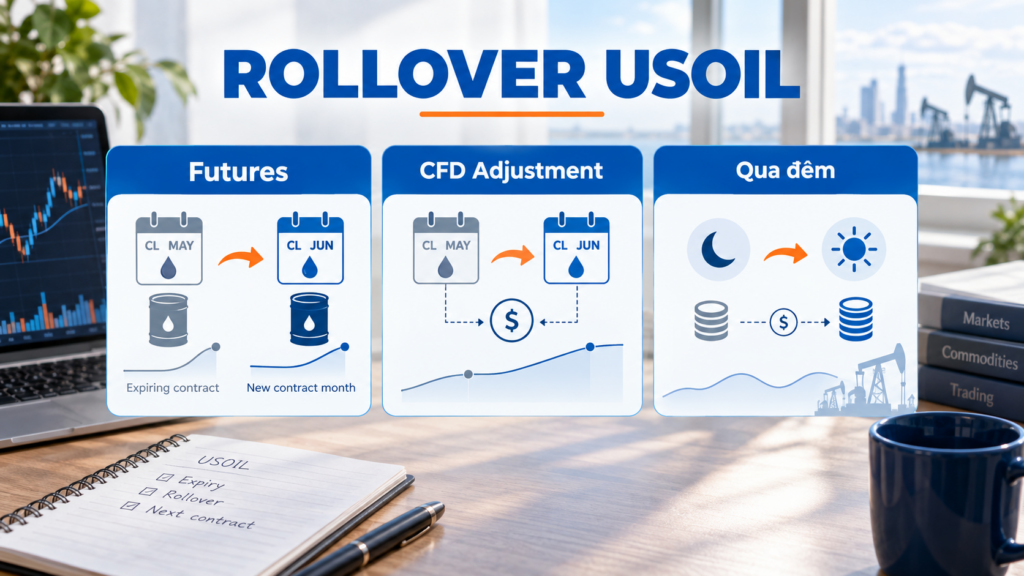
| Loại rollover | Điều gì xảy ra? | Dòng tiền/giá | Lỗi thường gặp |
|---|---|---|---|
| Futures trên sàn | Đóng tháng cũ và mở tháng mới | Hai giao dịch thật; chịu spread/commission và calendar spread | Tưởng hệ thống tự roll miễn phí, quên delivery deadline |
| Futures CFD | Broker đổi hợp đồng tham chiếu hoặc auto-close | Có thể tạo gap biểu đồ và cash adjustment theo quy tắc | Nhìn adjustment như lợi nhuận hoặc thua lỗ kinh tế mới |
| Cash/rolling CFD | Chuỗi giá được duy trì liên tục | Có thể dùng funding/forward adjustment hằng ngày | Nhầm phí giữ lệnh với contango |
| Overnight rollover | Vị thế qua mốc cut-off | Phí hoặc tín dụng funding được ghi nhận | Mặc định mọi broker áp triple swap cùng ngày |
Contango và backwardation
Contango là trạng thái giá kỳ hạn xa cao hơn tháng gần; backwardation là chiều ngược lại. Chênh lệch phản ánh kỳ vọng cung cầu, tài trợ, lưu kho và giá trị của việc có hàng sẵn. Với quỹ hoặc chỉ số phải liên tục chuyển tháng, contango có thể tạo carry bất lợi; backwardation có thể hỗ trợ. Nhưng đây không phải lời bảo đảm: toàn bộ đường cong vẫn có thể giảm dù đang backwardation.
Cash adjustment không phải “tiền miễn phí”
Giả sử tháng cũ ở 79 USD và tháng mới ở 81 USD. Khi biểu đồ chuyển tham chiếu, giá có thể nhảy 2 USD dù thị trường không vừa tăng 2 USD theo nghĩa thông thường. Broker có thể ghi adjustment để trung hòa tác động lên vị thế. Nếu chỉ nhìn P&L thô hoặc nến gap mà bỏ dòng điều chỉnh, nhà giao dịch dễ tưởng tài khoản bị trừ vô lý hoặc nhận lợi nhuận không rủi ro. Cần đọc statement và công thức của chính nền tảng.
Khi nào futures CFD bị đóng tự động?
Một số sản phẩm không roll vị thế mà kết thúc ở expiry. Lệnh có thể bị đóng theo mức giá và thời điểm quy định, kể cả khi kế hoạch của bạn dài hơn. Cách phòng tránh là kiểm tra ngày đáo hạn trong Product Information, đặt lịch trước vài ngày và quyết định chủ động đóng/mở mã mới. Đừng đợi thông báo cuối cùng khi spread tháng cũ đã rộng và thanh khoản dịch chuyển.
Rollover có luôn làm mất tiền?
Không. Với futures, roll thay đổi tháng tiếp xúc và phát sinh chi phí giao dịch; lời/lỗ kinh tế sau đó phụ thuộc chênh lệch và đường đi của hai hợp đồng. Với CFD có cash adjustment, khoản điều chỉnh nhằm bù gap kỹ thuật có thể gần trung tính tại thời điểm chuyển. Thiệt hại thật đến từ spread, funding, execution và carry theo thời gian — không thể kết luận chỉ từ màu đỏ của một dòng “adjustment”.
| Góc nhìn chuyên gia #3 — chụp ba màn hình trước kỳ roll: Lưu lại Product Information, giá tháng cũ/tháng mới và statement sau điều chỉnh. Ba ảnh này đủ để tái lập phần lớn tranh chấp về rollover. Không có dữ liệu trước chuyển tháng, bạn gần như chỉ còn suy đoán từ biểu đồ đã back-adjust. |
|---|
Phí qua đêm USOIL được tính như thế nào?
Phí qua đêm là chi phí tài trợ khi giữ CFD qua cut-off do nền tảng công bố. Nó có thể khác giữa lệnh buy và sell, thay đổi theo điều kiện thị trường và được điều chỉnh để phản ánh cuối tuần hoặc ngày nghỉ. Vì rate động, bài viết đáng tin không nên đóng đinh một con số phần trăm rồi để người đọc dùng nhiều tháng sau.
Công thức funding tham khảo trên Mitrade
Cách trình bày của Mitrade dùng cấu trúc: phí hằng ngày = số lot × contract size × giá mở × daily overnight funding rate. Dấu cộng hoặc trừ phụ thuộc chiều lệnh và rate đang áp dụng. Thông số cập nhật được hiển thị trong phần Product Information bên dưới biểu đồ trên webtrader hoặc ứng dụng. Vì contract size và rate là dữ liệu sản phẩm động, hãy lấy chúng ngay trước khi tính.
| Bước | Dữ liệu giả định | Kết quả |
|---|---|---|
| 1. Tính notional | 0,20 lot × 100 thùng/lot × 80 USD | 1.600 USD |
| 2. Lấy daily rate | Ví dụ minh họa −0,025%/ngày cho buy | −0,00025 |
| 3. Tính phí một đêm | 1.600 × −0,00025 | −0,40 USD |
| 4. Giữ 10 đêm | Rate và giá tạm giả định không đổi | Khoảng −4,00 USD |
| 5. Đối chiếu | So với statement thực tế | Kiểm tra cut-off, ngày nhân hệ số và làm tròn |
Toàn bộ con số trong bảng là giả định giáo dục, không phải rate hiện hành. Phí thực tế có thể thay đổi và có thể khác giữa buy/sell.
Vì sao sell vẫn có thể bị tính phí?
Quan niệm “bán khống luôn nhận lãi” không đúng với CFD hàng hóa. Rate buy/sell phản ánh chi phí tài trợ, hedge, kỳ hạn tham chiếu và chính sách sản phẩm. Cả hai chiều có thể bị ghi nợ; đôi lúc một chiều được ghi có. Chỉ statement và bảng rate hiện hành mới trả lời được. Đừng xây chiến lược carry trên ảnh chụp rate cũ hoặc thông số của broker khác.
Ngày nhân phí và kỳ nghỉ
Do cuối tuần không ghi funding theo cách đơn giản từng ngày, nền tảng có thể áp hệ số nhiều ngày tại một phiên trong tuần. Ngày cụ thể không giống nhau cho mọi sản phẩm và có thể đổi quanh lịch nghỉ. Trước khi giữ qua đêm, hãy xem lịch adjustment, múi giờ server và cut-off. Với tài khoản Việt Nam, mốc này có thể rơi vào sáng sớm và đổi theo daylight saving của Mỹ.
Tổng chi phí sở hữu
Chi phí toàn bộ của một lệnh bằng spread + commission nếu có + funding + tác động rollover + slippage + chuyển đổi tiền tệ. Một giao dịch đúng hướng 1 USD vẫn có thể hòa hoặc lỗ nếu kích thước nhỏ, spread rộng và thời gian giữ dài. Cách kiểm tra tốt nhất là lập break-even: giá phải đi bao xa để bù tất cả khoản phí dự kiến trong thời gian nắm giữ.
WTI khác Brent ở đâu và nên nhìn giá nào?
WTI và Brent đều là dầu nhẹ được dùng làm benchmark, nhưng chúng đại diện các trung tâm vật chất khác nhau. WTI nhạy với tồn kho và hạ tầng nội địa Mỹ; Brent có vai trò rộng hơn trong định giá luồng dầu đường biển. Chênh lệch Brent–WTI là một biến riêng, không chỉ là hai biểu đồ đặt cạnh nhau.
Case study 2026: spread gần 8 USD/thùng
Theo bảng Daily Prices của EIA, ngày 03/09/2026 WTI đóng ở 92,55 USD/thùng và Brent ở 100,52 USD, tương ứng spread 7,97 USD. Snapshot này cho thấy một tiêu đề “giá dầu 100 USD” có thể đúng với Brent nhưng không đúng với WTI cùng ngày. Nhà giao dịch USOIL phải xác định feed của mình bám benchmark nào và tháng nào trước khi so với báo chí.
Vì sao spread thay đổi?
Spread phản ứng với nhiều lực: sản lượng shale Mỹ, tồn kho Cushing, công suất đường ống/xuất khẩu, nhu cầu refinery Mỹ, nguồn cung Biển Bắc, cước tàu, rủi ro eo Hormuz và chất lượng dầu. Một cú gián đoạn vận tải biển có thể đẩy Brent mạnh hơn WTI; ngược lại, thiếu hụt tại Cushing có thể hỗ trợ WTI. Không có mức spread “chuẩn vĩnh viễn” để đặt lệnh mean reversion không giới hạn.
Giá xăng Việt Nam có đi đúng một-một với USOIL?
Không. Giá bán lẻ trong nước còn chịu giá sản phẩm tinh chế, chu kỳ điều hành, thuế phí, tỷ giá, chi phí vận chuyển, tồn kho và cơ chế quản lý. USOIL bám crude WTI, trong khi Việt Nam có thể tham chiếu nhiều nguồn dầu và sản phẩm khu vực. Vì vậy, USOIL tăng 5% không cho phép suy ra giá xăng trong nước sẽ tăng đúng 5% hoặc đúng ngày tiếp theo.
Những yếu tố nào làm giá USOIL biến động trong 2026?
Dầu là thị trường vừa tài chính vừa vật chất. Giá có thể phản ứng trong vài giây với headline, nhưng xu hướng bền hơn cần xác nhận bằng sản lượng, dòng chảy, tồn kho và đường cong. Một dashboard hữu ích nên kết hợp lịch dữ liệu, bản đồ rủi ro vận tải và cấu trúc futures thay vì chỉ theo dõi nến.
| Biến số | Kênh tác động | Dữ liệu nên theo dõi | Bẫy diễn giải |
|---|---|---|---|
| OPEC+ | Hạn ngạch và mức tuân thủ ảnh hưởng nguồn cung | Thông cáo chính thức, sản lượng thực tế, xuất khẩu | Nhầm tuyên bố cắt giảm với lượng cắt thực |
| Tồn kho EIA | Thay đổi crude, xăng, distillate và Cushing | Weekly Petroleum Status Report | Chỉ nhìn crude headline, bỏ refinery runs/imports |
| Hormuz/vận tải | Rủi ro dòng chảy và cước bảo hiểm | Tàu thực tế, premium, thời gian gián đoạn | Mua theo headline khi dòng dầu chưa giảm |
| Nhu cầu châu Á | Tăng trưởng tiêu thụ và nhập khẩu | China/India imports, refinery margins | Đồng nhất GDP với nhu cầu dầu tức thời |
| USD/Fed | USD và chi phí vốn tác động hàng hóa | DXY, yield, kỳ vọng lãi suất | Giả định USD giảm thì dầu bắt buộc tăng |
| Shale Mỹ | Sản lượng phản ứng với giá và chi phí | EIA production, rigs, productivity | Dùng rig count như sản lượng trong tuần |
| Thời tiết | Bão ảnh hưởng sản xuất và refinery | NOAA, shutdown, refinery outages | Không tách cú sốc cung crude và cầu refinery |
Đọc báo cáo tồn kho mà không bị “headline trap”
Một mức giảm tồn kho crude thường hỗ trợ giá, nhưng cần hỏi vì sao giảm. Xuất khẩu tăng, nhập khẩu giảm hoặc refinery chạy mạnh tạo ý nghĩa khác nhau. Nếu crude giảm nhưng xăng tăng mạnh và nhu cầu sản phẩm yếu, phản ứng giá có thể đảo nhanh. Tồn kho Cushing đặc biệt quan trọng với WTI deliverable. So dữ liệu với kỳ vọng đồng thuận và trung bình mùa vụ thay vì chỉ so tuần trước.
Tin địa chính trị: đo dòng chảy, không đo độ lớn tiêu đề
Thị trường thường cộng premium ngay khi rủi ro xuất hiện, rồi trừ lại nếu dầu vẫn lưu thông. Một chiến lược kỷ luật cần ba lớp xác nhận: sự kiện có làm giảm sản lượng hoặc vận tải không; mức giảm kéo dài bao lâu; kho dự trữ hoặc nguồn khác có bù được không. Mua sau nến tăng mạnh chỉ vì tiêu đề có thể khiến bạn trả toàn bộ premium trước khi dữ kiện vật chất rõ ràng.
Đường cong là “máy chụp X-quang” của thị trường
Giá tháng gần tăng mạnh hơn tháng xa và curve chuyển backwardation thường báo hiệu nhu cầu hàng sẵn hoặc rủi ro thiếu hụt gần hạn. Tháng xa tăng đều có thể phản ánh tái định giá lạm phát hoặc cân bằng dài hạn. Khi spot headline tăng nhưng curve không xác nhận, cần thận trọng: biến động có thể đến từ chuyển tháng dữ liệu, thanh khoản hoặc cú sốc ngắn chưa đủ thay đổi nền tảng.
| Góc nhìn chuyên gia #4 — dùng ba cột “tin, dòng chảy, curve”: Mỗi catalyst chỉ được nâng thành thesis khi có ít nhất hai cột xác nhận. Tin lớn nhưng dòng chảy bình thường và curve không đổi thường là setup yếu. Cách này không loại bỏ thua lỗ, nhưng giảm giao dịch theo cảm xúc. |
|---|
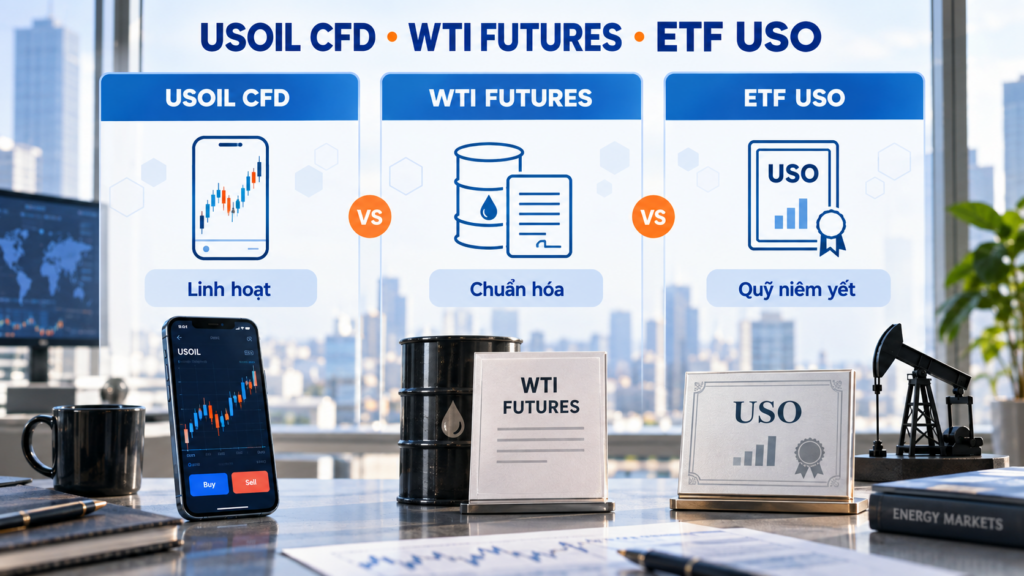
So sánh USOIL CFD, WTI futures và ETF dầu
Không có công cụ tốt nhất cho mọi người. CFD linh hoạt nhưng có funding và rủi ro đối tác. Futures minh bạch, chuẩn hóa nhưng notional lớn và có delivery/expiry. ETF dễ tiếp cận trong tài khoản chứng khoán nhưng tracking spot không hoàn hảo. Lựa chọn phải khớp mục tiêu, thời gian và hạ tầng tài khoản.
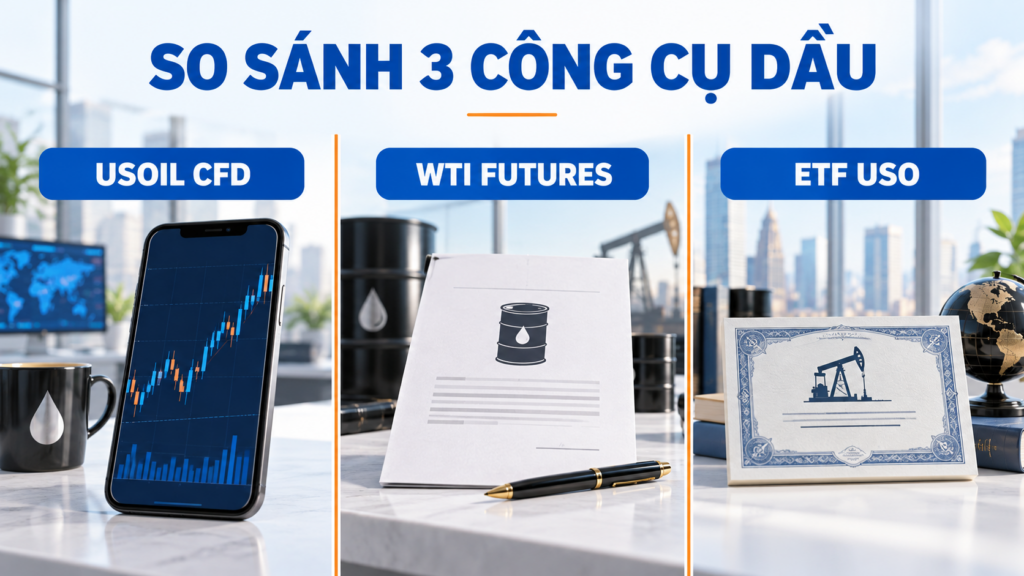
| Tiêu chí | USOIL CFD | CL/MCL futures | ETF USO |
|---|---|---|---|
| Thị trường | OTC với nhà cung cấp | Sàn CME/NYMEX | NYSE Arca |
| Kích thước | Lot linh hoạt; broker quy định | CL 1.000 thùng; MCL 100 thùng | Theo số cổ phiếu |
| Đòn bẩy | Theo margin broker/quy định | Margin sàn và broker | Thường không tự có leverage; margin tài khoản riêng |
| Thời hạn | Cash liên tục hoặc futures CFD có expiry | Hợp đồng theo tháng | Cổ phiếu quỹ không đáo hạn, danh mục bên trong roll |
| Chi phí chính | Spread, funding, adjustment | Spread, commission, margin, roll | Expense, spread, tracking và roll trong quỹ |
| Rủi ro riêng | Đối tác, execution, stop-out | Delivery, variation margin, gap | NAV/tracking, cấu trúc commodity pool |
| Phù hợp tương đối | Giao dịch ngắn, sizing nhỏ nếu hiểu điều khoản | Người hiểu phái sinh và quy trình sàn | Tài khoản chứng khoán muốn exposure không futures trực tiếp |
Tại sao USO không bằng giá spot?
USO đầu tư chủ yếu vào Benchmark Oil Futures Contracts và có thể dùng kỳ hạn khác hoặc khoản đầu tư liên quan. Lợi nhuận quỹ vì thế đến từ thay đổi futures, roll, collateral yield và chi phí, không chỉ spot. Trong contango, việc duy trì exposure có thể bất lợi; trong backwardation, carry có thể thuận lợi. Cơ cấu kỳ hạn của quỹ cũng có thể được điều chỉnh theo prospectus, nên lịch sử không bảo đảm cách bám giá tương lai.
Khi nào CFD có thể hợp lý hơn?
CFD có thể phù hợp với người cần kích thước nhỏ, giao dịch ngắn và muốn hai chiều mà không quản lý futures trực tiếp. Điều kiện là hiểu contract size, funding, execution và giới hạn đòn bẩy. Nếu kế hoạch giữ nhiều tuần, funding tích lũy có thể làm ETF hoặc futures micro đáng so sánh hơn. “Dễ mở lệnh” không phải tiêu chí đủ để chọn sản phẩm.
Khi nào không nên dùng bất kỳ công cụ nào?
Không giao dịch là lựa chọn hợp lệ nếu bạn không xác định được benchmark, không tính nổi lỗ khi dầu đi ngược 3–5 USD, hoặc cần dùng margin tối đa để vị thế có ý nghĩa. Dầu có gap và headline risk cao. Nếu một biến động bình thường đã vượt ngân sách rủi ro, vấn đề không nằm ở dự báo mà ở công cụ không phù hợp với tài khoản.
Case study: cùng dự báo đúng nhưng kết quả khác nhau
Ba tình huống giả định dưới đây cho thấy chất lượng giao dịch không chỉ nằm ở hướng giá. Kích thước, thời gian, hợp đồng tham chiếu và chi phí quyết định một thesis có sống sót hay không. Các con số được làm tròn để dạy cơ chế, không phải mô phỏng báo giá hiện hành.
Nhà giao dịch A: đúng hướng, sai contract size
A thấy dầu ở 80 USD và mua 1 lot vì nghĩ một mức giảm 2 USD chỉ mất 2 USD. Broker quy định 1 lot bằng 100 thùng, nên dầu giảm từ 80 xuống 78 tạo lỗ 200 USD trước phí. Với tài khoản 500 USD, A mất 40% vốn chỉ vì nhầm đơn vị. Bài học: ghi P&L cho mỗi 1 USD biến động ngay trên kế hoạch lệnh; không suy ra rủi ro từ giá niêm yết.
Nhà giao dịch B: đúng catalyst, giữ qua funding quá lâu
B dự báo OPEC+ sẽ làm giá tăng nhưng vào lệnh ba tuần sớm. Dầu đi ngang, spread và funding tích lũy trong khi margin bị khóa. Khi tin xuất hiện, giá tăng vừa đủ bù một phần phí nhưng vị thế vẫn âm. Catalyst đúng không cứu được timing tệ. Bài học: đặt time stop và tính break-even sau toàn bộ funding dự kiến, đặc biệt khi chờ một sự kiện có lịch không chắc chắn.
Nhà giao dịch C: đọc đúng giá, quên kỳ rollover
C bán USOIL trước ngày chuyển tháng. Biểu đồ nhảy lên khi broker đổi sang hợp đồng xa đắt hơn; statement xuất hiện cash adjustment. C hoảng loạn đóng lệnh ở spread rộng rồi cho rằng thị trường tăng bất thường. Nếu kiểm tra lịch, C đã có thể đóng chủ động trước roll hoặc hiểu adjustment. Bài học: mỗi thesis kéo qua cuối tháng phải có mục “sản phẩm sẽ tham chiếu hợp đồng nào vào ngày thoát”.
Quy trình 10 bước trước khi giao dịch USOIL
Một quy trình ngắn có giá trị hơn hàng chục chỉ báo nếu nó chặn được lỗi sản phẩm và lỗi sizing. Hãy hoàn tất mười bước dưới đây trên demo trước. Nếu không thể tìm thấy một thông số, đừng tự điền bằng dữ liệu từ broker khác.
- Xác định sản phẩm: cash CFD, futures CFD, CL, MCL hay ETF. Ghi nguyên tên và mã.
- Mở Product Information: lưu contract size, tick/point, currency, giờ giao dịch, margin và stop-out.
- Kiểm tra expiry/rollover: ngày, giờ, mã tháng mới và cơ chế cash adjustment hoặc auto-close.
- Tính notional và P&L cho mỗi 1 USD/thùng. Đưa con số này vào kế hoạch lệnh.
- Ước tính spread, funding cho toàn bộ thời gian giữ và chi phí chuyển đổi tiền tệ.
- Đọc WTI front month, tháng kế tiếp, Brent và shape của curve; tránh nhìn một giá đơn lẻ.
- Ghi catalyst, kỳ vọng thị trường và điều kiện phủ định thesis. Tin tốt/xấu tuyệt đối là chưa đủ.
- Đặt ba kịch bản giá và gap. Sizing theo kịch bản xấu hợp lý, không theo margin tối đa.
- Chọn limit/stop phù hợp, hiểu rằng stop không bảo đảm giá khớp khi gap hoặc thanh khoản kém.
- Lập kế hoạch thoát theo giá, thời gian và sự kiện; lưu statement sau lệnh để đối chiếu phí.
Checklist “không vào lệnh”
Những dấu hiệu dưới đây không dự báo dầu tăng hay giảm; chúng cho thấy bạn chưa kiểm soát được cơ chế lệnh. Dừng lại ở giai đoạn này thường rẻ hơn học bằng stop-out.
- Không biết 1 lot bằng bao nhiêu thùng.
- Dùng giá dầu trên báo nhưng không biết feed là WTI hay Brent.
- Không biết lệnh có đáo hạn hoặc bị roll khi nào.
- Chỉ đủ margin mở lệnh, không có buffer cho biến động bình thường.
- Giữ qua đêm nhưng chưa xem rate buy/sell và ngày nhân phí.
- Mua theo tin địa chính trị mà chưa kiểm tra dòng chảy hoặc curve.
- Kỳ vọng stop-loss luôn khớp đúng giá trong gap.
- Không hiểu kênh tiếp cận, quy định hoặc nghĩa vụ thuế của tình huống cá nhân.
Nhật ký tối thiểu sau giao dịch
Lưu ảnh giá bid/ask lúc vào và ra, Product Information, funding rate, lịch roll, statement và ghi chú catalyst. Sau đó tách kết quả thành P&L do giá, spread, funding, rollover và tỷ giá. Nếu chỉ ghi “thắng vì dầu tăng”, bạn không biết lợi thế đến từ dự báo hay do may mắn về thời điểm và chi phí.
| Góc nhìn chuyên gia #5 — đánh giá lệnh bằng chất lượng quy trình: Một lệnh lỗ vẫn có thể được thực thi tốt nếu sizing, dữ liệu và kỷ luật đúng; một lệnh lời vẫn có thể nguy hiểm nếu dùng margin tối đa và may mắn qua gap. Hãy chấm điểm quy trình trước khi chấm điểm lợi nhuận. |
|---|
Rủi ro USOIL mà người mới thường đánh giá thấp
Dầu phản ứng với cả dữ liệu định kỳ lẫn sự kiện bất ngờ. Đòn bẩy biến thay đổi vài phần trăm của commodity thành biến động lớn trên equity. Rủi ro còn nằm trong cấu trúc sản phẩm: spread, giờ đóng cửa, rollover, funding và nguồn giá. Vì vậy, quản trị USOIL phải rộng hơn việc đặt một stop trên biểu đồ.
Gap, slippage và thanh khoản quanh tin
Khi OPEC+ công bố bất ngờ, xung đột leo thang hoặc báo cáo tồn kho lệch mạnh, bid–ask có thể nhảy qua giá stop. Lệnh được thực hiện ở mức khả dụng kế tiếp, tạo slippage. Spread cũng có thể nới rộng đúng lúc stop bị kích hoạt. Cách phòng vệ là giảm size, tránh giữ qua sự kiện không thuộc thesis và không giả định stop biến rủi ro thị trường thành con số cố định.
Đòn bẩy và stop-out dây chuyền
Một tài khoản có nhiều vị thế tương quan — USOIL, CAD, cổ phiếu năng lượng — có thể cùng thua khi dầu đảo chiều. Equity giảm làm margin level xấu nhanh, khiến nền tảng đóng lệnh theo thứ tự quy định. Nhà giao dịch nhìn riêng từng stop sẽ bỏ qua rủi ro danh mục. Hãy cộng notional dầu trực tiếp và gián tiếp, rồi stress test một cú sốc chung.
Rủi ro đối tác và sai khác dữ liệu
CFD là hợp đồng với nhà cung cấp, nên giá, execution, giờ giao dịch và cơ chế xử lý sự kiện cực đoan phụ thuộc điều khoản. Chênh vài cent so với futures không tự động chứng minh sai giá; có thể do tháng tham chiếu, delay, spread hoặc adjustment. Nhưng sai khác kéo dài cần được đối chiếu bằng timestamp, nguồn benchmark và statement, rồi liên hệ hỗ trợ bằng dữ liệu cụ thể.
Rủi ro pháp lý, thuế và USD/VND
Khả năng nhìn thấy USOIL trên ứng dụng không thay thế việc xác minh sản phẩm có phù hợp với khu vực, kênh nạp/rút và tình trạng cá nhân. P&L bằng USD còn thay đổi khi quy đổi sang VND và phát sinh phí. Thuế có thể phụ thuộc loại công cụ, nơi phát sinh và tư cách cư trú. Hãy lưu chứng từ, đọc disclosure và hỏi chuyên gia có thẩm quyền thay vì dùng một tỷ lệ chung trên mạng.
Cách dùng Mitrade theo hướng kiểm soát rủi ro
Nếu cân nhắc USOIL trên Mitrade, điểm khởi đầu không phải nút Buy/Sell mà là Product Information. Trang này cho biết contract size, margin, trading hours, overnight funding và thông tin rollover/expiry áp dụng tại thời điểm xem. Các giá trị có thể thay đổi; bản chụp trong một bài viết không thay thế dữ liệu trong tài khoản.
Ba phút kiểm tra trước lệnh demo
Mở USOIL, kéo đến thông tin sản phẩm và ghi năm ô: contract size, minimum trade size, spread hiện tại, overnight funding buy/sell và ngày hết hạn nếu có. Tạo lệnh demo nhỏ, quan sát P&L khi giá đổi 0,01 và đối chiếu với công thức. Sau một đêm, kiểm tra statement để hiểu cách rate được ghi nhận. Demo không mô phỏng hoàn hảo slippage hoặc tâm lý tiền thật nhưng rất hữu ích để xác minh cơ chế.
Đừng biến leverage tối đa thành size mặc định
Leverage chỉ giảm margin cần thiết, không làm biến động dầu nhỏ lại. Hãy bắt đầu từ mức lỗ chấp nhận, khoảng cách invalidation và P&L cho mỗi 1 USD; từ đó suy ra số lot. Nếu size tính được thấp hơn minimum trade size, kết luận hợp lý là sản phẩm chưa phù hợp với ngân sách rủi ro, không phải nới stop hoặc nạp thêm chỉ để mở lệnh.
FAQ về USOIL, WTI, rollover và phí qua đêm
Các câu trả lời dưới đây được viết ngắn để phục vụ truy vấn dài và AI Overview. Khi thông số phụ thuộc nền tảng, câu trả lời chủ động chỉ người đọc về Product Information thay vì đưa một con số có thể nhanh chóng lỗi thời.
USOIL có phải mã hợp đồng tương lai WTI không?
Không nhất thiết. Mã futures WTI chuẩn trên CME/NYMEX là CL; Micro WTI là MCL. USOIL thường là tên một CFD do broker đặt, có thể tham chiếu tháng futures gần hoặc chuỗi rolling. Vì vậy, contract size, expiry, funding và giá hiển thị phải lấy từ điều khoản sản phẩm, không suy ra từ mã.
Một lot USOIL bằng bao nhiêu thùng dầu?
Không có đáp án chung cho mọi nền tảng. Một broker có thể quy định 1 lot bằng 100 thùng, nền tảng khác dùng quy mô khác. Với futures, CL chuẩn là 1.000 thùng và MCL là 100 thùng. Hãy mở Product Information và thử đối chiếu P&L demo khi giá đổi 0,01 USD.
Giá dầu tăng 1 USD thì 0,1 lot USOIL lời bao nhiêu?
Dùng công thức: 1 USD × 0,1 lot × contract size. Nếu contract size giả định 100 thùng/lot, kết quả là 10 USD trước spread, funding và slippage. Nếu contract size là 1.000 thùng, kết quả là 100 USD. Chính vì vậy, không thể tính chỉ từ số lot.
Phí qua đêm USOIL tính lúc nào?
Phí được ghi nhận khi vị thế đi qua cut-off do nền tảng quy định. Mốc giờ theo server có thể khác giờ Việt Nam và thay đổi theo daylight saving hoặc lịch nghỉ. Một ngày trong tuần có thể áp hệ số cho cuối tuần. Kiểm tra rate buy/sell, múi giờ và lịch adjustment ngay trong thông tin sản phẩm.
Rollover USOIL có làm mất tiền không?
Rollover không đồng nghĩa tự động mất tiền. Futures roll là đóng tháng cũ và mở tháng mới; CFD có thể đổi tham chiếu và ghi cash adjustment để bù gap. Chi phí thật gồm spread, execution, funding và carry theo curve. Muốn đánh giá, phải đọc cả statement và giá hai hợp đồng tại thời điểm chuyển.
Vì sao giá USOIL của hai broker khác nhau?
Nguyên nhân có thể là tháng futures tham chiếu khác, một bên dùng cash/rolling series, timestamp khác, spread khác hoặc cách back-adjust biểu đồ khác. Chênh lệch nhỏ không tự động là lỗi. So cùng thời điểm, cùng benchmark, cùng bid/ask và cùng hợp đồng trước khi kết luận.
USOIL khác Brent thế nào?
USOIL thường bám WTI, benchmark gắn với thị trường Mỹ và Cushing. Brent phản ánh hệ sinh thái dầu Biển Bắc và được dùng rộng rãi cho luồng dầu quốc tế. Hai giá thường tương quan nhưng spread thay đổi theo tồn kho, đường ống, xuất khẩu, cước tàu và rủi ro địa chính trị.
Có nên giữ USOIL qua cuối tuần?
Chỉ khi gap risk, funding, lịch sự kiện và size đều nằm trong ngân sách rủi ro. OPEC+, chiến sự hoặc sự cố vận tải có thể xảy ra khi thị trường đóng, khiến stop khớp xa giá dự kiến. Nếu catalyst không yêu cầu giữ cuối tuần, giảm hoặc đóng vị thế là lựa chọn cần được cân nhắc.
Giá dầu có thể âm lần nữa không?
Về lý thuyết, một futures tháng gần có thể âm nếu người nắm giữ bị ép bởi giao nhận và kho chứa như tháng 4/2020. Điều đó không có nghĩa mọi benchmark hay CFD sẽ hiển thị giống nhau. Khả năng xử lý giá âm phụ thuộc hợp đồng, nguồn giá và điều khoản nền tảng.
ETF USO có bám sát giá dầu giao ngay không?
Không hoàn hảo. USO nắm futures và các khoản đầu tư liên quan, nên kết quả chịu thay đổi của hợp đồng, roll, collateral yield, phí và tracking difference. Contango có thể kéo hiệu suất xuống so với spot; backwardation có thể hỗ trợ. Hãy xem holdings và prospectus, không chỉ biểu đồ WTI.
USOIL có phù hợp để đầu tư dài hạn không?
Tên mã không quyết định sự phù hợp. Cash CFD có funding tích lũy; futures phải roll; ETF có phí và tracking. Dầu còn có chu kỳ và volatility cao. Trước horizon dài, hãy so tổng chi phí của CFD, futures micro và ETF, đồng thời xác định mức drawdown tài khoản có thể chịu.
Nên xem tin nào trước khi giao dịch USOIL?
Tối thiểu gồm lịch EIA tồn kho, thông báo OPEC+, dữ liệu sản lượng Mỹ, USD/Fed, tin vận tải Trung Đông và lịch rollover hợp đồng. Nhưng tin chỉ là đầu vào. Hãy xác nhận bằng phản ứng của front month, tháng kế tiếp, Brent–WTI spread, volume và cấu trúc curve.
Kết luận: ba câu hỏi phải trả lời trước nút Buy/Sell
USOIL không phải một mã chuẩn hóa toàn cầu; nó thường là CFD bám WTI theo điều khoản riêng của từng nền tảng. Vì vậy, trước mọi dự báo giá, hãy trả lời ba câu: sản phẩm tham chiếu benchmark và tháng nào; một biến động 1 USD làm tài khoản đổi bao nhiêu; và tổng chi phí giữ đến ngày thoát là bao nhiêu. Nếu chưa có đủ ba con số, bạn chưa sẵn sàng đánh giá rủi ro.
Sau khi hiểu cơ chế, hãy theo dõi WTI, Brent, curve và dữ liệu vật chất thay vì phản ứng với một headline. Dùng demo để xác minh P&L, funding và rollover. Mục tiêu không phải dự đoán mọi nến dầu, mà xây một quy trình đủ rõ để sai vẫn sống sót và đúng không bị chi phí làm mất lợi thế.
Về Tác Giả & Ban Cố Vấn Báo Cáo: Bài phân tích này được thực hiện bởi Nicky Minh – Senior Financial Market Analyst & Content Strategist. Với hơn 5 năm kinh nghiệm thực chiến phân tích định lượng trên các thị trường trọng yếu (Chứng khoán, Chỉ số vĩ mô và Tiền điện tử), mọi dữ liệu trong báo cáo đều được trích xuất từ tài khoản Real và đối chiếu trực tiếp với các biến số kinh tế tài chính năm 2026. Liên hệ: Nicky Minh | LinkedIn
Tài liệu này được cập nhật lần cuối: 09/2026
Kiểm duyệt nội dung: Bài viết này đã được kiểm tra và hiệu đính chuyên môn bởi Bộ Phận Phân tích Dữ liệu Tài chính Mitrade.
Tuyên bố miễn trừ trách nhiệm
Bài viết này chỉ mang tính chất giáo dục và thông tin. Không phải lời khuyên đầu tư hoặc khuyến nghị giao dịch. Giao dịch tài chính phái sinh có rủi ro cao và có thể không phù hợp với tất cả nhà đầu tư. Quá khứ không đảm bảo kết quả tương lai. Hãy tham khảo cố vấn tài chính trước khi đầu tư.