Giảm phát là sự sụt giảm kéo dài và trên diện rộng của mức giá chung trong nền kinh tế, thường thể hiện bằng tỷ lệ lạm phát âm. Một món hàng rẻ hơn hoặc CPI giảm trong một tháng chưa đủ kết luận; cần xét độ rộng, thời gian và kỳ vọng giá tương lai.
| Câu hỏi nhanh | Trả lời ngắn |
| Giảm phát tiếng Anh là gì? | Deflation |
| Dấu hiệu chính | Mức giá chung giảm trên diện rộng và có tính kéo dài |
| Có giống disinflation không? | Không. Disinflation là giá vẫn tăng nhưng tăng chậm hơn |
| Vì sao đáng lo? | Có thể làm doanh thu, lương, tín dụng và việc làm suy yếu; nợ thực tăng |
| Tài sản nào chắc chắn tăng? | Không có. Phản ứng phụ thuộc nguyên nhân, chính sách và rủi ro tín dụng |
| Một tháng CPI âm có đủ không? | Chưa. Cần xem xu hướng nhiều tháng, CPI lõi, độ rộng và kỳ vọng |
Giá thấp hơn nghe có vẻ là tin tốt. Với cùng một số tiền, người tiêu dùng mua được nhiều hơn. Doanh nghiệp nhập đầu vào rẻ hơn. Nhưng khi giá giảm trên toàn nền kinh tế và mọi người tin rằng ngày mai còn rẻ hơn, hành vi thay đổi: hộ gia đình hoãn mua, doanh nghiệp hoãn đầu tư, doanh thu danh nghĩa giảm và khoản nợ cũ trở nên nặng hơn.
Đó là lý do cần phân biệt một đợt giảm giá có lợi với giảm phát mang tính hệ thống. Bài viết này đi từ định nghĩa đến cơ chế, sau đó xây ma trận tác động cho vàng, USD, cổ phiếu và trái phiếu. Mục tiêu không phải dự báo một tài sản bằng một từ khóa vĩ mô, mà là giúp bạn hỏi đúng câu trước khi hành động.
Lưu ý: Nội dung mang tính giáo dục và phân tích vĩ mô, không phải khuyến nghị mua, bán hay phân bổ tài sản. Quan hệ lịch sử có thể thay đổi theo nguyên nhân cú sốc, định giá ban đầu, chính sách và điều kiện thanh khoản.
Contents
- Giảm phát là gì?
- Giảm phát, disinflation và lạm phát thấp khác nhau thế nào?
- Nguyên nhân nào gây ra giảm phát?
- Vì sao giá giảm chưa chắc tốt cho nền kinh tế?
- Ai hưởng lợi và ai chịu thiệt khi giảm phát?
- Ngân hàng trung ương chống giảm phát như thế nào?
- Giảm phát ảnh hưởng thị trường tài chính ra sao?
- Cách đọc tín hiệu giảm phát trong năm 2026
- Ba tình huống thực tế: cùng là giá giảm, kết quả rất khác
- Nhà đầu tư nên hành động thế nào khi rủi ro giảm phát tăng?
- Câu hỏi thường gặp về giảm phát
- Giảm phát tiếng Anh là gì?
- Một tháng CPI âm có được gọi là giảm phát không?
- Giảm phát và disinflation khác nhau thế nào?
- Giá bất động sản giảm có phải nền kinh tế giảm phát không?
- Vì sao giảm phát làm nợ tăng dù số tiền vay không đổi?
- Giảm phát có tốt cho người gửi tiết kiệm không?
- Giảm phát có làm vàng giảm không?
- Giảm phát có làm USD tăng không?
- Trái phiếu luôn tăng khi giảm phát phải không?
- Cổ phiếu ngành nào dễ tổn thương trong giảm phát?
- Giảm phát do năng suất tăng có xấu không?
- Việt Nam năm 2026 có đang giảm phát không?
- Kết luận: Giá giảm chỉ tốt khi thu nhập và hệ thống tài chính không cùng giảm
Giảm phát là gì?
Định nghĩa ngắn nhất của giảm phát là mức giá chung giảm một cách bền vững. IMF thường mô tả deflation là sự suy giảm kéo dài của một thước đo giá tổng hợp. Hai chữ “chung” và “kéo dài” quan trọng hơn việc một mặt hàng vừa giảm bao nhiêu phần trăm.
Nếu giá điện thoại giảm nhờ công nghệ, giá rau giảm do nguồn cung mùa vụ hoặc một chuỗi bán lẻ khuyến mãi, sức mua của người tiêu dùng có thể tăng. Nhưng các trường hợp đó chưa nói rằng mức giá của hàng hóa và dịch vụ trong toàn nền kinh tế đang đi xuống.
Giảm phát thường được nhận diện khi tỷ lệ thay đổi của một chỉ số giá so với cùng kỳ chuyển sang âm trong một thời gian, đồng thời nhiều nhóm hàng cùng giảm và kỳ vọng lạm phát suy yếu. Không có “ngưỡng số tháng” duy nhất được mọi cơ quan áp dụng cho mọi mục đích. Vì thế, nhà phân tích phải đọc cả dữ liệu và bối cảnh.
Cách xác định giảm phát qua CPI và các chỉ số giá
CPI đo thay đổi giá của một rổ hàng hóa và dịch vụ tiêu dùng. Công thức tăng trưởng cùng kỳ đơn giản là:
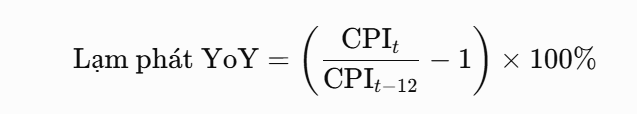
Nếu CPI hiện tại là 99 và CPI cùng kỳ năm trước là 100, tỷ lệ là -1%. Đó là lạm phát âm tại thời điểm đo. Tuy nhiên, để gọi là một chế độ giảm phát, cần xem hiện tượng có lan rộng và kéo dài hay chỉ do giá năng lượng hoặc hiệu ứng nền.
Ngoài CPI toàn phần, nên theo dõi:
- CPI cơ bản/lõi: loại một số nhóm biến động mạnh theo phương pháp của cơ quan thống kê.
- PCE price index: thước đo giá chi tiêu tiêu dùng được Fed chú ý tại Mỹ.
- GDP deflator: phản ánh giá của hàng hóa và dịch vụ được sản xuất trong nước, có phạm vi khác CPI.
- PPI: giá ở khâu sản xuất, có thể cho tín hiệu áp lực chi phí nhưng không truyền hoàn toàn sang người tiêu dùng.
- Kỳ vọng lạm phát: khảo sát hộ gia đình, doanh nghiệp và chỉ báo thị trường.
- Độ rộng: tỷ lệ nhóm hàng đang tăng hoặc giảm, thay vì chỉ nhìn chỉ số tổng.
CPI giảm theo tháng chưa đồng nghĩa giảm phát
Một tháng CPI giảm 0,2% so với tháng trước có thể xuất phát từ giá năng lượng, du lịch hoặc thực phẩm đảo chiều. Nếu CPI vẫn cao hơn cùng kỳ và CPI lõi còn tăng, gọi toàn nền kinh tế “giảm phát” là quá sớm.
Ngược lại, chờ đến khi mọi chỉ số đều âm sâu mới thừa nhận rủi ro có thể khiến phản ứng chậm. Nhà phân tích cần theo dõi chuỗi dấu hiệu: nhu cầu yếu, tăng trưởng tín dụng chậm, tiền lương danh nghĩa giảm, kỳ vọng hạ và giá giảm lan rộng.
Bộ kiểm tra 3Đ: độ rộng, độ bền, định hướng kỳ vọng
| Trụ cột | Câu hỏi kiểm tra | Dấu hiệu giảm phát đáng chú ý |
| Độ rộng | Bao nhiêu nhóm hàng và dịch vụ cùng giảm? | Giá giảm lan ra ngoài năng lượng/thực phẩm biến động |
| Độ bền | Xu hướng kéo dài bao lâu? | Nhiều tháng hoặc quý, không chỉ một điểm dữ liệu |
| Định hướng kỳ vọng | Người dân và doanh nghiệp chờ giá tương lai thế nào? | Kỳ vọng âm/thấp kéo dài, hoãn mua và đầu tư |
ECB từng nhấn mạnh điểm khác biệt quan trọng giữa deflation và disinflation là kỳ vọng giá trở nên âm, khiến tiêu dùng và đầu tư bị trì hoãn; kỳ vọng đó còn đẩy lãi suất thực lên ngay cả khi lãi suất danh nghĩa giảm gần 0.
Góc nhìn chuyên gia — Mitrade Edge #1: Đừng giao dịch một nhãn vĩ mô
“CPI âm” là dữ liệu; “giảm phát nguy hiểm” là chẩn đoán. Trước khi kết luận, hãy mở rổ chỉ số: CPI lõi, tiền lương, tín dụng, doanh số, lợi suất thực và kỳ vọng. Một headline có thể làm giá biến động trong phút đầu, nhưng chế độ kinh tế được xác nhận bằng nhiều chuỗi dữ liệu.
Giảm phát, disinflation và lạm phát thấp khác nhau thế nào?
Đây là lỗ hổng phổ biến nhất. Khi lạm phát từ 6% xuống 3%, báo chí có thể nói “áp lực giá hạ nhiệt”. Giá không giảm; chúng chỉ tăng chậm hơn. Chính sự khác biệt giữa mức giá và tốc độ thay đổi của mức giá tạo ra nhầm lẫn.
| Khái niệm | Tỷ lệ lạm phát minh họa | Mức giá diễn biến thế nào? | Ví dụ với rổ giá 100 |
| Lạm phát cao | +8% | Giá tăng nhanh | 108 |
| Disinflation | +8% → +3% | Giá vẫn tăng, nhưng chậm hơn | 108 → 111,24 |
| Lạm phát thấp | +1% | Giá tăng nhẹ | 101 |
| Ổn định giá tuyệt đối | 0% | Mức giá không đổi trong kỳ đo | 100 |
| Giảm phát | -2% | Mức giá chung giảm | 98 |
Disinflation không trả giá về mức cũ
Giả sử một giỏ hàng giá 100 tăng 10% lên 110 trong năm đầu. Năm sau lạm phát giảm còn 2%, giỏ hàng lên 112,2. Lạm phát đã giảm mạnh, nhưng người tiêu dùng vẫn trả nhiều hơn trước. Để mức giá quay về 100, nền kinh tế phải trải qua giảm phát tích lũy khoảng 10,9% từ mức 112,2.
Vì vậy, câu “lạm phát giảm” không có nghĩa “chi phí sinh hoạt giảm”. Nó chỉ nói tốc độ tăng giá chậm lại.
Lạm phát thấp có thể là trạng thái mong muốn
Nhiều ngân hàng trung ương hướng đến lạm phát dương thấp và ổn định, thay vì mức giá đứng yên tuyệt đối. Một khoảng đệm dương giúp tiền lương thực điều chỉnh dễ hơn và tạo không gian cắt lãi suất danh nghĩa khi suy thoái.
Lạm phát thấp chỉ trở thành vấn đề khi thấp hơn kỳ vọng quá lâu, đi kèm cầu yếu, nợ cao hoặc nguy cơ kỳ vọng trượt xuống âm. IMF lưu ý cả giảm phát và lạm phát thấp hơn dự kiến đều có thể làm tăng gánh nặng thực của khoản nợ đã ký theo giá trị danh nghĩa.
“Thiểu phát” có phải disinflation không?
Trong tiếng Việt, “thiểu phát” đôi khi được dùng để chỉ lạm phát rất thấp, đôi khi lại được dùng như bản dịch của disinflation. Vì cách dùng không thống nhất, bài phân tích nên ghi rõ con số và thuật ngữ tiếng Anh. Nói “lạm phát giảm từ 4% xuống 2% nhưng vẫn dương” chính xác hơn chỉ nói “thiểu phát”.
Nguyên nhân nào gây ra giảm phát?
Cùng một kết quả giá giảm có thể xuất phát từ những cú sốc trái ngược. Đây là điểm quyết định khi đánh giá tăng trưởng và tài sản. Giá giảm vì sản xuất hiệu quả hơn khác hoàn toàn giá giảm vì người dân mất việc và cắt chi tiêu.
1. Tổng cầu suy yếu
Khi hộ gia đình giảm tiêu dùng, doanh nghiệp giảm đầu tư hoặc chính phủ thắt chặt chi tiêu, lượng cầu không đủ hấp thụ năng lực sản xuất. Doanh nghiệp hạ giá để bán hàng tồn kho, sau đó cắt sản lượng, tuyển dụng và tiền lương.
Nếu thu nhập tiếp tục giảm, cầu lại yếu hơn. Đây là nền tảng của vòng xoáy giảm phát nguy hiểm. IMF phân biệt rằng giảm phát do cú sốc cầu thường đi cùng suy giảm nhu cầu, sản lượng và việc làm; cú sốc cung có thể tạo kết quả khác.
Khi người tiêu dùng trì hoãn mua sắm
Không phải ai cũng ngừng mua thực phẩm vì chờ giá rẻ hơn. Hiệu ứng trì hoãn mạnh hơn với hàng lâu bền và khoản đầu tư lớn: ô tô, máy móc, nhà ở hoặc thiết bị. Nếu giá dự kiến giảm nhanh hơn lợi ích sử dụng ngay, người mua có động lực chờ.
Sự trì hoãn cá nhân có vẻ hợp lý, nhưng khi diễn ra đồng loạt, nó làm doanh thu và việc làm suy yếu. Kỳ vọng trở thành một phần của nguyên nhân.
2. Tín dụng co lại và bảng cân đối suy yếu
Sau một giai đoạn vay nhiều, giá tài sản giảm làm tài sản thế chấp mất giá. Ngân hàng siết chuẩn, doanh nghiệp khó đảo nợ, hộ gia đình ưu tiên trả nợ. Tiền và tín dụng lưu thông chậm lại, kéo cầu xuống.
Đây là kênh đặc biệt nguy hiểm vì nó liên kết nền kinh tế thực với hệ thống tài chính. Nếu bán tài sản để trả nợ khiến giá tài sản giảm thêm, margin call và vỡ nợ có thể lan truyền.
3. Cung tiền hoặc thanh khoản tăng quá chậm
Trong một số bối cảnh, chính sách tiền tệ thắt chặt, hệ thống ngân hàng không truyền tín dụng hoặc cầu tiền tăng mạnh có thể tạo áp lực giảm giá. Tuy nhiên, quan hệ giữa cung tiền và giá không phải máy móc trong ngắn hạn; tốc độ lưu chuyển tiền, tín dụng và kỳ vọng đều quan trọng.
Nhà đầu tư không nên thấy tăng trưởng một chỉ tiêu tiền tệ chậm rồi lập tức kết luận giảm phát. Cần kiểm tra hoạt động cho vay, nhu cầu vay, sản lượng và thị trường lao động.
4. Năng suất tăng hoặc chi phí đầu vào giảm
Công nghệ, cạnh tranh, chuỗi cung ứng hiệu quả hoặc năng lượng rẻ hơn có thể hạ chi phí. Nếu sản lượng tăng, thu nhập ổn định và giá giảm nhờ năng suất, người tiêu dùng hưởng lợi mà không nhất thiết có vòng xoáy suy thoái.
BIS, khi xem xét dữ liệu lịch sử dài hạn, cho thấy mối liên hệ giữa giảm giá hàng hóa/dịch vụ và tăng trưởng không phải lúc nào cũng mạnh; giảm giá tài sản, đặc biệt bất động sản đi cùng nợ tư nhân, có liên hệ đáng lo hơn. Điều này phản bác cách nói đơn giản rằng mọi giảm phát đều xấu như nhau.
5. Tỷ giá và giá hàng hóa nhập khẩu
Đồng nội tệ tăng giá hoặc giá dầu, lương thực và nguyên liệu thế giới giảm có thể kéo lạm phát nhập khẩu xuống. Nếu cú sốc tạm thời và CPI lõi ổn định, đây có thể chỉ là disinflation hoặc lạm phát âm ngắn hạn.
Tác động còn tùy nền kinh tế là nước nhập khẩu hay xuất khẩu hàng hóa. Giá dầu giảm giúp người tiêu dùng ở nước nhập khẩu nhưng làm giảm thu nhập của nhà sản xuất và quốc gia xuất khẩu dầu.
Vì sao giá giảm chưa chắc tốt cho nền kinh tế?
Giá của một món hàng giảm nhờ năng suất là điều tích cực. Vấn đề xuất hiện khi mức giá chung giảm vì thu nhập và tín dụng suy yếu, hoặc khi kỳ vọng giảm giá tự củng cố. Năm kênh dưới đây giải thích nghịch lý.
1. Doanh thu giảm trước khi nhiều chi phí kịp giảm
Doanh nghiệp bán sản phẩm với giá thấp hơn nhưng tiền thuê, khoản vay và một phần tiền lương không điều chỉnh ngay. Biên lợi nhuận co lại. Phản ứng tự nhiên là cắt đầu tư, tồn kho và nhân sự.
Không phải tất cả doanh nghiệp chịu tác động như nhau. Công ty có quyền định giá, bảng cân đối ít nợ và nhu cầu thiết yếu thường chống chịu tốt hơn doanh nghiệp chu kỳ, đòn bẩy cao.
2. Gánh nặng thực của nợ tăng
Khoản vay thường được ghi bằng số tiền danh nghĩa. Nếu giá và thu nhập giảm 3% nhưng dư nợ không đổi, người vay phải trả bằng đồng tiền có sức mua cao hơn.
Ví dụ, một doanh nghiệp nợ 10 tỷ đồng, doanh thu danh nghĩa ban đầu 20 tỷ. Tỷ lệ nợ/doanh thu là 50%. Nếu doanh thu giảm còn 17 tỷ trong khi nợ vẫn 10 tỷ, tỷ lệ tăng lên 58,8% mà doanh nghiệp không vay thêm đồng nào.
IMF chỉ ra rằng với mức nợ và tăng trưởng thực cho trước, giảm phát có thể làm tỷ lệ nợ/GDP tăng cơ học vì GDP danh nghĩa giảm.
3. Lãi suất thực có thể tăng dù lãi suất danh nghĩa giảm
Theo xấp xỉ Fisher:
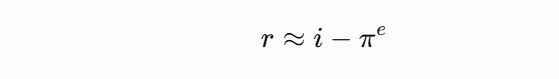
Trong đó (r) là lãi suất thực, (i) là lãi suất danh nghĩa và (\pi^e) là lạm phát kỳ vọng.
Nếu lãi suất danh nghĩa là 1% và kỳ vọng lạm phát +2%, lãi suất thực khoảng -1%. Nếu kỳ vọng chuyển thành -2% nhưng lãi danh nghĩa chỉ giảm về 0%, lãi suất thực tăng lên khoảng +2%. Chính sách nhìn có vẻ nới lỏng theo lãi suất danh nghĩa, nhưng điều kiện vay thực lại chặt hơn.
4. Tiền lương danh nghĩa khó giảm
Doanh nghiệp có thể ngại giảm lương vì ảnh hưởng tinh thần và giữ người. Nếu giá bán giảm mà lương danh nghĩa đứng yên, chi phí lao động thực tăng. Doanh nghiệp có thể chọn cắt giờ làm hoặc nhân sự thay vì hạ lương đồng đều.
Đây là một lý do lạm phát dương thấp thường được xem là có “khoảng đệm” điều chỉnh. Tiền lương danh nghĩa tăng chậm hơn giá có thể điều chỉnh lương thực mà không cần cắt con số trên bảng lương.
5. Kỳ vọng tạo vòng xoáy
Chuỗi cơ bản có thể diễn ra như sau:
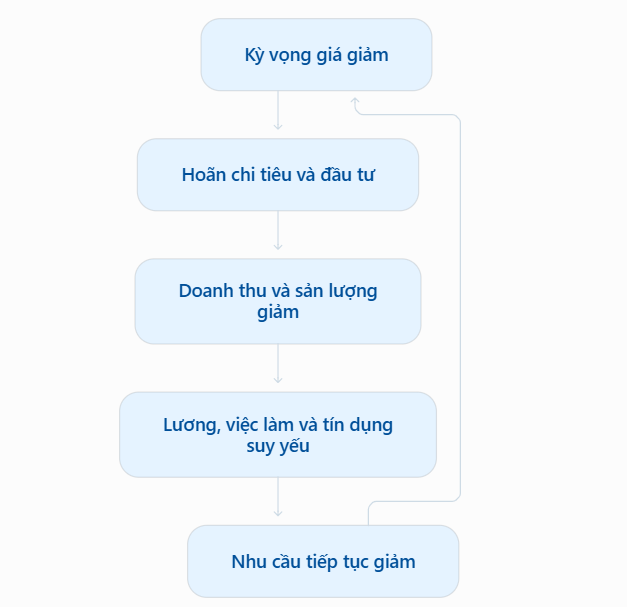
Vòng xoáy không tự động xảy ra mỗi khi CPI âm. Nó cần độ bền, kỳ vọng và phản hồi giữa thu nhập, nợ và tín dụng. Đây là lý do chính sách thường cố ngăn kỳ vọng giảm phát trở nên cố định.
Góc nhìn chuyên gia — Mitrade Edge #2: Theo dõi doanh thu danh nghĩa, không chỉ GDP thực
Trong giảm phát, sản lượng thực có thể chưa sụp ngay nhưng dòng tiền danh nghĩa đã yếu. Nợ, coupon và nhiều hợp đồng không giảm cùng giá bán. Khi phân tích doanh nghiệp, hãy kiểm tra doanh thu danh nghĩa, lãi vay, kỳ hạn nợ và tài sản thế chấp trước khi kết luận định giá đã “rẻ”.
Ai hưởng lợi và ai chịu thiệt khi giảm phát?
Tác động phân phối giúp lý giải vì sao cùng một môi trường có người thấy sức mua tăng, người khác lại chịu áp lực lớn. Kết quả còn tùy việc làm, nợ, loại hợp đồng và nguồn thu.
| Nhóm | Lợi ích tiềm năng | Rủi ro chính |
| Người giữ tiền mặt | Sức mua mỗi đơn vị tiền tăng | Mất việc hoặc lãi tiền gửi giảm |
| Người tiêu dùng không nợ | Hàng hóa rẻ hơn | Thu nhập có thể suy yếu |
| Người vay lãi cố định | Ít lợi ích trực tiếp | Giá trị thực của nợ tăng |
| Chủ nợ chất lượng cao | Dòng tiền trả nợ có sức mua cao hơn | Vỡ nợ tăng nếu người vay suy yếu |
| Doanh nghiệp ít nợ, có tiền mặt | Có thể mua đầu vào/tài sản rẻ | Doanh thu và nhu cầu giảm |
| Doanh nghiệp đòn bẩy cao | Ít | Biên lợi nhuận, tái cấp vốn, tài sản thế chấp |
| Người lao động giữ được lương | Lương thực tăng | Nguy cơ giảm giờ làm hoặc mất việc |
| Chính phủ nợ cao | Chi phí vay mới có thể giảm | Thu thuế danh nghĩa yếu, nợ/GDP tăng |
Nói “người gửi tiết kiệm thắng trong giảm phát” chỉ đúng nếu ngân hàng an toàn, người gửi giữ được thu nhập và lãi suất danh nghĩa không giảm quá mạnh. Nói “người vay luôn thua” cũng cần xét khoản vay có lãi suất cố định, thả nổi, có thể tái cấp vốn hay được tái cơ cấu.
Giảm giá hàng hóa và giảm giá tài sản không giống nhau
Một chiếc máy tính rẻ hơn do năng suất có thể cải thiện phúc lợi. Giá nhà giảm sâu trong nền kinh tế dùng bất động sản làm tài sản thế chấp lại có thể siết tín dụng. BIS tìm thấy mối liên hệ lịch sử mạnh hơn giữa suy yếu tăng trưởng với giảm giá tài sản, đặc biệt bất động sản, so với giảm giá hàng hóa và dịch vụ đơn thuần.
Vì vậy, nhà đầu tư cần tách ba biểu đồ: giá tiêu dùng, giá sản xuất và giá tài sản. Chúng có thể đi khác hướng trong nhiều quý.
Ngân hàng trung ương chống giảm phát như thế nào?
Mục tiêu của chính sách không phải làm mọi giá tăng bằng mọi giá. Trọng tâm thường là ngăn cầu, tín dụng và kỳ vọng rơi vào vòng xoáy, đồng thời đưa lạm phát về mục tiêu trung hạn phù hợp với từng quốc gia.
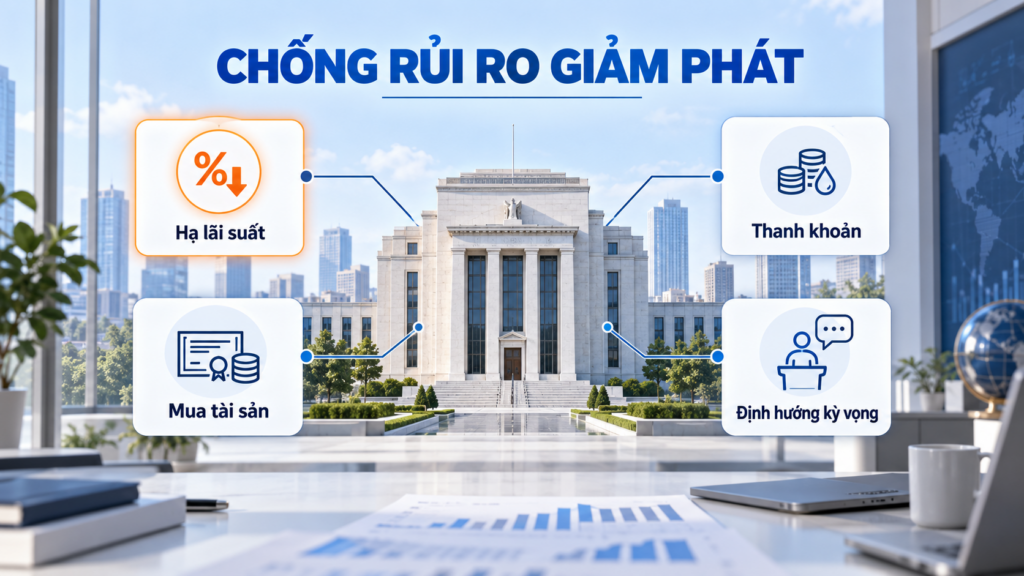
Hạ lãi suất chính sách
Ngân hàng trung ương có thể hạ lãi suất để giảm chi phí vốn và khuyến khích tín dụng. Kênh này hiệu quả khi ngân hàng sẵn sàng cho vay, người dân muốn vay và kỳ vọng không quá bi quan.
Vấn đề xuất hiện gần effective lower bound. Lãi suất danh nghĩa khó giảm đủ sâu, trong khi kỳ vọng lạm phát âm làm lãi suất thực tăng. Chính sách thông thường mất lực.
Bơm thanh khoản và mua tài sản
Ngân hàng trung ương có thể cung cấp thanh khoản dài hạn hoặc mua trái phiếu để kéo lợi suất xuống, hỗ trợ giá tài sản và cải thiện điều kiện tài chính. ECB giải thích chương trình mua tài sản/QE là một công cụ hỗ trợ tăng trưởng và đưa lạm phát về mục tiêu khi chính sách cần thêm lực.
QE không bảo đảm tín dụng chảy vào nền kinh tế thực. Nếu doanh nghiệp không muốn đầu tư hoặc ngân hàng lo ngại vỡ nợ, thanh khoản có thể ở lại hệ thống tài chính.
Forward guidance và quản lý kỳ vọng
Cam kết giữ chính sách hỗ trợ trong thời gian đủ dài có thể tác động đến kỳ vọng lãi suất tương lai. Nếu đáng tin, nó giúp hạ lãi suất dài hạn và ngăn kỳ vọng lạm phát trượt xuống.
Truyền thông thiếu nhất quán có thể phản tác dụng. Thị trường không chỉ đọc quyết định hiện tại; nó định giá đường đi dự kiến của lãi suất và bảng cân đối.
Chính sách tài khóa
Chi tiêu công, chuyển giao, giảm thuế có mục tiêu hoặc bảo lãnh tín dụng có thể hỗ trợ tổng cầu khi khu vực tư nhân giảm nợ. Phối hợp tài khóa–tiền tệ đặc biệt quan trọng khi lãi suất đã gần giới hạn dưới.
Nhưng kích thích không miễn phí. Cấu trúc chi tiêu, dư địa nợ công, tỷ giá và niềm tin chính sách quyết định hiệu quả. Với nền kinh tế mới nổi, nới lỏng quá mạnh còn có thể gây áp lực tỷ giá hoặc đảo chiều dòng vốn.
| Công cụ | Kênh tác động | Điểm hạn chế |
| Hạ lãi suất | Giảm chi phí vốn, hỗ trợ cầu | Kém hiệu quả gần mức sàn hoặc khi cầu vay yếu |
| Thanh khoản ngân hàng | Hỗ trợ hệ thống tín dụng | Không buộc ngân hàng cho vay |
| QE/mua tài sản | Hạ lợi suất dài hạn, nới điều kiện tài chính | Có thể nâng giá tài sản hơn hoạt động thực |
| Forward guidance | Điều chỉnh kỳ vọng đường lãi suất | Phụ thuộc độ tin cậy |
| Tài khóa | Tạo cầu trực tiếp/chuyển giao thu nhập | Bị giới hạn bởi nợ, độ trễ và hiệu quả chi tiêu |
| Tái cơ cấu nợ | Giảm áp lực bảng cân đối | Rủi ro đạo đức và phân bổ tổn thất |
Giảm phát ảnh hưởng thị trường tài chính ra sao?
Không có một “giao dịch giảm phát” áp dụng cho mọi tình huống. Thị trường phản ứng với phần bất ngờ so với kỳ vọng, nguyên nhân giảm phát, sức khỏe hệ thống tài chính và phản ứng chính sách.
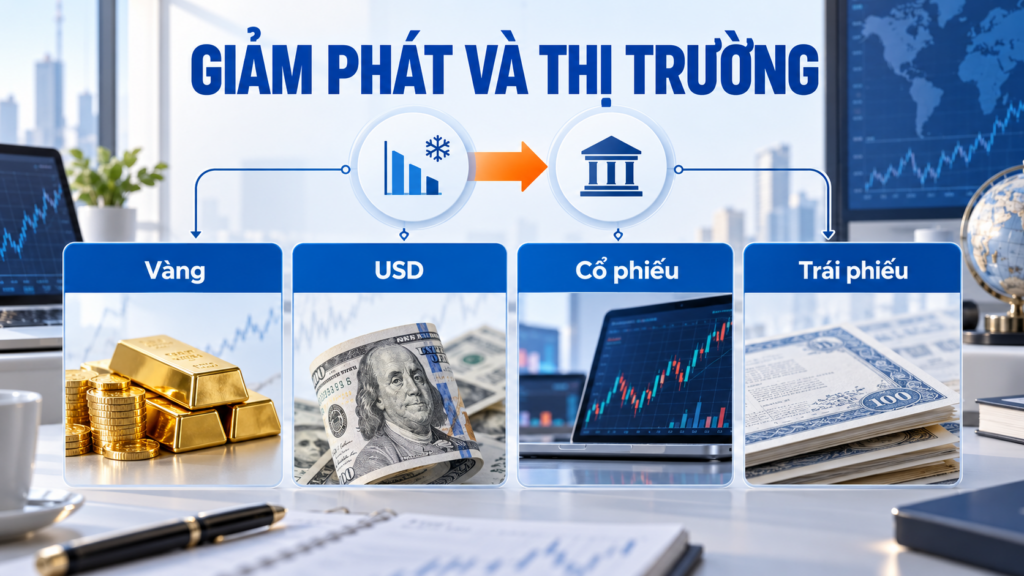
Bảng tác động nhanh theo nhóm tài sản
| Tài sản | Kênh hỗ trợ | Kênh gây áp lực | Biến cần theo dõi |
| Vàng | Risk-off, hạ lãi suất, QE, lo ngại hệ thống | Lạm phát thấp, real yield tăng, USD mạnh | Lợi suất thực, USD, thanh khoản, rủi ro tín dụng |
| USD | Nhu cầu trú ẩn, thiếu thanh khoản USD | Fed nới lỏng mạnh, lợi suất Mỹ giảm tương đối | Chênh lệch lãi suất, DXY, funding stress |
| Cổ phiếu | Lãi suất chiết khấu giảm, kích thích | Doanh thu/lợi nhuận giảm, vỡ nợ tăng | EPS, margin, credit spread, chính sách |
| Trái phiếu chính phủ | Lạm phát kỳ vọng và lãi suất giảm | Rủi ro tài khóa, tái lạm phát, duration | Yield curve, kỳ vọng, kỳ hạn |
| Trái phiếu doanh nghiệp | Lợi suất nền giảm | Credit spread và default tăng | Đòn bẩy, đáo hạn, chất lượng tín dụng |
| Tiền mặt | Sức mua tăng | Lãi suất tiền gửi thấp, rủi ro tổ chức/tỷ giá | Lạm phát thực tế, bảo hiểm tiền gửi, FX |
Giảm phát ảnh hưởng vàng thế nào?
Lập luận đơn giản nói giảm phát làm vàng kém hấp dẫn vì vàng thường được xem là hàng rào lạm phát. Nhưng vàng không chỉ phản ứng với CPI. Nó còn phản ứng với real yield, USD, rủi ro hệ thống và chính sách tiền tệ.
Theo xấp xỉ Fisher, kỳ vọng lạm phát giảm nhanh hơn lãi suất danh nghĩa sẽ làm real yield tăng. Vì vàng không trả coupon, chi phí cơ hội tăng có thể gây áp lực. Đây là kênh “bearish”.
Ở chiều ngược lại, nếu giảm phát đi kèm khủng hoảng tín dụng, cắt lãi suất mạnh, QE và nhu cầu trú ẩn, vàng có thể được hỗ trợ. Đồng thời, giá vàng tính bằng VND còn chịu USD/VND và chênh lệch thị trường trong nước; vàng thế giới giảm không bảo đảm giá vàng SJC giảm tương ứng.
| Kịch bản giảm phát | Real yield | USD | Rủi ro hệ thống | Hàm ý với vàng |
| Giá năng lượng giảm, tăng trưởng còn tốt | Có thể tăng | Trung tính/mạnh | Thấp | Áp lực hoặc đi ngang |
| Cầu suy yếu, Fed/CB chưa phản ứng đủ | Tăng | Có thể mạnh | Tăng | Hai lực đối nghịch |
| Khủng hoảng tín dụng, QE lớn | Có thể giảm sau phản ứng | Biến động | Cao | Có thể được hỗ trợ trú ẩn |
| Năng suất tăng, giá giảm “tốt” | Phụ thuộc chính sách | Phụ thuộc tương đối | Thấp | Không có tín hiệu rõ một chiều |
Góc nhìn chuyên gia — Mitrade Edge #3: Với vàng, hãy đọc real yield trước headline CPI
Hai báo cáo CPI cùng âm có thể tạo phản ứng vàng khác nhau. Nếu lợi suất danh nghĩa giảm chậm hơn kỳ vọng lạm phát, real yield tăng và vàng chịu áp lực. Nếu thị trường định giá QE, rủi ro ngân hàng và suy yếu USD, vàng có thể tăng. “Giảm phát = vàng giảm” là quy tắc thiếu biến.
Giảm phát ảnh hưởng USD thế nào?
USD có vai trò đồng tiền dự trữ và đồng tiền tài trợ toàn cầu. Trong cú sốc risk-off, nhu cầu tiền mặt và thanh khoản USD có thể tăng, khiến USD mạnh ngay cả khi triển vọng Mỹ xấu.
Sau đó, nếu Fed nới lỏng nhanh hơn các ngân hàng trung ương khác, chênh lệch lợi suất có thể thu hẹp và tạo áp lực lên USD. Do đó, cần tách phản ứng khủng hoảng ban đầu khỏi giai đoạn chính sách.
Với USD/VND, còn phải xem cân đối thương mại, dòng vốn, điều hành tỷ giá và lãi suất trong nước. DXY tăng không luôn chuyển thành mức tăng tương ứng của USD/VND.
Giảm phát ảnh hưởng cổ phiếu thế nào?
Giảm phát do cầu yếu thường bất lợi cho doanh thu danh nghĩa, biên lợi nhuận và chất lượng tín dụng. Cổ phiếu ngân hàng, bất động sản, hàng hóa và doanh nghiệp đòn bẩy cao có thể nhạy hơn nếu tài sản thế chấp giảm hoặc nợ xấu tăng.
Tuy nhiên, giá cổ phiếu phản ánh kỳ vọng. Nếu thị trường đã định giá suy thoái sâu và chính sách hỗ trợ vượt dự kiến, cổ phiếu có thể tăng dù dữ liệu hiện tại xấu. Vì vậy, “kinh tế xấu = cổ phiếu chắc chắn giảm” không phải quy tắc giao dịch.
Khi phân tích doanh nghiệp, kiểm tra:
- Tăng trưởng doanh thu danh nghĩa và sản lượng.
- Quyền định giá, mức tồn kho và operating leverage.
- Nợ ròng, lãi suất, lịch đáo hạn và covenant.
- Chất lượng tài sản thế chấp.
- Nhu cầu thiết yếu hay tùy ý.
- Khả năng hưởng lợi từ đầu vào rẻ.
Giảm phát ảnh hưởng trái phiếu thế nào?
Trái phiếu chính phủ chất lượng cao thường được hỗ trợ khi lạm phát và lãi suất kỳ vọng giảm. Giá trái phiếu lãi suất cố định có xu hướng tăng khi lợi suất thị trường giảm; độ nhạy lớn hơn ở kỳ hạn dài.
Một xấp xỉ đơn giản:
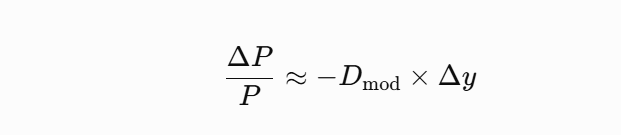
Nếu modified duration là 7 và lợi suất giảm 1 điểm phần trăm, giá có thể tăng khoảng 7% trước convexity. Đây chỉ là xấp xỉ; dòng tiền, quyền chọn và thay đổi credit spread có thể làm kết quả khác.
Với trái phiếu doanh nghiệp, lợi suất phi rủi ro giảm chưa chắc cứu được giá. Nếu credit spread tăng 3 điểm phần trăm do nguy cơ vỡ nợ, tổng lợi suất vẫn tăng. Trái phiếu doanh nghiệp chất lượng thấp có thể giảm cùng cổ phiếu trong giảm phát do cầu yếu.
Trái phiếu dài hạn không phải “an toàn tuyệt đối”
Nếu chính sách chống giảm phát thành công và lạm phát quay lại nhanh, lợi suất có thể tăng, khiến trái phiếu duration dài giảm giá. Ngoài ra còn rủi ro tỷ giá, thanh khoản, tín dụng và tái đầu tư.
Bất động sản và tài sản có đòn bẩy
Bất động sản nhạy với thu nhập, tín dụng và giá trị thế chấp. Lãi suất danh nghĩa giảm có thể hỗ trợ, nhưng nếu ngân hàng siết cho vay, người mua lo mất việc và giá được kỳ vọng giảm tiếp, nhu cầu vẫn yếu.
Giảm giá nhà đi cùng nợ cao có thể làm loan-to-value tăng, buộc bán tài sản và gây tổn thất cho ngân hàng. Đây là lý do giảm giá tài sản có thể nguy hiểm hơn việc một số hàng tiêu dùng rẻ đi.
Cách đọc tín hiệu giảm phát trong năm 2026
Nhà đầu tư không cần dự đoán chính xác một nhãn kinh tế. Điều hữu ích hơn là xây dashboard phát hiện xem áp lực giá đang giảm vì cung cải thiện hay vì cầu và tín dụng suy yếu.
Dashboard 10 chỉ báo
| Chỉ báo | Câu hỏi cần hỏi | Dấu hiệu nghiêng về rủi ro giảm phát |
| CPI toàn phần | Âm do nhóm nào? | Âm kéo dài, độ rộng tăng |
| CPI lõi | Xu hướng dịch vụ ra sao? | Giảm liên tục, nhiều nhóm âm |
| PPI | Áp lực đầu vào có lan rộng? | Giá đầu ra giảm, biên lợi nhuận bị ép |
| Tiền lương | Thu nhập danh nghĩa còn tăng? | Tăng chậm mạnh hoặc giảm |
| Việc làm | Cầu lao động có suy yếu? | Thất nghiệp tăng, giờ làm giảm |
| Bán lẻ/tiêu dùng | Người dân mua ít hay chỉ mua rẻ hơn? | Sản lượng và giá trị cùng giảm |
| Tín dụng | Cung hay cầu vay đang co? | Cho vay chậm, chuẩn tín dụng siết |
| Giá nhà/tài sản | Tài sản thế chấp ổn định? | Giảm sâu, giao dịch đóng băng |
| Kỳ vọng lạm phát | Thị trường/hộ gia đình nghĩ gì? | Trượt xuống dưới mục tiêu lâu |
| Yield curve/credit spread | Rủi ro tăng trưởng hay vỡ nợ? | Lợi suất chính phủ giảm nhưng spread tăng |
Bối cảnh Mỹ và Việt Nam tại ngày rà soát
CPI Mỹ tháng 8/2026 tăng 3,4% so với cùng kỳ, không phải giảm phát; CPI lõi tăng 2,4%. Fed giữ vùng mục tiêu 3,50%–3,75% vào cuối tháng 7. Điều cần theo dõi không chỉ là CPI hạ hay tăng, mà còn là việc làm, tiền lương, kỳ vọng và phản ứng của đường cong lợi suất.
Ở Việt Nam, CPI tháng 8/2026 tăng 4,89% so với cùng kỳ; CPI bình quân tám tháng tăng 4,45%. Do đó, tại thời điểm dữ liệu này, không có cơ sở gọi nền kinh tế Việt Nam đang giảm phát dựa trên CPI toàn phần. Một nhóm hàng giảm hoặc thị trường bất động sản cục bộ suy yếu phải được phân tích riêng.
Khi xuất bản hoặc cập nhật sau ngày 14/09/2026, biên tập viên cần thay số mới nhất và giữ nguyên nguyên tắc: không suy luận chế độ từ một tháng.
Ba tình huống thực tế: cùng là giá giảm, kết quả rất khác
Các tình huống dưới đây giúp chuyển lý thuyết thành quy trình đọc dữ liệu. Số liệu giả định chỉ để minh họa, không phải dự báo.
Tình huống 1: Giá xăng giảm mạnh nhưng dịch vụ vẫn tăng
CPI toàn phần giảm 0,3% theo tháng vì xăng giảm 10%. CPI lõi tăng 0,3%; tiền lương và bán lẻ tiếp tục tăng. Kỳ vọng lạm phát trung hạn ổn định.
Chẩn đoán: chưa đủ cơ sở gọi là giảm phát. Nhiều khả năng là cú sốc năng lượng kéo headline xuống. Người tiêu dùng được tăng sức mua, trong khi áp lực dịch vụ vẫn còn.
Sai lầm thị trường: mua trái phiếu dài hạn chỉ vì một headline CPI âm mà không xem core và kỳ vọng.
Tình huống 2: CPI âm, thất nghiệp tăng và tín dụng co
CPI cùng kỳ -1%, CPI lõi -0,5%, thất nghiệp tăng từ 4% lên 6%, giá nhà giảm 12%, ngân hàng siết chuẩn cho vay. Doanh nghiệp giảm giá để giải phóng tồn kho.
Chẩn đoán: rủi ro giảm phát do cầu và bảng cân đối đáng kể. Credit spread có thể tăng dù lợi suất trái phiếu chính phủ giảm. Cổ phiếu đòn bẩy cao và trái phiếu chất lượng thấp chịu áp lực.
Sai lầm thị trường: coi tất cả trái phiếu đều hưởng lợi như nhau hoặc cho rằng vàng chắc chắn giảm vì CPI âm.
Tình huống 3: Năng suất tăng, giá hàng hóa giảm và sản lượng tăng
Công nghệ làm chi phí sản xuất giảm 4%, giá bán giảm 2%, sản lượng tăng 8%, tiền lương danh nghĩa tăng 3% và nợ xấu ổn định.
Chẩn đoán: giá giảm do cung tích cực. Sức mua và lợi nhuận có thể cùng cải thiện nếu sản lượng bù được giá. Đây không phải hình mẫu vòng xoáy giảm phát do cầu sụp.
Sai lầm thị trường: bán toàn bộ cổ phiếu chỉ vì chỉ số giá âm mà không phân tích năng suất và volume.
Nhà đầu tư nên hành động thế nào khi rủi ro giảm phát tăng?
Hành động đầu tiên là sửa kịch bản, không phải đặt lệnh. Hãy xác định điều gì đã được giá phản ánh và tài sản nào đang mang rủi ro tín dụng, duration hoặc tỷ giá.
Bước 1 — Xác nhận nguyên nhân
So sánh CPI toàn phần với lõi, cầu tiêu dùng, việc làm, tiền lương và tín dụng. Nếu giá giảm nhưng sản lượng tăng, kịch bản khác với giá và sản lượng cùng giảm.
Bước 2 — Tách lãi suất khỏi credit spread
Đối với trái phiếu, ghi riêng lợi suất chính phủ và spread. Đối với cổ phiếu, kiểm tra chi phí vốn cùng khả năng trả nợ. Đừng dùng “lãi suất giảm” làm bằng chứng đủ rằng tài sản rủi ro sẽ tăng.
Bước 3 — Kiểm tra real yield và đồng tiền định giá
Với vàng, theo dõi lợi suất thực và USD. Với nhà đầu tư Việt Nam, thêm USD/VND và chênh lệch giá trong nước. Một tài sản có thể ổn định bằng USD nhưng biến động mạnh bằng VND.
Bước 4 — Stress-test thay vì đặt cược một kịch bản
Kiểm tra danh mục dưới ba nhánh:
- Disinflation “hạ cánh mềm”: lạm phát giảm nhưng tăng trưởng dương.
- Giảm phát do cầu: lợi nhuận và tín dụng giảm.
- Phản ứng chính sách quá mạnh: lạm phát và lợi suất quay lại.
Đo mức giảm danh mục, nhu cầu tiền mặt và tương quan khi stress. Đa dạng hóa không bảo đảm tránh lỗ, nhưng giảm phụ thuộc vào một lời giải duy nhất.
Bước 5 — Dùng lịch sự kiện, không giao dịch chỉ từ dự báo đồng thuận
Theo dõi ngày công bố CPI, PCE, việc làm, GDP và quyết định ngân hàng trung ương trên lịch kinh tế Mitrade. Đồng thuận thị trường là mốc so sánh; phản ứng thường đến từ độ lệch giữa thực tế, kỳ vọng và định vị.
Góc nhìn chuyên gia — Mitrade Edge #4: Tách cú sốc và phản ứng chính sách
Giai đoạn đầu của giảm phát do cầu có thể kéo cổ phiếu xuống, USD lên và lợi suất chính phủ giảm. Vài tuần sau, QE hoặc tài khóa có thể đảo một phần các quan hệ đó. Nhật ký vĩ mô nên có hai cột: “cú sốc đang xảy ra” và “chính sách đang định giá”.
Câu hỏi thường gặp về giảm phát
Các câu trả lời dưới đây đặt kết luận trước, sau đó nêu điều kiện. Cấu trúc này phù hợp người đọc mobile và giúp công cụ tìm kiếm trích xuất đoạn trả lời rõ ràng.
Giảm phát tiếng Anh là gì?
Giảm phát tiếng Anh là deflation. Thuật ngữ này chỉ sự giảm kéo dài và tương đối rộng của mức giá chung, không chỉ việc một sản phẩm hoặc tài sản riêng lẻ giảm giá.
Một tháng CPI âm có được gọi là giảm phát không?
Chưa đủ. CPI âm một tháng có thể do giá năng lượng, thực phẩm hoặc yếu tố mùa vụ. Cần xem CPI cùng kỳ, CPI lõi, độ rộng, xu hướng nhiều tháng và kỳ vọng giá trước khi kết luận nền kinh tế bước vào giảm phát.
Giảm phát và disinflation khác nhau thế nào?
Disinflation là tốc độ tăng giá giảm nhưng vẫn dương; giá vẫn tăng chậm hơn. Giảm phát là mức giá chung thực sự giảm và tỷ lệ lạm phát thường âm. Lạm phát từ 6% xuống 2% là disinflation, không phải deflation.
Giá bất động sản giảm có phải nền kinh tế giảm phát không?
Không nhất thiết. Đó là giảm giá tài sản, trong khi CPI đo rổ hàng hóa và dịch vụ tiêu dùng. Tuy nhiên, giá bất động sản giảm sâu có thể ảnh hưởng tài sản thế chấp, tín dụng và tổng cầu, từ đó làm tăng rủi ro giảm phát rộng hơn.
Vì sao giảm phát làm nợ tăng dù số tiền vay không đổi?
Vì thu nhập và mức giá giảm trong khi khoản nợ danh nghĩa giữ nguyên. Người vay phải trả cùng số tiền bằng đồng tiền có sức mua cao hơn. Tỷ lệ nợ trên doanh thu hoặc GDP danh nghĩa vì thế có thể tăng.
Giảm phát có tốt cho người gửi tiết kiệm không?
Có thể tăng sức mua của tiền mặt, nhưng không bảo đảm lợi ích ròng. Lãi tiền gửi có thể giảm, rủi ro việc làm tăng và sức khỏe ngân hàng có thể suy yếu. Cần xét lãi suất thực, bảo vệ tiền gửi và tình hình thu nhập.
Giảm phát có làm vàng giảm không?
Không luôn luôn. Kỳ vọng lạm phát giảm có thể làm real yield tăng và gây áp lực lên vàng. Nhưng khủng hoảng tín dụng, QE, lãi suất giảm hoặc nhu cầu trú ẩn có thể hỗ trợ vàng. USD và tỷ giá nội tệ cũng làm thay đổi kết quả.
Giảm phát có làm USD tăng không?
USD có thể tăng trong cú sốc risk-off hoặc thiếu thanh khoản toàn cầu. Sau đó, nếu Fed nới lỏng mạnh hơn các ngân hàng trung ương khác, USD có thể yếu. Cần phân tích chênh lệch lãi suất và phản ứng chính sách tương đối.
Trái phiếu luôn tăng khi giảm phát phải không?
Không. Trái phiếu chính phủ chất lượng cao có thể tăng khi lợi suất giảm. Trái phiếu doanh nghiệp vẫn có thể giảm nếu credit spread và rủi ro vỡ nợ tăng. Trái phiếu dài hạn còn có rủi ro giảm giá khi chính sách làm lạm phát quay lại.
Cổ phiếu ngành nào dễ tổn thương trong giảm phát?
Doanh nghiệp chu kỳ, đòn bẩy cao, phụ thuộc giá tài sản thế chấp hoặc có chi phí cố định lớn thường nhạy hơn. Ngân hàng, bất động sản và hàng hóa có thể chịu áp lực trong kịch bản giảm cầu, nhưng kết quả tùy bảng cân đối và chính sách.
Giảm phát do năng suất tăng có xấu không?
Không nhất thiết. Nếu công nghệ làm giá giảm trong khi sản lượng, thu nhập và việc làm tăng, sức mua có thể cải thiện. Rủi ro thấp hơn nhiều so với giá giảm vì cầu, tín dụng và thu nhập cùng co lại.
Việt Nam năm 2026 có đang giảm phát không?
Theo dữ liệu được rà soát, CPI Việt Nam tháng 8/2026 tăng 4,89% so với cùng kỳ và CPI bình quân tám tháng tăng 4,45%, nên không thể gọi là giảm phát theo CPI toàn phần tại thời điểm đó. Kết luận cần cập nhật khi có dữ liệu mới.
Kết luận: Giá giảm chỉ tốt khi thu nhập và hệ thống tài chính không cùng giảm
Giảm phát không đơn giản là “mọi thứ rẻ hơn”. Đó là trạng thái mức giá chung giảm đủ rộng và đủ lâu để ảnh hưởng kỳ vọng, thu nhập, nợ và quyết định chi tiêu. Một mặt hàng rẻ nhờ năng suất có thể tốt; toàn bộ nền kinh tế hạ giá vì cầu và tín dụng suy yếu lại là câu chuyện khác.
Đối với thị trường, không có tài sản thắng tuyệt đối. Trái phiếu chính phủ có thể hưởng lợi từ lợi suất giảm nhưng trái phiếu doanh nghiệp chịu credit spread. Vàng chịu real yield nhưng cũng phản ứng với rủi ro hệ thống. USD có thể tăng trong flight-to-quality rồi đảo chiều khi chính sách thay đổi. Cổ phiếu phụ thuộc doanh thu, nợ và mức định giá đã phản ánh.
Quy trình đúng là: xác định nguyên nhân, kiểm tra độ rộng và kỳ vọng, tách cú sốc khỏi phản ứng chính sách, sau đó mới đánh giá tài sản. Nếu chỉ nhớ một điều, hãy nhớ rằng giá giảm không tự động là giảm phát, và giảm phát không tạo ra một lệnh giao dịch tự động.
Về Tác Giả & Ban Cố Vấn Báo Cáo: Bài phân tích này được thực hiện bởi Nicky Minh – Senior Financial Market Analyst & Content Strategist. Với hơn 5 năm kinh nghiệm thực chiến phân tích định lượng trên các thị trường trọng yếu (Chứng khoán, Chỉ số vĩ mô và Tiền điện tử), mọi dữ liệu trong báo cáo đều được trích xuất từ tài khoản Real và đối chiếu trực tiếp với các biến số kinh tế tài chính năm 2026. Chúng tôi không đánh giá dựa trên thông cáo báo chí, chúng tôi đánh giá bằng sự sống còn của dòng vốn.
Tài liệu này được cập nhật lần cuối: 09/2026
Kiểm duyệt nội dung: Bài viết này đã được kiểm tra và hiệu đính chuyên môn bởi Bộ Phận Phân tích Dữ liệu Tài chính Mitrade.
Tuyên bố miễn trừ trách nhiệm
Bài viết này chỉ mang tính chất giáo dục và thông tin. Không phải lời khuyên đầu tư hoặc khuyến nghị giao dịch. Giao dịch tài chính phái sinh có rủi ro cao và có thể không phù hợp với tất cả nhà đầu tư. Quá khứ không đảm bảo kết quả tương lai. Hãy tham khảo cố vấn tài chính trước khi đầu tư.