Cổ phiếu HPG là cổ phần của Công ty Cổ phần Tập đoàn Hòa Phát, niêm yết trên HOSE. Phân tích HPG cần kết hợp chu kỳ thép, sản lượng, biên lợi nhuận, dòng tiền và nợ vay; P/E thấp riêng lẻ chưa đủ kết luận cổ phiếu rẻ.
Xem giá cổ phiếu Hòa Phát (HPG) trực tiếp từ biểu đồ Mitrade dưới đây
Contents
- Cổ phiếu HPG đại diện cho điều gì?
- Giá cổ phiếu HPG và biểu đồ: chốt thời điểm trước khi nhận xét
- Chu kỳ thép tác động đến HPG như thế nào?
- Công suất và sản lượng Hòa Phát: phân biệt khả năng với kết quả
- Đọc lợi nhuận HPG: bắt đầu từ báo cáo hợp nhất
- Dòng tiền HPG: lợi nhuận đã chuyển thành tiền đến đâu?
- Nợ vay Hòa Phát: đọc khả năng tài trợ, không chỉ nhìn quy mô
- Định giá cổ phiếu HPG: kết hợp nhiều thước đo
- ROA và ROE của HPG: tăng lợi nhuận có tăng hiệu quả vốn?
- Bối cảnh 2026: các biến số có thể đổi kết quả
- Ba kịch bản phân tích HPG, không gắn giá mục tiêu
- Quy trình tự phân tích HPG trước khi giải ngân
- FAQ về cổ phiếu HPG
- Cổ phiếu HPG là mã của công ty nào, giao dịch ở đâu?
- Giá HPG trong bài có phải giá hôm nay không?
- Vì sao HPG lãi tăng nhưng cổ phiếu vẫn có thể giảm?
- Có nên dùng EPS 1.781 đồng để tính P/E HPG?
- Cổ tức bằng cổ phiếu có làm cổ đông giàu lên ngay không?
- Dung Quất 2 có bảo đảm lợi nhuận HPG tăng không?
- Nợ vay 98.530 tỷ đồng có nghĩa tổng nợ phải trả bằng số đó không?
- P/B khoảng 1,20 lần có đủ để kết luận HPG rẻ không?
- Giá quặng sắt giảm tác động đến HPG sau bao lâu?
- Người mới nên mua HPG hay chỉ theo dõi?
- Kết nối dữ liệu để đưa ra quyết định có cơ sở
- Nguồn dữ liệu và phương pháp
Biểu đồ giá cổ phiếu HPG
HPG · HOSE · Giá cuối nến ngày · VND/cổ phiếu
Xem dữ liệu 10 phiên gần nhất
| Ngày | Giá cuối nến (VND) | Khối lượng (CP) |
|---|
| Điều cần biết nhanh | Thông tin |
|---|---|
| Mã và thị trường | HPG — HOSE |
| Giá tham chiếu | 20.050 đồng/cổ phiếu, đóng cửa 02/10/2026 |
| Trọng tâm phân tích | Chu kỳ thép, mở rộng công suất và hiệu quả sử dụng vốn |
| Doanh thu thuần 6 tháng 2026 | Khoảng 108.060 tỷ đồng |
| LNST hợp nhất / thuộc cổ đông công ty mẹ | Khoảng 15.480 / 15.365 tỷ đồng |
| Điểm cần bóc tách | Khoảng 4.929 tỷ đồng lãi bán, thanh lý khoản đầu tư tài chính |
| CFO 6 tháng 2026 | Khoảng 12.642 tỷ đồng |
| Vay và nợ thuê tài chính 30/06/2026 | Khoảng 98.530 tỷ đồng |
| Câu hỏi quyết định | Thép tạo lợi nhuận và tiền bền đến đâu sau khi vốn mới đi vào vận hành? |
Nguồn: giá Vietstock, BCTC hợp nhất soát xét 6 tháng 2026. Số liệu tài chính làm tròn đến tỷ đồng; tỷ lệ trong bài tính từ số gốc.
Cổ phiếu HPG đại diện cho điều gì?
Mua HPG là mua một phần quyền lợi kinh tế trong Hòa Phát. Để đánh giá quyền lợi ấy, hãy bắt đầu từ cách doanh nghiệp kiếm tiền, thay vì chỉ nhìn màu xanh đỏ trên bảng giá.
Hòa Phát có nhiều hoạt động, nhưng thép là trục chính của mô hình kinh doanh. Thép xây dựng phục vụ công trình; HRC, tức thép cuộn cán nóng, là đầu vào cho nhiều hoạt động gia công và sản xuất công nghiệp. Nông nghiệp và bất động sản bổ sung vào kết quả tập đoàn, song không thể dùng một quý lãi lớn ở các mảng này để thay thế việc phân tích ngành thép.
Một nhà máy thép cần nhiều vốn trước khi tạo ra sản phẩm. Doanh nghiệp phải xây lò, dây chuyền cán, hệ thống năng lượng và hạ tầng hỗ trợ. Khi công suất đi vào hoạt động, tài sản bắt đầu chịu khấu hao; phần chi phí tài trợ đủ điều kiện vốn hóa trước đó cũng có thể chuyển sang ghi nhận trên kết quả kinh doanh.
Vì vậy, câu chuyện “nhà máy mới đã hoàn thành” mới chỉ giải quyết một nửa vấn đề. Nửa còn lại là có bán được sản phẩm với chênh lệch giá đủ tốt để trả chi phí, thu hồi vốn và tạo tiền cho cổ đông hay không.
Nhà đầu tư thường mắc lỗi đánh đồng doanh nghiệp lớn với cổ phiếu luôn hấp dẫn. Quy mô có thể tạo lợi thế mua nguyên liệu, vận hành và phân phối. Nhưng giá mua quá cao, chu kỳ xấu hoặc lợi nhuận khó lặp lại vẫn có thể khiến khoản đầu tư kém hiệu quả.
Một cách đọc gọn hơn là đi theo bốn lớp: bán bao nhiêu — lời bao nhiêu — thu bao nhiêu tiền — cần thêm bao nhiêu vốn. Bốn lớp này sẽ xuyên suốt phần phân tích HPG bên dưới.
Giá cổ phiếu HPG và biểu đồ: chốt thời điểm trước khi nhận xét
Giá chỉ có ý nghĩa khi đi kèm phiên giao dịch và đơn vị. Một con số được lấy từ tháng trước không thể đứng cạnh báo cáo mới mà thiếu chú thích, rồi trở thành căn cứ mua bán hôm nay.
Theo Vietstock, HPG ở mức 20.050 đồng tại trạng thái kết thúc phiên ngày 02/10/2026; trang hiển thị mốc 14:59. Investing.com cũng ghi nhận giá đóng cửa 20.050 đồng cho ngày này. Đây là ảnh chụp dữ liệu thị trường, không phải báo giá đang chạy.
Đọc biểu đồ theo đúng câu hỏi đầu tư
Biểu đồ cho biết thị trường đã giao dịch thế nào. Nó không tự giải thích được vì sao lợi nhuận tăng, hàng tồn kho phình ra hay một khoản chuyển nhượng làm EPS thay đổi.
Nếu bạn đầu tư theo chu kỳ nhiều quý, biểu đồ tuần có thể giúp đặt biến động hiện tại vào bối cảnh rộng hơn. Nếu bạn xem thời điểm giải ngân, biểu đồ ngày và khối lượng có ích hơn. Dù dùng khung nào, hãy ghi rõ dữ liệu có điều chỉnh cổ tức, chia tách hoặc quyền phát hành hay không.
Với HPG, điều này đặc biệt quan trọng khi số cổ phiếu tăng do cổ tức bằng cổ phiếu. Một đoạn giá giảm trên biểu đồ chưa điều chỉnh có thể chứa tác động kỹ thuật của quyền, chứ không hoàn toàn phản ánh mức giảm tài sản của cổ đông.
Đừng tự kết luận “đã chạm đáy” chỉ vì cổ phiếu thấp hơn vài phiên trước. Giá thấp hơn chỉ là một quan sát. Để biến nó thành luận điểm đầu tư, bạn cần nối với lợi nhuận tương lai, hiệu quả vốn và mức giá đang trả cho các kết quả ấy.
Lỗi thường gặp: so giá trước quyền với EPS sau quyền
Hai đại lượng ở hai cơ sở cổ phiếu khác nhau sẽ tạo ra một tỷ số có vẻ chính xác nhưng sai bản chất. Hãy chuẩn hóa trước khi tính.
Khi đối chiếu lịch sử, dùng giá đã điều chỉnh tương thích với EPS, hoặc trình bày rõ cách chuyển đổi. Với số liệu hiện tại, kiểm tra số cổ phiếu lưu hành sau phát hành. Đừng lấy vốn điều lệ cuối tháng 6 rồi mặc định đó là số cổ phiếu giao dịch trong tháng 10.
Chu kỳ thép tác động đến HPG như thế nào?
Ngành thép không tăng trưởng theo một đường thẳng. Nhu cầu, nguồn cung, giá bán và chi phí đầu vào cùng chuyển động; lợi nhuận xuất hiện ở khoảng cách giữa chúng.
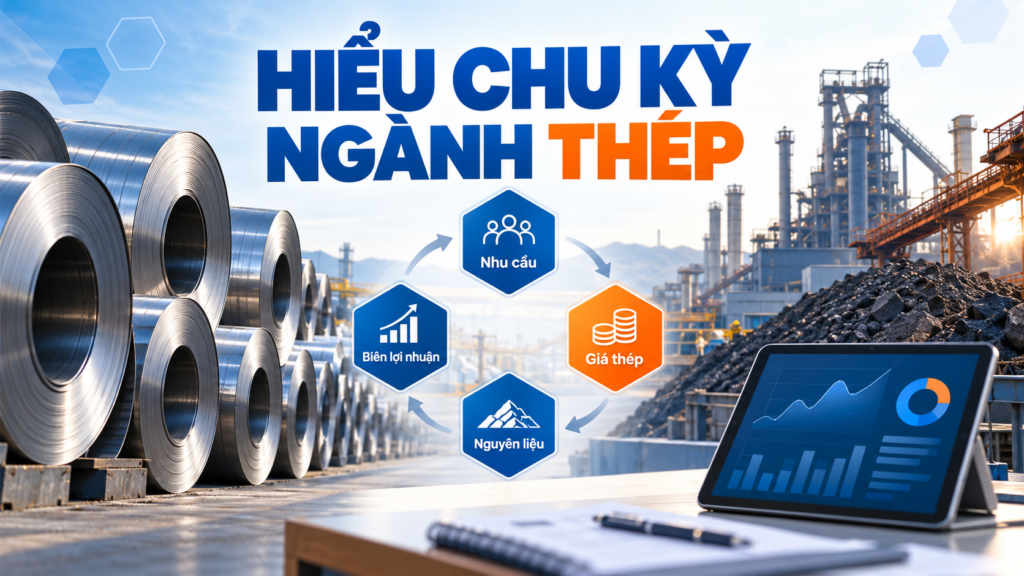
Có thể hình dung doanh thu thép gần đúng bằng sản lượng bán × giá bán bình quân. Lợi nhuận gộp còn phụ thuộc chi phí nguyên liệu, năng lượng, nhân công, khấu hao và cơ cấu sản phẩm. Bán thêm một triệu tấn chưa nói được doanh nghiệp kiếm thêm bao nhiêu tiền nếu chênh lệch bán–chi phí co lại.
Nhu cầu xây dựng và sản xuất công nghiệp là một phía. Phía còn lại là mức cung từ các nhà máy trong nước, thép nhập khẩu và thị trường xuất khẩu. Cầu tăng nhưng cung tăng nhanh hơn vẫn có thể gây sức ép giá. Cầu chưa mạnh nhưng nguồn cung bị hạn chế có thể tạo diễn biến khác.
Với mô hình lò cao, doanh nghiệp phải mua quặng sắt và than luyện cốc trước khi hàng thành phẩm được bán. Giá mua hôm nay có thể đi qua tồn kho rồi mới vào giá vốn ở kỳ sau. Độ trễ ấy giải thích vì sao nhìn giá quặng giao ngay rồi đoán biên lợi nhuận quý hiện tại thường thiếu chính xác.
Vì sao quặng sắt giảm chưa chắc giúp lợi nhuận tăng?
Giá nguyên liệu rẻ hơn có thể giảm chi phí thay thế. Nhưng lợi ích thực tế còn phụ thuộc giá bán thép giảm nhanh hay chậm và lượng hàng mua trước đó đang nằm trong kho.
Giả sử một nhà máy bán thép với giá 12 triệu đồng/tấn và có chi phí liên quan 10 triệu đồng/tấn. Chênh lệch là 2 triệu đồng. Nếu chi phí xuống 9,5 triệu nhưng giá bán xuống 11 triệu, chênh lệch chỉ còn 1,5 triệu. Nguyên liệu đã rẻ đi mà lợi ích trên mỗi tấn vẫn giảm. Đây là ví dụ cơ chế, không phải giá bán hoặc giá thành thực tế của Hòa Phát.
Ngược lại, nếu đầu vào giảm trong khi giá bán giữ được, biên có thể cải thiện. Bạn cần theo dõi cả đầu ra, đầu vào và độ trễ tồn kho. Tách HRC khỏi thép xây dựng khi dữ liệu cho phép, bởi thị trường và khách hàng của hai nhóm không hoàn toàn giống nhau.
Ba dấu hiệu giúp nhận diện vị trí trong chu kỳ
Một chỉ báo dễ gây nhiễu. Ba nhóm tín hiệu đi cùng nhau cho phép bạn kiểm tra chéo thay vì đặt toàn bộ niềm tin vào một tin giá thép.
Thứ nhất là lượng bán. Theo dõi cùng kỳ để giảm nhiễu mùa vụ và theo quý để thấy nhịp thay đổi. Nhưng hãy ghi nhận tăng do nhà máy mới, tăng do thị trường hoặc tăng do nền so sánh thấp.
Thứ hai là biên lợi nhuận. Sản lượng tăng mà biên giảm có thể là cách doanh nghiệp bảo vệ thị phần hoặc phản ánh giá bán yếu. Sản lượng và biên cùng tăng thường có ý nghĩa khác, song vẫn cần kiểm tra chi phí có bị trì hoãn ghi nhận hay không.
Thứ ba là tiền và bảng cân đối. Nếu doanh thu đi lên cùng phải thu, tồn kho và vay ngắn hạn, tăng trưởng đang cần tài trợ. Điều đó có thể hợp lý khi mở công suất, nhưng chỉ nên được đánh giá tốt khi hàng hóa và công nợ chuyển thành tiền theo kế hoạch.
Góc nhìn chuyên gia — Mitrade Edge 1: Đừng mua một con số P/E.
Với doanh nghiệp chu kỳ, lợi nhuận cao ở đỉnh có thể khiến P/E nhìn rất thấp. Hãy hỏi lợi nhuận ấy tồn tại được bao lâu, có khoản chuyển nhượng nào và cần bao nhiêu vốn để duy trì. Đây là nguyên tắc phân tích, không phải tín hiệu mua HPG.
Công suất và sản lượng Hòa Phát: phân biệt khả năng với kết quả
Hòa Phát mở rộng năng lực sản xuất, nhưng công suất thiết kế không phải doanh thu đã ký hợp đồng. Muốn kiểm tra tăng trưởng, bạn phải biết mỗi con số đang nằm ở khâu nào của chuỗi sản xuất.
Theo công bố doanh nghiệp ngày 04/09/2026, công suất thép toàn tập đoàn là 16 triệu tấn/năm. Riêng khu liên hợp Dung Quất là 12 triệu tấn/năm, trong đó có 9 triệu tấn HRC và thép chất lượng cao. Tháng 8/2026, Dung Quất đạt mốc khoảng một triệu tấn gang lỏng. Những đại lượng này không thể cộng thẳng với lượng bán HRC. Nguồn Hòa Phát
| Đại lượng | Nghĩa kinh tế | Lỗi cần tránh |
|---|---|---|
| Công suất thiết kế | Khả năng sản xuất theo thiết kế và phạm vi công bố | Coi là sản lượng đã đạt |
| Gang lỏng | Sản phẩm trung gian ở khâu luyện gang | Coi là lượng thép bán cho khách hàng |
| Thép thô | Sản lượng ở một khâu tiếp theo của sản xuất | Cộng với thành phẩm để tính tổng doanh thu |
| HRC bán ra | Sản phẩm đã tiêu thụ trong nhóm HRC | Cộng trùng với hàng dùng tiếp cho khâu sau |
| Ống thép, tôn mạ | Sản phẩm chế biến sau thép | Cộng cơ học để suy ra hiệu suất luyện thép |
Sự phân biệt này nghe cơ bản nhưng rất đáng tiền. Nếu tử số là gang lỏng theo tháng, mẫu số là công suất HRC theo năm, phép chia không phải tỷ lệ sử dụng công suất hợp lệ. Muốn tính utilization, cần cùng sản phẩm, cùng nhà máy, cùng thời gian và cùng cách đo.
Dung Quất 2 thay đổi bài toán hiệu quả vốn
Nhà máy mới tạo cơ hội tăng lượng bán. Nó cũng làm phần tài sản cần sinh lời lớn hơn, khiến yêu cầu về lợi nhuận và tiền mặt cao hơn trước.
Giai đoạn chạy lên công suất thường có chi phí học vận hành, cơ cấu sản phẩm chưa tối ưu và thời gian xây dựng mạng lưới khách hàng. Khi ổn định hơn, doanh nghiệp có thể phân bổ chi phí cố định trên nhiều sản phẩm. Tuy nhiên, hiệu quả đó có thể bị triệt tiêu nếu giá bán giảm hoặc hàng phải bán với điều kiện tín dụng kéo dài.
Đừng đánh giá dự án chỉ bằng ngày hoàn thành. Hãy xem tiến độ lượng bán, mức tồn kho, lợi nhuận gộp và tiền thu về sau khi dự án vận hành. Một nhà máy chạy tốt về kỹ thuật vẫn cần thị trường đầu ra tốt để đạt hiệu quả tài chính.
Sản lượng HRC cho thấy quy mô tăng, chưa kết luận được biên
HRC là một dữ liệu hữu ích để theo dõi quá trình mở rộng. Dãy số dưới đây cho phép nhìn nhịp thay đổi, nhưng chưa thay thế được bảng giá bán và chi phí.
| Quý | HRC tiêu thụ, nghìn tấn | Nội địa | Xuất khẩu |
|---|---|---|---|
| Q2/2025 | 1.154 | 977 | 177 |
| Q3/2025 | 1.266 | 1.101 | 165 |
| Q4/2025 | 1.642 | 1.482 | 160 |
| Q1/2026 | 1.471 | 1.127 | 344 |
| Q2/2026 | 1.925 | 1.693 | 232 |
Nguồn: Tổng quan kinh doanh Q2/2026 của Hòa Phát, biểu đồ HRC, đơn vị nghìn tấn, số làm tròn. Cơ cấu địa lý và giá bán cần được phân tích thêm; lượng xuất khẩu tăng không mặc nhiên có biên cao hơn.
Thép ray là cơ hội tương lai, cần theo dõi mốc thực hiện
Một sản phẩm mới có thể mở thị trường mới. Nhưng kế hoạch sản xuất, sản phẩm đầu tiên và doanh thu thương mại là ba cột mốc khác nhau.
Thông tin ngày 21/09/2026 của Hòa Phát cho biết dự án nhà máy ray và thép đặc biệt hoàn thành gần 70% tiến độ; công suất thiết kế 700.000 tấn/năm và vốn đầu tư hơn 10.000 tỷ đồng. Doanh nghiệp dự kiến có sản phẩm ray đầu tiên trong Q1/2027. Đây là kế hoạch tại ngày công bố, không phải xác nhận doanh thu năm 2027. Nguồn dự án
Khi định giá, hãy tách doanh thu đang có khỏi cơ hội chưa thương mại hóa. Theo dõi nghiệm thu, tiêu chuẩn sản phẩm, hợp đồng, điều khoản thanh toán và vốn cần bổ sung. Một dự án có triển vọng vẫn có thể cần nhiều thời gian trước khi tạo tiền đủ lớn.
Đọc lợi nhuận HPG: bắt đầu từ báo cáo hợp nhất
Tiêu đề “lãi tăng mạnh” giúp bạn nhận ra một sự kiện. Báo cáo tài chính mới giúp xác định sự kiện ấy đến từ sản xuất, tài chính hay một giao dịch khó lặp lại.
Nền dữ liệu ở đây là BCTC hợp nhất soát xét sáu tháng 2026, công bố trên trang quan hệ cổ đông ngày 28/08/2026. “Soát xét” khác với kiểm toán báo cáo năm; không nên đổi tên mức bảo đảm của báo cáo. Các khoản trong bảng được làm tròn đến tỷ đồng. BCTC gốc
| Chỉ tiêu | 6 tháng 2025 | 6 tháng 2026 | Điều cần đọc |
|---|---|---|---|
| Doanh thu thuần | 73.532 | 108.060 | Quy mô sau giảm trừ doanh thu |
| Lợi nhuận gộp | 12.014 | 18.853 | Chênh lệch doanh thu thuần và giá vốn |
| Biên lợi nhuận gộp | 16,34% | 17,45% | Tính từ số gốc, không phải biên từng sản phẩm |
| Doanh thu tài chính | 936 | 6.555 | Có khoản chuyển nhượng cần tách |
| Chi phí tài chính | 1.950 | 3.795 | Không chỉ gồm lãi vay |
| Trong đó chi phí lãi vay | 1.066 | 2.853 | Gánh nặng tài trợ ghi nhận vào kỳ |
| Lợi nhuận trước thuế | 8.812 | 17.947 | Chưa trừ thuế thu nhập |
| LNST hợp nhất | 7.614 | 15.480 | Bao gồm lợi ích cổ đông không kiểm soát |
| LNST thuộc cổ đông công ty mẹ | 7.601 | 15.365 | Gần hơn với quyền lợi cổ đông HPG |
| EPS cơ bản, đồng/cổ phiếu | 880 | 1.781 | Số so sánh 2025 được trình bày lại |
Nguồn: S3, báo cáo kết quả kinh doanh và thuyết minh 40. EPS không bằng lợi nhuận hợp nhất chia tùy ý cho số cổ phiếu cuối kỳ; báo cáo sử dụng lợi nhuận phân bổ và bình quân gia quyền đã điều chỉnh.
Doanh thu 108.870 tỷ và doanh thu thuần 108.060 tỷ khác gì?
Hai con số có thể cùng xuất hiện trong tài liệu doanh nghiệp mà không mâu thuẫn. Điểm khác biệt nằm ở việc đã trừ giảm trừ doanh thu hay chưa.
Báo cáo ghi doanh thu bán hàng và cung cấp dịch vụ trước giảm trừ khoảng 108.870 tỷ đồng; doanh thu thuần khoảng 108.060 tỷ đồng. Khi tính biên gộp hoặc biên ròng, bài này sử dụng doanh thu thuần. Không lấy lợi nhuận từ báo cáo rồi chia cho một tổng doanh thu khác chỉ vì con số đó nằm trong tiêu đề tin tức.
Tương tự, số liệu phân khúc trong tài liệu tổng quan cần đọc cùng cách trình bày và hợp nhất. Không dùng doanh thu một mảng nhỏ với lợi nhuận có giao dịch chuyển nhượng rồi gọi kết quả là “biên vận hành” của mảng đó.
Khoản lãi 4.929 tỷ đồng cần được xử lý thế nào?
Lợi nhuận chuyển nhượng là lợi nhuận được báo cáo, nhưng khả năng lặp lại khác với lợi nhuận bán thép. Định giá cần nhận diện khác biệt ấy trước khi chọn EPS đại diện.
Thuyết minh 34 ghi khoảng 4.929 tỷ đồng lãi bán, thanh lý các khoản đầu tư tài chính; chú thích cho biết chủ yếu từ chuyển nhượng cổ phần tại các công ty con. Khoản này nằm trong doanh thu hoạt động tài chính, không phải doanh thu thuần bán thép.
Nếu muốn xây dựng lợi nhuận chuẩn hóa, bạn cần biết thuế liên quan, chi phí giao dịch, phần thuộc cổ đông công ty mẹ và các điều chỉnh khác. Không lấy 15.365 trừ thẳng 4.929 rồi gọi đó là “lợi nhuận cốt lõi chính xác”: một bên là sau thuế thuộc công ty mẹ, bên kia là khoản lãi trong doanh thu tài chính trước bước thuế và phân bổ.
Bạn có thể lập một dòng điều chỉnh tạm tính, ghi rõ giả định thuế và phân bổ, rồi cập nhật khi đủ thuyết minh. Hoặc giữ lợi nhuận báo cáo và trình bày riêng khoản khó lặp lại. Cách thứ hai thường tốt hơn việc cố tạo ra một con số chắc chắn khi dữ liệu chưa đủ.
Lỗi thường gặp: coi biên ròng tăng là biên thép tăng
Biên ròng hợp nhất bao gồm nhiều nguồn thu nhập. Nó không thể được dùng trực tiếp để khẳng định hiệu quả bán thép trên mỗi tấn.
Biên ròng sáu tháng 2026 tính theo LNST hợp nhất và doanh thu thuần vào khoảng 14,33%. Con số này chịu tác động của doanh thu tài chính, thuế và các mảng khác. Để đánh giá vận hành thép, cần ưu tiên biên gộp, dữ liệu phân khúc và xu hướng chi phí; sau đó đối chiếu khoản ngoài hoạt động bán hàng.
EPS đã điều chỉnh: đọc thuyết minh trước khi tính P/E
Số cổ phiếu là mẫu số của lợi nhuận trên mỗi cổ phần. Một thay đổi ở mẫu số có thể làm so sánh lịch sử sai nếu bạn chỉ sao chép EPS từ một bài báo cũ.
Theo thuyết minh 40, EPS sáu tháng 2026 là 1.781 đồng; EPS kỳ so sánh được trình bày lại thành 880 đồng. Báo cáo sử dụng khoảng 8,443 tỷ cổ phiếu bình quân gia quyền, phản ánh ảnh hưởng cổ tức cổ phiếu, và có khoản trích quỹ, thù lao khi xác định lợi nhuận phân bổ.
Đây là EPS của sáu tháng, không phải EPS 12 tháng gần nhất. Giá 20.050 chia 1.781 tạo tỷ số khoảng 11,26 lần trên lợi nhuận nửa năm; gọi ngay đó là “P/E HPG hiện tại” sẽ gây hiểu lầm. Nhân đôi EPS để suy ra cả năm cũng cần giả định mùa vụ, chu kỳ và khoản bất thường; trong trường hợp này, giả định ấy đặc biệt nhạy cảm.
Góc nhìn chuyên gia — Mitrade Edge 2: Chuẩn hóa rồi mới so sánh.
Trước khi đặt HPG cạnh một doanh nghiệp khác, hãy đồng bộ kỳ báo cáo, cổ phiếu sau quyền và lợi nhuận thuộc cổ đông công ty mẹ. Một bảng P/E sạch dữ liệu có ích hơn một bảng dài chứa nhiều tỷ số khác cơ sở.
Dòng tiền HPG: lợi nhuận đã chuyển thành tiền đến đâu?
Lợi nhuận là kết quả kế toán. Tiền mặt quyết định doanh nghiệp có thể trả lãi, đầu tư tiếp và phân phối cho cổ đông mà không phải tăng vay quá nhiều hay không.
Báo cáo lưu chuyển tiền tệ chia dòng tiền thành kinh doanh, đầu tư và tài chính. Với doanh nghiệp thép, hãy đọc cả ba. CFO dương lớn là tín hiệu quan trọng, nhưng nếu tiền tiếp tục đi vào tài sản cố định, phần còn lại cho các nhu cầu khác có thể khá nhỏ.
| Chỉ tiêu dòng tiền | 6 tháng 2025 | 6 tháng 2026 | Đơn vị: tỷ đồng |
|---|---|---|---|
| CFO: lưu chuyển thuần từ kinh doanh | 507 | 12.642 | Sau biến động vốn lưu động, lãi và thuế theo báo cáo |
| Chi mua, xây dựng TSCĐ và tài sản dài hạn khác | 10.688 | 12.524 | Trình bày giá trị chi dương để dễ so |
| CFO trừ khoản chi trên | -10.181 | 118 | Thước đo dư tiền đơn giản, không phải FCFF/FCFE đầy đủ |
| Lưu chuyển thuần từ đầu tư | -8.268 | -14.443 | Bao gồm nhiều giao dịch ngoài capex |
| Lưu chuyển thuần từ tài chính | — | 3.257 | Năm 2026 còn có vay, trả vay và cổ tức |
Nguồn: S3, báo cáo lưu chuyển tiền tệ. Dấu “—” là không đưa số so sánh vào bảng này, không có nghĩa bằng 0. Dòng CFO trừ capex được tác giả tính từ số gốc.
CFO tăng mạnh so với nền thấp là cải thiện đáng chú ý. Tuy nhiên, so với 15.480 tỷ đồng LNST hợp nhất, CFO mới khoảng 81,7% trong kỳ. Tỷ lệ một kỳ chưa phải kết luận chất lượng lợi nhuận; cần xem nhiều kỳ và nguyên nhân vốn lưu động.
Vốn lưu động: tiền có thể nằm trong kho hoặc công nợ
Một doanh nghiệp bán nhiều hơn thường cần nguyên liệu và hàng thành phẩm nhiều hơn. Vấn đề cần đánh giá là mức tăng ấy có phù hợp với tăng trưởng và khả năng thu tiền hay không.
Trong báo cáo dòng tiền sáu tháng 2026, biến động phải thu sử dụng khoảng 5.276 tỷ đồng tiền; biến động tồn kho và tài sản sinh học sử dụng khoảng 5.725 tỷ đồng. Ngược lại, biến động phải trả và các khoản liên quan tạo nguồn khoảng 8.598 tỷ đồng. Những dòng này có phạm vi điều chỉnh theo báo cáo lưu chuyển tiền tệ, không hoàn toàn trùng với chênh lệch một khoản mục cuối kỳ trên bảng cân đối.
Điều đó cho thấy tiền kinh doanh không chỉ đến từ “lãi cộng khấu hao”. Điều khoản thanh toán với khách hàng và nhà cung cấp cũng có vai trò lớn. Nếu phải trả tăng nhanh hỗ trợ CFO, hãy kiểm tra kỳ hạn, tính bền vững và khả năng doanh nghiệp phải thanh toán trở lại ở kỳ sau.
Theo dõi vòng quay tồn kho và thời gian thu tiền bằng mẫu số phù hợp. Không chia tồn kho cuối kỳ cho doanh thu của một tháng rồi so với doanh nghiệp dùng số bình quân cả năm. Với HPG, cơ cấu nguyên liệu, sản phẩm dở dang và thành phẩm cũng đáng đọc khi đánh giá tồn kho.
Vì sao CFO tốt mà dòng tiền sau đầu tư vẫn mỏng?
Tiền tạo ra trong hoạt động có thể được tái đầu tư gần hết. Đây là đặc điểm thường thấy ở giai đoạn mở rộng, nhưng không nên tự động xem là tốt hoặc xấu.
Trong kỳ, CFO khoảng 12.642 tỷ đồng, còn chi mua và xây dựng tài sản dài hạn khoảng 12.524 tỷ đồng. Phần chênh đơn giản chỉ khoảng 118 tỷ đồng. Phép tính này chưa phân biệt đầu tư duy trì với đầu tư tăng trưởng, chưa đưa đầy đủ các giao dịch đầu tư khác vào và không đại diện chính xác cho dòng tiền tự do thuộc cổ đông.
Muốn dùng mô hình DCF, bạn phải làm thêm công việc: xác định lợi nhuận vận hành, thuế, khấu hao, vốn lưu động và capex thích hợp; chọn dòng tiền cho doanh nghiệp hay cho cổ đông; sau đó dùng tỷ lệ chiết khấu tương ứng. Một phép trừ nhanh chỉ là bước sàng lọc, không phải mô hình định giá hoàn chỉnh.
Lỗi thường gặp: tính tiền bán khoản đầu tư như tiền bán thép
Tiền từ chuyển nhượng có thể cải thiện thanh khoản và giảm nhu cầu vay. Nhưng nguồn tiền ấy không nói rằng mỗi năm doanh nghiệp sẽ bán thép thu được cùng số tiền.
Hãy để dòng tiền chuyển nhượng ở nhóm đầu tư theo báo cáo, rồi phân tích tác động tới bảng cân đối. Nếu dùng nó trong dự báo dài hạn, cần giải thích tài sản nào còn có thể bán và việc bán tài sản làm mất nguồn lợi nhuận nào. Không lặp vô hạn một khoản thu hữu hạn.
Nợ vay Hòa Phát: đọc khả năng tài trợ, không chỉ nhìn quy mô
Khoản vay lớn là một dữ kiện cần phân tích. Mức độ áp lực phụ thuộc tiền tạo ra, kỳ hạn, lãi suất, tài sản bảo đảm và lượng thanh khoản thực sự có thể sử dụng.
| Khoản mục | 31/12/2025 | 30/06/2026 | Đơn vị: tỷ đồng |
|---|---|---|---|
| Tổng tài sản | 257.899 | 278.930 | Số đầu kỳ được trình bày phân loại lại |
| Hàng tồn kho thuần | 52.131 | 55.608 | Sau dự phòng |
| Xây dựng cơ bản dở dang | 10.702 | 13.987 | Không phải toàn bộ capex đã chi |
| Tổng nợ phải trả | 126.679 | 137.414 | Bao gồm vay và các nghĩa vụ khác |
| Vay và nợ thuê tài chính ngắn hạn | 64.695 | 71.433 | Phần đáo hạn theo phân loại báo cáo |
| Vay và nợ thuê tài chính dài hạn | 27.479 | 27.097 | Không thay thế lịch trả nợ chi tiết |
| Tổng vay và nợ thuê tài chính | 92.174 | 98.530 | Tác giả cộng hai dòng trên |
| Tiền và tương đương tiền | 8.325 | 9.782 | Không bao gồm mọi khoản tiền gửi kỳ hạn |
| Đầu tư nắm giữ đến đáo hạn ngắn hạn | 19.878 | 27.474 | Cần kiểm tra điều kiện sử dụng |
| Vốn chủ sở hữu hợp nhất | 131.220 | 141.516 | Có lợi ích cổ đông không kiểm soát |
Nguồn: S3, bảng cân đối kế toán hợp nhất. Tổng vay khoảng 98.530 tỷ đồng khác tổng nợ phải trả khoảng 137.414 tỷ đồng. Dùng hai con số thay thế nhau sẽ làm sai cả tỷ lệ đòn bẩy lẫn định giá EV.
Nợ ròng cần ghi rõ đã trừ khoản nào
Một doanh nghiệp có tiền gửi đáng kể có thể có nợ ròng thấp hơn nợ gộp. Tuy nhiên, không phải khoản tài sản tài chính ngắn hạn nào cũng sẵn sàng trả nợ ngay.
Nếu chỉ trừ tiền và tương đương tiền, nợ ròng đơn giản tại 30/06/2026 khoảng 88.748 tỷ đồng. Nếu trừ thêm toàn bộ khoản đầu tư nắm giữ đến đáo hạn ngắn hạn, kết quả còn khoảng 61.274 tỷ đồng. Cách thứ hai chỉ có ý nghĩa phù hợp khi các khoản đó đủ thanh khoản, không bị hạn chế hoặc cầm cố theo cách ảnh hưởng khả năng sử dụng.
Đây là hai quy ước tính, không phải hai sự thật đối nghịch. Khi so sánh doanh nghiệp, hãy dùng cùng quy ước và nêu rõ phạm vi. Đồng thời kiểm tra tiền thuộc công ty nào trong tập đoàn và nghĩa vụ tương ứng có thể được thanh toán từ nguồn ấy hay không.
Tổng vay và nợ thuê tài chính chia vốn chủ sở hữu hợp nhất vào khoảng 0,70 lần. Tỷ lệ này cho một lát cắt về đòn bẩy, nhưng không tự chứng minh nợ “an toàn”. CFO, lịch đáo hạn và nhu cầu đầu tư mới vẫn là các phần bắt buộc của bài toán.
Lãi vay tăng: cần đọc cả vốn hóa và vốn lưu động
Lãi ghi nhận trên kết quả kinh doanh có thể tăng khi dự án chuyển sang vận hành, ngay cả khi lãi suất thị trường không tăng tương ứng. Đừng giải thích mọi biến động bằng chính sách tiền tệ.
Chi phí lãi vay sáu tháng 2026 khoảng 2.853 tỷ đồng, so với 1.066 tỷ đồng cùng kỳ. Tài liệu tổng quan Q2/2026 của doanh nghiệp đề cập tác động của việc dừng vốn hóa ở Dung Quất 2 và nhu cầu vốn lưu động. Đó là giải thích của doanh nghiệp; cần tiếp tục đối chiếu thuyết minh vay và kỳ báo cáo sau.
Để dự báo, phân biệt lãi vay đã ghi nhận, tiền lãi thực trả và lãi được vốn hóa. Trong kỳ, tiền trả lãi vay theo báo cáo lưu chuyển khoảng 2.765 tỷ đồng. Các đại lượng có thể khác nhau do thời điểm ghi nhận và phạm vi phân loại.
Góc nhìn chuyên gia — Mitrade Edge 3: Kiểm tra sức chịu đựng trước khi dự báo tăng trưởng.
Hãy thử một quý giá bán yếu hơn và hàng thu tiền chậm hơn. Nếu luận điểm chỉ đứng vững khi doanh nghiệp liên tục tăng vay hoặc bán tài sản, mức rủi ro đang cao hơn con số lợi nhuận thể hiện. Ghi điều kiện bác bỏ luận điểm trước khi giải ngân giúp quyết định bớt phụ thuộc cảm xúc.
Định giá cổ phiếu HPG: kết hợp nhiều thước đo
Không có một tỷ số đủ sức trả lời mọi câu hỏi về HPG. Doanh nghiệp chu kỳ và có tài sản lớn cần được nhìn qua cả lợi nhuận, giá trị sổ sách và hiệu quả của số vốn đã đầu tư.
P/E cho biết giá đang trả cho một đơn vị lợi nhuận trên mỗi cổ phiếu. P/B so giá với vốn sổ sách trên mỗi cổ phiếu. EV/EBITDA đưa cấu trúc tài trợ vào góc nhìn doanh nghiệp. DCF buộc bạn dự báo tiền và nhu cầu tái đầu tư. Mỗi cách có một điểm mù riêng.
P/E: chọn đúng lợi nhuận ở mẫu số
Mẫu số cần là lợi nhuận cho một kỳ được xác định rõ. Với HPG, nên phân biệt EPS báo cáo, EPS 12 tháng và EPS chuẩn hóa theo chu kỳ.
EPS 12 tháng gần nhất cần nối các kỳ tương thích, có điều chỉnh số cổ phiếu và khoản phân bổ khi cần. EPS dự phóng cần một mô hình và giả định công khai. EPS chuẩn hóa cần giải thích vì sao mức lợi nhuận được chọn đại diện tốt hơn đỉnh hoặc đáy hiện tại.
Bảng sau chỉ minh họa độ nhạy ở giá 20.050 đồng. Các mức EPS là giả định cho một năm, không phải dự báo lợi nhuận HPG và không tạo ra giá mục tiêu.
| EPS năm giả định, đồng | Giá giữ cố định, đồng | P/E theo giả định |
|---|---|---|
| 1.500 | 20.050 | 13,37 lần |
| 2.000 | 20.050 | 10,03 lần |
| 2.500 | 20.050 | 8,02 lần |
Cùng một giá, kết luận “rẻ” có thể thay đổi chỉ vì bạn chọn mẫu số khác. Vì thế, công việc có giá trị nhất thường là bảo vệ giả định lợi nhuận, chứ không phải tìm một hệ số P/E đẹp để nhân vào.
Bẫy chu kỳ: P/E thấp lúc lợi nhuận đang cao
Thị trường có thể dự đoán lợi nhuận sắp giảm trước khi báo cáo thể hiện. Khi đó, P/E tính bằng lợi nhuận vừa công bố nhìn thấp mà giá vẫn giảm.
Chiều ngược lại cũng xảy ra: lợi nhuận ở đáy làm P/E cao hoặc không dùng được, trong khi giá đã phản ánh kỳ vọng phục hồi. Điều này không có nghĩa luôn mua lúc P/E cao và bán lúc P/E thấp. Nó có nghĩa bạn phải hiểu mẫu số đang ở đâu trong chu kỳ.
P/B: tính trên vốn thuộc cổ đông công ty mẹ
P/B giúp kiểm tra mức giá trả cho nền vốn. Tuy nhiên, vốn sổ sách chỉ đáng giá khi tài sản có khả năng sinh lời tương xứng và các khoản tổn thất đã được phản ánh hợp lý.
Tại 30/06/2026, vốn chủ sở hữu hợp nhất khoảng 141.516 tỷ đồng; lợi ích cổ đông không kiểm soát khoảng 860 tỷ đồng. Vốn thuộc cổ đông công ty mẹ theo phép trừ là khoảng 140.656 tỷ đồng. Thuyết minh sự kiện sau kỳ kế toán ghi vốn điều lệ sau đợt phát hành cổ tức là 84.429.645.200.000 đồng, tương ứng khoảng 8,443 tỷ cổ phiếu mệnh giá 10.000 đồng. [S3, thuyết minh 43]
Kết hợp nền vốn ngày 30/06 với số cổ phiếu sau đợt phát hành được báo cáo, BVPS minh họa khoảng 16.660 đồng, và P/B tại giá đóng cửa 02/10 khoảng 1,20 lần. Đây là phép tính khác thời điểm được công khai: chưa cập nhật lợi nhuận, cổ tức tiền hoặc thay đổi vốn sau tháng 6; cần xác nhận không có phát hành khác trước khi sử dụng cho giao dịch.
Không so 1,20 lần với một “ngưỡng rẻ” cố định. Cần đặt nó cạnh ROE bền vững, chất lượng tài sản và chi phí vốn chủ sở hữu. P/B thấp vẫn có thể hợp lý nếu vốn sinh lời thấp; P/B cao có thể được hỗ trợ bởi hiệu quả tốt, nhưng cũng có thể phản ánh kỳ vọng quá cao.
EV/EBITDA và DCF: hữu ích nhưng không bỏ qua capex
Khi cấu trúc nợ và khấu hao lớn, góc nhìn doanh nghiệp có thể bổ sung cho P/E. Song EBITDA không phải tiền có thể phân phối cho cổ đông.
EV thường kết hợp vốn hóa, nợ và các điều chỉnh như tiền, cổ đông không kiểm soát theo quy ước mô hình. EBITDA cần được xây dựng nhất quán, tách khoản bất thường và bảo đảm phù hợp với phạm vi EV. Không lấy một số EBITDA của mảng thép rồi chia cho EV của toàn tập đoàn.
DCF có thể đưa thời gian chạy công suất vào mô hình, nhưng rất nhạy với giá thép, biên, capex và tỷ lệ chiết khấu. Nếu giá trị cuối kỳ chiếm phần lớn kết quả, hãy thử thay đổi giả định tăng trưởng dài hạn và tỷ suất sinh lời của vốn tái đầu tư. Một bảng tính dài không làm giả định trở nên đáng tin hơn.
Để đi sâu, tiếp tục với bài cluster cách định giá cổ phiếu và bảng kiểm đọc báo cáo tài chính trên website. Hai bước này giúp bạn hiểu nguồn gốc mẫu số trước khi dùng tỷ số để quyết định.
ROA và ROE của HPG: tăng lợi nhuận có tăng hiệu quả vốn?
Doanh nghiệp lớn hơn chưa chắc tạo giá trị tốt hơn trên mỗi đồng vốn. ROA và ROE giúp kiểm tra lợi nhuận có theo kịp lượng tài sản và vốn chủ sở hữu hay không.
Trong bài này, ROA sáu tháng sử dụng LNST hợp nhất chia tổng tài sản bình quân đầu–cuối kỳ. ROE của cổ đông công ty mẹ sử dụng LNST thuộc công ty mẹ chia vốn thuộc công ty mẹ bình quân. Cách chọn phạm vi phải được giữ nhất quán.
| Chỉ tiêu minh họa | Tử số / mẫu số | Kết quả cho 6 tháng 2026 |
|---|---|---|
| ROA | LNST hợp nhất / tài sản bình quân 31/12/2025 và 30/06/2026 | 5,77% |
| ROE thuộc cổ đông công ty mẹ | LNST công ty mẹ / vốn công ty mẹ bình quân hai mốc | 11,39% |
| Biên ròng hợp nhất | LNST hợp nhất / doanh thu thuần 6 tháng | 14,33% |
Nguồn tính: S3. Các tỷ lệ là cho sáu tháng, chưa thường niên hóa, chưa chuẩn hóa khoản chuyển nhượng và không phải tỷ lệ TTM. Bình quân hai mốc chỉ là xấp xỉ khi tài sản thay đổi nhiều trong kỳ.
Vì sao ROE có thể tăng mà rủi ro cũng tăng?
ROE chịu ảnh hưởng của cả lợi nhuận và đòn bẩy. Một tỷ lệ cao hơn cần được giải thích, không nên mặc định là chất lượng tốt hơn.
Doanh nghiệp vay thêm để đầu tư có thể tăng lợi nhuận trên vốn chủ nếu dự án tạo lợi nhuận tốt hơn chi phí vay. Khi chu kỳ đảo chiều, chi phí lãi và nghĩa vụ trả nợ vẫn tồn tại. Chính đòn bẩy làm lợi ích và tổn thất khuếch đại.
Cách phân rã DuPont giúp nối biên lợi nhuận, vòng quay tài sản và đòn bẩy với ROE. Để dùng đúng, hãy đồng bộ lợi nhuận, vốn và tài sản theo phạm vi hợp nhất hoặc công ty mẹ. Đừng trộn những tỷ lệ khác cách tính chỉ vì chúng cùng có nhãn “ROE”.
Tài sản mới cần thời gian, nhưng phải có tiêu chí theo dõi
Một dự án vừa vận hành có thể khiến ROA ngắn hạn chưa phản ánh đầy đủ năng lực tương lai. Điều này là lý do để theo dõi thêm, không phải lý do để bỏ qua hiệu quả vốn.
Hãy kiểm tra sau từng quý: lượng bán tăng đến đâu, biên cải thiện thế nào, tồn kho và công nợ có quay nhanh hơn không, nhu cầu capex còn bao nhiêu. Nếu tài sản tăng liên tục còn lợi nhuận vận hành và tiền không cải thiện, luận điểm cần được xem lại.
Đọc tiếp bài ROA và ROE để hiểu cách dùng bình quân, thời kỳ và đòn bẩy. Với HPG, tỷ lệ sau khi tách khoản khó lặp lại thường có ích hơn một con số ROE cao đứng riêng.
Bối cảnh 2026: các biến số có thể đổi kết quả
Một mô hình tài chính tốt phải gắn với thị trường mà doanh nghiệp đang hoạt động. Bối cảnh 2026 đáng theo dõi gồm nhu cầu, phòng vệ thương mại, carbon, chi phí vốn và tỷ giá.
Triển vọng tháng 04/2026 của worldsteel dự báo nhu cầu thép toàn cầu năm 2026 tăng khoảng 0,3%, đồng thời nêu rủi ro từ xung đột và giả định của dự báo. Đây là dự báo tại thời điểm tháng 4, không phải số tiêu thụ đã thực hiện hoặc bản cập nhật tháng 10. Nguồn worldsteel
Đối với HPG, đầu tư công, xây dựng tư nhân và sản xuất công nghiệp cần được chuyển thành đơn hàng và điều kiện thanh toán. Kế hoạch giải ngân hạ tầng lớn không đồng nghĩa Hòa Phát đã có toàn bộ hợp đồng hoặc đã thu tiền. Hãy theo dõi tiến độ thực hiện, thay vì chỉ cộng quy mô các dự án trên báo.
Phòng vệ thương mại hỗ trợ cạnh tranh, không bảo đảm lợi nhuận
Biện pháp thương mại có thể thay đổi chênh lệch giá giữa hàng nhập và hàng nội địa. Nhưng tác động cần đọc đúng phạm vi sản phẩm, xuất xứ và trường hợp miễn trừ.
Bộ Công Thương thông báo ngày 30/07/2026 về Quyết định 1917/QĐ-BCT ngày 28/07/2026, áp dụng biện pháp chống lẩn tránh chính thức đối với một số HRC xuất xứ Trung Quốc có chiều rộng lớn hơn 1.880 mm và không quá 2.300 mm. Thông báo cũng đề cập quy trình miễn trừ. Không được diễn giải thành thuế áp dụng đồng loạt cho mọi thép nhập khẩu. Nguồn Bộ Công Thương
Về kinh tế, hạn chế cạnh tranh ở một phân khúc có thể hỗ trợ điều kiện bán hàng. Tuy nhiên, cầu yếu, sản phẩm thay thế hoặc cạnh tranh nội địa vẫn có thể làm giá chịu sức ép. Kết luận tài chính phải được kiểm tra bằng sản lượng, giá và biên thực tế của doanh nghiệp.
CBAM: thêm yêu cầu về phát thải và chi phí thị trường
Xuất khẩu thép không chỉ là chênh lệch giá hàng hóa. Khả năng cung cấp dữ liệu và đáp ứng điều kiện nhập khẩu cũng có thể ảnh hưởng sức cạnh tranh.
Ủy ban châu Âu xác nhận CBAM áp dụng giai đoạn chính thức từ 01/01/2026 và bao gồm sắt, thép thuộc phạm vi quy định. Nghĩa vụ pháp lý trực tiếp tập trung ở bên nhập khẩu EU theo điều kiện của cơ chế; tác động kinh tế có thể được phản ánh vào giá và hợp đồng với nhà sản xuất. Nguồn EC
Không lấy một giá carbon rồi nhân tùy ý với toàn bộ sản lượng HPG để gọi đó là “thuế phải nộp”. Cần biết hàng nào xuất vào EU, phạm vi mã hàng, phát thải được xác minh và các điều chỉnh áp dụng. Trong mô hình, hãy dùng CBAM như một nhóm giả định cần kiểm tra, không phải một khoản chi đã biết chính xác.
Lãi suất và tỷ giá đi vào báo cáo qua nhiều đường
Lãi suất điều hành là một biến vĩ mô, còn lãi vay doanh nghiệp phụ thuộc hợp đồng và cấu trúc tài trợ. Tỷ giá cũng tác động khác nhau đến nguyên liệu nhập, khoản vay và doanh thu xuất khẩu.
Hãy theo dõi lịch điều chỉnh lãi của các khoản vay, tỷ trọng tiền gửi, đồng tiền của nghĩa vụ và cơ chế phòng ngừa nếu có. Không suy luận “USD tăng thì HPG chắc chắn lỗ” mà bỏ qua các nguồn thu ngoại tệ hoặc thời điểm ghi nhận.
Ở cấp danh mục, bạn có thể theo dõi lịch kinh tế về lãi suất, CPI và tỷ giá. Nhưng quyết định về HPG vẫn cần đi qua báo cáo riêng của doanh nghiệp: tiền trả lãi, chênh lệch tỷ giá, dư nợ và điều kiện vốn lưu động.
Ba kịch bản phân tích HPG, không gắn giá mục tiêu
Kịch bản giúp bạn chuẩn bị cho sự bất định. Mục tiêu là xác định điều kiện nào làm luận điểm mạnh lên hoặc yếu đi, thay vì tạo một con số giá có vẻ chắc chắn.
| Biến số | Kịch bản thuận lợi | Kịch bản trung tính | Kịch bản bất lợi |
|---|---|---|---|
| Lượng bán | Công suất mới có đầu ra tốt | Lượng bán tăng nhưng không đều | Cầu yếu, cạnh tranh tăng |
| Giá và nguyên liệu | Chênh lệch đầu ra–đầu vào cải thiện | Hai phía biến động bù trừ | Giá bán giảm nhanh hơn giá vốn |
| Biên gộp | Cải thiện nhờ cơ cấu và vận hành | Giữ quanh nền theo dõi | Co lại dù sản lượng vẫn cao |
| Vốn lưu động | Kho và công nợ chuyển tiền nhanh | Cần thêm vốn theo quy mô | Hàng và phải thu tăng nhanh |
| Tài trợ | CFO hỗ trợ capex và nghĩa vụ | Vẫn cần vay nhưng có kiểm soát | Vay và lãi tăng, thanh khoản co |
| Khoản chuyển nhượng | Phân tích riêng, không kéo dài | Không coi là thu nhập thường niên | Lợi nhuận báo cáo gây ảo giác sức mạnh |
| Hành động nghiên cứu | Kiểm tra tính bền vững | Chờ dữ liệu xác nhận | Xem lại luận điểm và mức phơi nhiễm |
Các cột trên là khung giả định, không phải xác suất hay dự báo chính thức. Bạn cần thêm ngưỡng theo dõi phù hợp với mô hình của mình và cập nhật khi có báo cáo mới.
Bài tập độ nhạy: một điểm phần trăm biên có thể đáng kể
Quy mô doanh thu lớn khiến thay đổi nhỏ ở biên tạo chênh lệch lợi nhuận lớn. Bài tập sau cho thấy cơ chế, không dự báo kết quả kỳ tiếp theo.
Giữ doanh thu thuần sáu tháng ở mức làm tròn 108.060 tỷ đồng và thay biên gộp. Không đổi cơ cấu, thuế, lãi vay hay chi phí khác trong phép tính này.
| Biên gộp giả định | Lợi nhuận gộp, tỷ đồng | Chênh so với mức 17,45%, tỷ đồng |
|---|---|---|
| 15,45% | 16.695 | -2.161 |
| 16,45% | 17.776 | -1.081 |
| 17,45% | 18.857 | 0 |
| 18,45% | 19.937 | +1.081 |
| 19,45% | 21.018 | +2.161 |
Các mức trong bảng tính bằng doanh thu nhân biên giả định và làm tròn. Một điểm phần trăm biên tương ứng khoảng 1.081 tỷ đồng lợi nhuận gộp; không phải mức thay đổi LNST tương đương.
Nếu doanh thu cũng thay đổi, phải tính lại cả bảng. Nếu nguyên liệu, sản phẩm và công suất chuyển dịch, không thể dùng một biên cố định vô thời hạn. Sau bước lợi nhuận gộp, bạn còn phải dự báo chi phí bán hàng, quản lý, tài chính và thuế.
Điều kiện nào khiến bạn phải xem lại luận điểm?
Một luận điểm đầu tư chỉ hữu ích khi có cách kiểm tra sai. Hãy viết điều kiện bác bỏ trước khi bị ảnh hưởng bởi giá đang tăng hay giảm.
Ví dụ, bạn kỳ vọng công suất mới giúp lượng bán và hiệu quả vốn tốt lên. Khi các kỳ liên tiếp cho thấy lượng bán tăng nhưng biên giảm, tiền bị giữ trong kho và nợ ngắn hạn tăng nhanh, hãy xem lại giả định đầu ra và thời gian thu hồi vốn.
Nếu luận điểm dựa vào phục hồi chu kỳ, hãy kiểm tra liệu kết quả tốt đến từ thép hay từ khoản chuyển nhượng. Nếu dựa vào định giá hấp dẫn, hãy kiểm tra mẫu số lợi nhuận có bền không. Nếu dựa vào dự án mới, theo dõi tiến độ thương mại chứ không chỉ tiến độ xây dựng.
Quy trình tự phân tích HPG trước khi giải ngân
Bạn không cần đoán chính xác từng phiên để có một quy trình tốt. Việc cần làm là kiểm soát dữ liệu, giả định và mức tổn thất danh mục có thể chịu được.
- Chốt dữ liệu: ghi phiên giá, báo cáo đang dùng, số cổ phiếu và cơ sở điều chỉnh.
- Đọc ngành: xem lượng bán, giá thép, nguyên liệu, cầu trong nước và cạnh tranh.
- Bóc lợi nhuận: tách hợp nhất/công ty mẹ, vận hành/chuyển nhượng, kỳ thường/kỳ bất thường.
- Kiểm tra tiền: CFO, tồn kho, phải thu, phải trả, capex và nguồn tài trợ.
- Kiểm tra nợ: kỳ hạn, chi phí lãi, tiền gửi, hạn chế sử dụng và nhu cầu vốn mới.
- Định giá chéo: dùng P/E, P/B và hiệu quả vốn; thử nhiều mức lợi nhuận có giải thích.
- Viết kịch bản: điều kiện thuận lợi, bất lợi và điều kiện bác bỏ luận điểm.
- Kiểm tra danh mục: tỷ trọng ngành, mức tập trung, đòn bẩy và thời gian nắm giữ.
Nếu một bước chưa đủ dữ liệu, ghi “chưa xác minh”. Đừng lấp ô trống bằng một con số từ diễn đàn mà không biết nó là dự báo, số thực hiện hay số đã điều chỉnh.
Mua cổ phiếu và dùng sản phẩm đòn bẩy là hai quyết định khác nhau
Hiểu doanh nghiệp không tự động đồng nghĩa hiểu công cụ giao dịch. Trước khi chuyển sang tài khoản hoặc Demo, hãy xác định bạn đang mua quyền sở hữu hay giao dịch biến động giá theo hợp đồng.
Cổ phiếu cơ sở và sản phẩm phái sinh có thể khác về quyền cổ đông, phí, tài trợ qua đêm, ký quỹ và cơ chế thanh lý. Đòn bẩy làm mức lỗ trên vốn tự có tăng nhanh hơn. Không lấy một luận điểm đầu tư dài hạn rồi dùng nó để biện minh cho vị thế đòn bẩy không đủ khả năng chịu biến động ngắn hạn.
Bài này không xác nhận HPG là sản phẩm đang được cung cấp trên Mitrade. Người đọc cần kiểm tra danh mục công cụ, pháp nhân cung cấp, điều kiện tài khoản và quy định áp dụng trước khi sử dụng dịch vụ.
FAQ về cổ phiếu HPG
Các câu hỏi dưới đây tập trung vào những chỗ dễ nhầm khi đọc Hòa Phát. Chúng được biên soạn từ nghiên cứu và ngữ cảnh nhà đầu tư, không được quảng bá là dữ liệu PAA đã trích xuất trực tiếp.
Cổ phiếu HPG là mã của công ty nào, giao dịch ở đâu?
HPG là mã cổ phiếu của Công ty Cổ phần Tập đoàn Hòa Phát, giao dịch trên HOSE. Thép là hoạt động trọng tâm; khi đánh giá cổ phiếu, nên đọc báo cáo hợp nhất và phân biệt lợi nhuận thuộc cổ đông công ty mẹ với tổng lợi nhuận tập đoàn.
Giá HPG trong bài có phải giá hôm nay không?
Giá 20.050 đồng là giá đóng cửa phiên 02/10/2026, đối chiếu Vietstock và Investing.com. Nó không phải giá trực tiếp. Trước khi đặt lệnh, hãy kiểm tra bảng giá của phiên đang giao dịch và cơ sở điều chỉnh khi so lịch sử.
Vì sao HPG lãi tăng nhưng cổ phiếu vẫn có thể giảm?
Giá phản ánh kỳ vọng tương lai và mức định giá, còn báo cáo phản ánh một kỳ đã qua. Lợi nhuận tăng do khoản chuyển nhượng, lợi nhuận thấp hơn kỳ vọng, chi phí vốn tăng hoặc triển vọng chu kỳ yếu đi đều có thể khiến hai hướng diễn biến khác nhau. Đây là các cơ chế có thể xảy ra, không phải kết luận nguyên nhân một phiên HPG cụ thể.
Có nên dùng EPS 1.781 đồng để tính P/E HPG?
Đó là EPS sáu tháng 2026 trong báo cáo soát xét. Có thể dùng để phân tích kỳ này, nhưng không gọi giá chia EPS nửa năm là P/E 12 tháng. Muốn tính P/E TTM hoặc dự phóng, cần EPS tương thích về thời gian và số cổ phiếu, cùng cách xử lý khoản khó lặp lại.
Cổ tức bằng cổ phiếu có làm cổ đông giàu lên ngay không?
Số cổ phiếu tăng không tự tạo thêm lợi nhuận hay tiền cho doanh nghiệp. Giá tham chiếu và các chỉ tiêu trên mỗi cổ phần có thể được điều chỉnh theo quyền. Hãy so tổng quyền lợi kinh tế trên cùng cơ sở, thay vì chỉ vui vì số lượng cổ phiếu trong tài khoản tăng.
Dung Quất 2 có bảo đảm lợi nhuận HPG tăng không?
Không. Công suất mới cần đầu ra, biên phù hợp và hiệu quả vận hành. Khấu hao, chi phí tài trợ và vốn lưu động cũng tác động kết quả. Theo dõi lượng tiêu thụ, tiền thu và hiệu quả vốn sau khi dự án hoạt động sẽ có ích hơn chỉ theo dõi mốc hoàn thành.
Nợ vay 98.530 tỷ đồng có nghĩa tổng nợ phải trả bằng số đó không?
Không. Đây là tổng vay và nợ thuê tài chính ngắn, dài hạn tại 30/06/2026. Tổng nợ phải trả khoảng 137.414 tỷ đồng còn bao gồm các nghĩa vụ khác. Khi tính nợ ròng hoặc EV, phải dùng phạm vi nợ phù hợp và ghi rõ khoản tiền được trừ.
P/B khoảng 1,20 lần có đủ để kết luận HPG rẻ không?
Chưa đủ. Con số minh họa dùng giá 02/10, vốn thuộc công ty mẹ ngày 30/06 và số cổ phiếu sau đợt cổ tức được báo cáo. Cần cập nhật biến động vốn, kiểm tra ROE bền vững, chất lượng tài sản và chi phí vốn. P/B thấp không bảo đảm tài sản tạo lợi nhuận tốt.
Giá quặng sắt giảm tác động đến HPG sau bao lâu?
Không có độ trễ cố định dùng cho mọi quý. Tác động phụ thuộc lịch mua nguyên liệu, tồn kho, vận hành, cơ cấu hàng và giá bán. Theo dõi vài kỳ báo cáo cùng dữ liệu đầu ra sẽ đáng tin hơn việc suy ra biên ngay từ giá giao ngay của một ngày.
Người mới nên mua HPG hay chỉ theo dõi?
Quyết định phụ thuộc mục tiêu, thời gian, danh mục và khả năng chịu lỗ của bạn. Bước có thể thực hiện ngay là hoàn thành bảng dữ liệu, viết kịch bản và xác định tỷ trọng chịu được nếu giả định sai. Bài này không lựa chọn thay bạn hoặc đưa khuyến nghị mua bán cá nhân.
Kết nối dữ liệu để đưa ra quyết định có cơ sở
Phân tích HPG hiệu quả bắt đầu bằng một chuỗi câu hỏi có thể kiểm chứng. Công suất mới đã tạo lượng bán nào, lượng bán có giữ biên không, lợi nhuận chuyển thành bao nhiêu tiền và tiền ấy còn lại bao nhiêu sau đầu tư?
Sau đó mới đến giá. P/E cần lợi nhuận phù hợp; P/B cần hiệu quả vốn; nợ cần được đặt cạnh thanh khoản và dòng tiền. Khoản lãi chuyển nhượng phải được nhận diện, còn dự án tương lai cần được đánh dấu là giả định cho đến khi có kết quả thương mại.
Trước khi giải ngân, hãy viết một trang gồm dữ kiện đã xác minh, giả định chính và điều kiện bác bỏ luận điểm. Cập nhật trang đó khi Hòa Phát công bố báo cáo mới. Cách làm này giúp bạn phản ứng với thông tin thực chất thay vì đổi quan điểm theo từng biến động trên bảng điện.
Nguồn dữ liệu và phương pháp
Các nguồn dưới đây cho phép người đọc kiểm tra số liệu và niên đại. Dữ liệu doanh nghiệp là nguồn công bố của Hòa Phát; phần giải thích cơ chế, phép tính và kịch bản là phân tích biên tập, không phải dự báo chính thức của doanh nghiệp.
Về Tác Giả & Ban Cố Vấn Báo Cáo: Bài phân tích này được thực hiện bởi Nicky Minh – Senior Financial Market Analyst & Content Strategist. Với hơn 5 năm kinh nghiệm thực chiến phân tích định lượng trên các thị trường trọng yếu (Chứng khoán, Chỉ số vĩ mô và Tiền điện tử), mọi dữ liệu trong báo cáo đều được trích xuất từ tài khoản Real và đối chiếu trực tiếp với các biến số kinh tế tài chính năm 2026. Chúng tôi không đánh giá dựa trên thông cáo báo chí, chúng tôi đánh giá bằng sự sống còn của dòng vốn.
Tài liệu này được cập nhật lần cuối: 10/2026
Kiểm duyệt nội dung: Bài viết này đã được kiểm tra và hiệu đính chuyên môn bởi Bộ Phận Phân tích Dữ liệu Tài chính Mitrade.
Tuyên bố miễn trừ trách nhiệm
Bài viết này chỉ mang tính chất giáo dục và thông tin. Không phải lời khuyên đầu tư hoặc khuyến nghị giao dịch. Giao dịch tài chính phái sinh có rủi ro cao và có thể không phù hợp với tất cả nhà đầu tư. Quá khứ không đảm bảo kết quả tương lai. Hãy tham khảo cố vấn tài chính trước khi đầu tư.