Mở một tài khoản Forex trực tuyến có thể chỉ mất vài phút. Nhưng xác định tài khoản đó thuộc pháp nhân nào, chịu sự quản lý của cơ quan nào và tiền sẽ được xử lý ra sao khó hơn nhiều.
Một website có giao diện đẹp, ứng dụng trên điện thoại hoặc logo “regulated” không đủ chứng minh mức độ an toàn. Nhà đầu tư còn phải đối chiếu tên pháp nhân, số giấy phép, tên miền đã đăng ký, phạm vi dịch vụ, quốc gia mở tài khoản và các điều khoản bảo vệ khách hàng.
Đối với người Việt, còn có một lớp kiểm tra quan trọng hơn: giấy phép do cơ quan nước ngoài cấp không tự động đồng nghĩa doanh nghiệp được phép cung cấp, quảng bá hoặc tổ chức giao dịch ngoại hối tại Việt Nam. Việc nạp tiền ra nước ngoài cũng phải phù hợp với quy định về ngoại hối, chuyển tiền và mục đích thanh toán đang có hiệu lực.
Mở tài khoản Forex thường cần giấy tờ định danh, xác minh khuôn mặt, địa chỉ cư trú, thông tin nghề nghiệp, nguồn tiền và tài khoản thanh toán cùng tên. Trước khi đăng ký, người dùng phải kiểm tra pháp nhân, giấy phép, phí, quy định rút tiền, bảo vệ số dư âm và tính phù hợp pháp lý tại nơi cư trú.
| Hạng mục | Cần kiểm tra |
| Pháp lý tại Việt Nam | Quy định ngoại hối, chuyển tiền và phạm vi hoạt động được cấp phép |
| Pháp nhân cung cấp | Tên công ty trong hợp đồng, địa chỉ, số đăng ký |
| Giấy phép | Tra trực tiếp trên website cơ quan quản lý |
| Tên miền | Phải khớp với tên miền được regulator hoặc pháp nhân công bố |
| Sản phẩm | Forex giao ngay, rolling spot hay CFD |
| KYC | CCCD/hộ chiếu, selfie, địa chỉ, nguồn tiền |
| Phí | Spread, commission, swap, conversion, inactivity fee |
| Bảo vệ tiền | Segregation, negative balance protection, cơ chế khiếu nại |
| Nạp/rút | Tài khoản cùng tên, hạn mức, thời gian và phí |
| Bảo mật | 2FA, mật khẩu riêng, cảnh báo đăng nhập, withdrawal control |
| Thử nghiệm | Dùng demo trước khi nạp tiền thật |
| Dấu hiệu nguy hiểm | Cam kết lợi nhuận, ép nạp, ứng dụng lạ, đóng thuế để rút |
Contents
- Trước tiên: “Mở tài khoản Forex” có thể mang ba nghĩa khác nhau
- Người Việt giao dịch Forex có hợp pháp không?
- Mở tài khoản Forex cần những giấy tờ gì?
- 1. Giấy tờ xác minh danh tính
- 2. Xác minh địa chỉ
- 3. Thông tin nghề nghiệp và thu nhập
- 4. Source of Funds và Source of Wealth
- 5. Tài khoản thanh toán cùng tên
- Cách kiểm tra giấy phép sàn Forex
- Bước 1: Tìm tên pháp nhân đầy đủ
- Bước 2: Ghi lại số giấy phép
- Bước 3: Truy cập website cơ quan quản lý bằng địa chỉ tự nhập
- Bước 4: Đối chiếu tên miền
- Bước 5: Kiểm tra trạng thái và phạm vi dịch vụ
- Bước 6: Kiểm tra danh sách cảnh báo
- Các loại tài khoản Forex thường gặp
- Tài khoản demo
- Tài khoản retail
- Tài khoản professional
- Tài khoản raw spread/commission
- Tài khoản standard
- Tài khoản Islamic/swap-free
- Toàn bộ chi phí cần kiểm tra trước khi mở tài khoản
- 1. Spread
- 2. Commission
- 3. Swap hoặc phí qua đêm
- 4. Slippage
- 5. Phí chuyển đổi tiền tệ
- 6. Phí nạp và rút
- 7. Phí không hoạt động
- 8. Chi phí stop-out và gap
- Segregated client funds là gì?
- Negative balance protection bảo vệ những gì?
- Checklist quy trình nạp và rút tiền
- Trước khi nạp tiền
- Khi rút tiền
- Checklist bảo mật tài khoản Forex
- 1. Sử dụng mật khẩu riêng
- 2. Bật xác thực hai lớp
- 3. Bảo vệ email trước
- 4. Không chia sẻ quyền truy cập
- 5. Chỉ cài ứng dụng từ nguồn chính thức
- 6. Bật cảnh báo
- 7. Tách thiết bị giao dịch
- Tài khoản demo có đủ để đánh giá sàn không?
- Từ demo sang tài khoản thật: Không tăng vốn quá nhanh
- 15 dấu hiệu cảnh báo sàn Forex hoặc môi giới không an toàn
- Checklist 40 điểm trước khi mở tài khoản Forex
- Kết luận: Mở tài khoản dễ, thẩm định tài khoản mới khó
- Câu hỏi thường gặp khi mở tài khoản Forex
Trước tiên: “Mở tài khoản Forex” có thể mang ba nghĩa khác nhau
Người dùng thường gom nhiều hoạt động khác nhau dưới cùng một từ “Forex”. Về pháp lý và cấu trúc rủi ro, chúng không giống nhau.
1. Mua bán ngoại tệ phục vụ nhu cầu hợp pháp
Đây là hoạt động mua ngoại tệ tại ngân hàng hoặc tổ chức tín dụng được phép nhằm phục vụ các nhu cầu như:
- Du lịch;
- Du học;
- Chữa bệnh;
- Công tác;
- Thanh toán giao dịch hợp pháp;
- Một số nhu cầu chuyển tiền được pháp luật cho phép.
Người mua có thể phải cung cấp chứng từ về mục đích, số tiền, loại ngoại tệ và thời hạn thanh toán.
Đây không phải tài khoản đầu cơ Forex có đòn bẩy.
2. Giao dịch Forex qua CFD hoặc rolling spot
Người giao dịch dự đoán tỷ giá EUR/USD, GBP/USD, USD/JPY hoặc cặp tiền khác sẽ tăng hay giảm.
Trong nhiều nền tảng bán lẻ, người dùng không nhận và không sở hữu số ngoại tệ cơ sở. Họ ký hợp đồng phái sinh với nhà cung cấp và thanh toán chênh lệch giá.
Đặc điểm thường gặp:
- Có đòn bẩy;
- Có ký quỹ;
- Có spread;
- Có thể phát sinh phí qua đêm;
- Có thể bị stop-out;
- Không nhất thiết có quyền sở hữu ngoại tệ;
- Nhà cung cấp có thể là đối tác trực tiếp của giao dịch.
3. Tài khoản Forex demo
Demo dùng tiền mô phỏng và thường không yêu cầu nạp vốn thật.
Mục tiêu phù hợp:
- Làm quen giao diện;
- Học cách đặt lệnh;
- Kiểm tra kích thước hợp đồng;
- Quan sát spread;
- Thực hành stop-loss;
- Test nhật ký và quản trị rủi ro.
Demo không tạo ra đầy đủ áp lực tâm lý, slippage hoặc điều kiện thực thi như tài khoản thật.
Người Việt giao dịch Forex có hợp pháp không?
Không nên trả lời câu hỏi này bằng một chữ “có” hoặc “không” cho mọi tình huống.
Cần tách ít nhất bốn vấn đề:
- Ai đang cung cấp dịch vụ?
- Tổ chức đó được cơ quan nào cấp phép?
- Giấy phép có bao gồm sản phẩm đang cung cấp không?
- Việc cung cấp dịch vụ, tiếp thị, chuyển tiền và giao dịch có phù hợp với pháp luật Việt Nam không?
Hoạt động ngoại hối tại Việt Nam là hoạt động có điều kiện
Phạm vi hoạt động ngoại hối của tổ chức tín dụng và chi nhánh ngân hàng nước ngoài phải được Ngân hàng Nhà nước chấp thuận theo quy định. Văn bản hợp nhất năm 2026 tiếp tục quy định điều kiện, trình tự và phạm vi hoạt động ngoại hối của các tổ chức được phép.
Nghị định 340/2025/NĐ-CP, có hiệu lực từ ngày 09/02/2026, quy định xử phạt đối với nhiều vi phạm trong lĩnh vực ngoại hối, bao gồm:
- Mua bán ngoại tệ tại tổ chức không được phép;
- Chuyển hoặc sử dụng ngoại tệ không đúng quy định;
- Kinh doanh sản phẩm phái sinh ngoại hối không đúng quy định;
- Hoạt động ngoại hối khi không được cấp phép hoặc ngoài phạm vi giấy phép.
Cổng văn bản Chính phủ – Nghị định 340/2025/NĐ-CP.
Giấy phép nước ngoài không phải giấy phép Việt Nam
Một công ty được FCA, ASIC hoặc CySEC quản lý có thể được phép cung cấp dịch vụ trong phạm vi thẩm quyền tương ứng. Điều đó không tự động xác nhận rằng:
- Công ty được Ngân hàng Nhà nước cấp phép hoạt động Forex tại Việt Nam;
- Mọi sản phẩm trên website đều được cung cấp hợp pháp cho người Việt;
- Mọi pháp nhân trong cùng tập đoàn có cùng quyền hạn;
- Người Việt nhận được toàn bộ cơ chế bảo vệ tại Anh, Úc hoặc EU;
- Việc chuyển tiền ra nước ngoài cho mục đích đầu cơ được mặc nhiên cho phép.
Trước khi mở hoặc nạp tiền, người dùng nên kiểm tra quy định tại Việt Nam và xin tư vấn pháp lý hoặc thuế đủ điều kiện nếu tình huống có yếu tố xuyên biên giới.
Góc nhìn chuyên gia 1 — Kiểm tra hai lớp pháp lý
Đừng dừng ở câu hỏi “sàn có giấy phép FCA hay ASIC không?”. Hãy hỏi thêm: tài khoản của tôi ký với pháp nhân nào, giấy phép đó cho phép sản phẩm gì và pháp nhân ấy có được phép tiếp cận khách hàng tại nơi tôi cư trú không? Một giấy phép thật nhưng không áp dụng cho tài khoản cụ thể vẫn có thể tạo cảm giác an toàn sai lệch.
Mở tài khoản Forex cần những giấy tờ gì?
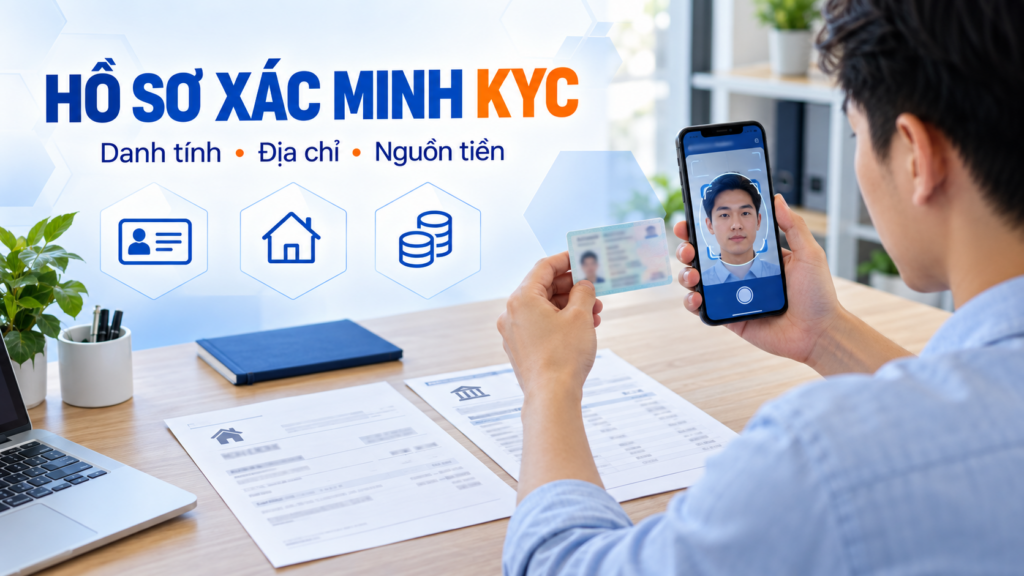
Yêu cầu khác nhau theo pháp nhân và quốc gia, nhưng một quy trình KYC hợp lệ thường gồm các nhóm thông tin sau.
1. Giấy tờ xác minh danh tính
Có thể gồm:
- Căn cước công dân;
- Hộ chiếu;
- Giấy tờ cư trú phù hợp;
- Ảnh chụp mặt trước và sau;
- Video hoặc selfie xác minh khuôn mặt;
- Kiểm tra liveness để chống ảnh giả.
Giấy tờ thường phải:
- Còn hiệu lực;
- Hiển thị rõ họ tên;
- Có ngày sinh;
- Có số giấy tờ;
- Không bị cắt góc;
- Không chỉnh sửa;
- Không che thông tin bắt buộc.
Có nên gửi CCCD cho nhân viên qua Zalo hoặc Telegram?
Không nên.
Tài liệu KYC chỉ nên được tải lên:
- Website chính thức;
- Ứng dụng chính thức;
- Cổng xác minh bảo mật do công ty công bố;
- Kênh hỗ trợ được xác nhận trong hồ sơ pháp lý.
Không gửi CCCD, ảnh selfie, sao kê, mã OTP hoặc video khuôn mặt cho:
- IB cá nhân;
- “Chuyên gia” trong nhóm chat;
- Tài khoản Telegram không xác minh;
- Link Google Form không rõ chủ sở hữu;
- Website có tên miền gần giống nhưng sai một ký tự.
2. Xác minh địa chỉ
Tài liệu có thể gồm:
- Sao kê ngân hàng;
- Hóa đơn tiện ích;
- Giấy xác nhận cư trú;
- Tài liệu thuế;
- Thư từ cơ quan nhà nước;
- Tài liệu khác theo yêu cầu của pháp nhân.
Thông thường, tài liệu phải:
- Có họ tên;
- Có địa chỉ;
- Có ngày phát hành;
- Nằm trong thời hạn được chấp nhận;
- Không bị chỉnh sửa.
Không phải nền tảng nào cũng chấp nhận hóa đơn điện thoại di động hoặc ảnh chụp màn hình ứng dụng ngân hàng.
3. Thông tin nghề nghiệp và thu nhập
KYC có thể hỏi:
- Nghề nghiệp;
- Đơn vị công tác;
- Thu nhập hằng năm;
- Giá trị tài sản;
- Nguồn tiền dự kiến dùng để giao dịch;
- Mục tiêu đầu tư;
- Kinh nghiệm với CFD;
- Số giao dịch trước đây;
- Khả năng chịu lỗ.
Đây không chỉ là thủ tục quảng cáo. Với sản phẩm phức tạp, nhà cung cấp có thể phải đánh giá tính phù hợp của khách hàng.
Không nên khai sai kinh nghiệm chỉ để vượt bài kiểm tra.
4. Source of Funds và Source of Wealth
Hai khái niệm thường bị nhầm:
- Source of funds: nguồn của khoản tiền cụ thể đang nạp, chẳng hạn tiền lương hoặc tiền tiết kiệm.
- Source of wealth: nguồn hình thành tài sản tổng thể, chẳng hạn thu nhập nghề nghiệp, kinh doanh hoặc thừa kế.
Tài liệu có thể gồm:
- Sao kê tài khoản;
- Phiếu lương;
- Hợp đồng lao động;
- Báo cáo thuế;
- Chứng từ bán tài sản;
- Hồ sơ doanh nghiệp;
- Chứng từ thừa kế.
Yêu cầu bổ sung nguồn tiền không tự động chứng minh sàn lừa đảo. Đây có thể là nghĩa vụ AML. Nhưng yêu cầu phải được gửi qua kênh chính thức, có chính sách bảo mật và giải thích hợp lý.
5. Tài khoản thanh toán cùng tên
Nhà cung cấp hợp lệ thường yêu cầu:
- Tên chủ tài khoản ngân hàng trùng với tên tài khoản giao dịch;
- Thẻ hoặc ví thanh toán thuộc sở hữu của khách hàng;
- Rút tiền về nguồn đã nạp khi phù hợp;
- Không chấp nhận thanh toán của bên thứ ba.
Không nên mượn tài khoản người khác để nạp tiền. Điều này có thể gây:
- Từ chối giao dịch;
- Đóng băng tài khoản;
- KYC tăng cường;
- Tranh chấp quyền sở hữu tiền;
- Rủi ro AML;
- Khó chứng minh nguồn tiền.
Cách kiểm tra giấy phép sàn Forex
Đừng bấm vào biểu tượng regulator trên website rồi coi đó là bằng chứng. Logo và số giấy phép có thể bị sao chép.
Quy trình kiểm tra sáu bước
Bước 1: Tìm tên pháp nhân đầy đủ
Tên thương hiệu và tên công ty có thể khác nhau.
Ví dụ giả định:
- Thương hiệu: ABC Markets;
- Pháp nhân: ABC Financial Services Ltd;
- Công ty nhận thanh toán: ABC Payments Ltd.
Bạn cần biết mình ký hợp đồng với công ty nào, không chỉ biết tên ứng dụng.
Tên pháp nhân thường nằm trong:
- Terms and Conditions;
- Client Agreement;
- Privacy Policy;
- Risk Disclosure;
- Footer website;
- Email xác nhận mở tài khoản.
Bước 2: Ghi lại số giấy phép
Không tra cứu chỉ bằng tên thương hiệu vì nhiều công ty có tên gần giống. Hãy đối chiếu:
- Tên pháp nhân;
- Số giấy phép;
- Địa chỉ;
- Trạng thái;
- Tên miền;
- Dịch vụ được phép;
- Hạn chế hoặc lịch sử xử lý.
Bước 3: Truy cập website cơ quan quản lý bằng địa chỉ tự nhập
Không dùng link do nhân viên môi giới gửi nếu chưa xác minh.
Một số cơ sở dữ liệu chính thức:
- FCA Register và Warning List;
- ASIC Professional Registers;
- CySEC Regulated Entities;
- Cơ sở dữ liệu của regulator tương ứng với pháp nhân.
ASIC cho phép tra cứu tên tổ chức, số giấy phép, trạng thái, điều kiện giấy phép và website chính của AFS licensee. ASIC Professional Registers.
CySEC công bố danh sách công ty đầu tư, số giấy phép, trạng thái và approved trade names. CySEC Regulated Entities.
Bước 4: Đối chiếu tên miền
Đây là bước chống clone firm quan trọng.
Kẻ giả mạo có thể sao chép:
- Tên công ty thật;
- Số giấy phép thật;
- Logo regulator thật;
- Địa chỉ thật.
Nhưng chúng sử dụng:
- Tên miền khác;
- Email Gmail;
- Ứng dụng giả;
- Số điện thoại khác;
- Tài khoản ngân hàng cá nhân.
CySEC còn công bố danh sách tên miền đã được phê duyệt cho các công ty đầu tư. CySEC Approved Domains.
Bước 5: Kiểm tra trạng thái và phạm vi dịch vụ
Không chỉ xem chữ “licensed”. Hãy kiểm tra:
- Active, suspended hay revoked;
- Được nhận và truyền lệnh không;
- Được thực thi lệnh không;
- Có được giao dịch với tư cách principal không;
- Có được cung cấp CFD không;
- Có được giữ tiền khách hàng không;
- Khách hàng thuộc khu vực nào;
- Có hạn chế cross-border không.
Bước 6: Kiểm tra danh sách cảnh báo
FCA duy trì Warning List đối với các tổ chức không được phép hoạt động tại Anh mà cơ quan này đã biết. FCA Warning List.
Không có tên trong danh sách cảnh báo không đồng nghĩa tổ chức an toàn. Danh sách không thể bao phủ mọi website mới lập.
Bảng kiểm tra giấy phép
| Nội dung | Câu hỏi phải trả lời |
| Tên thương hiệu | Có trùng website đang truy cập không? |
| Pháp nhân | Tài khoản ký với công ty nào? |
| Regulator | Cơ quan nào cấp phép? |
| Số giấy phép | Có khớp register chính thức không? |
| Trạng thái | Active, suspended hay revoked? |
| Tên miền | Có nằm trong dữ liệu chính thức không? |
| Sản phẩm | Giấy phép có bao gồm CFD/Forex không? |
| Khu vực khách hàng | Người Việt được onboard dưới pháp nhân nào? |
| Khiếu nại | Cơ quan nào tiếp nhận? |
| Bồi thường | Có áp dụng cho tài khoản này không? |
Góc nhìn chuyên gia 2 — Tra đúng công ty, không chỉ đúng thương hiệu
Một tập đoàn có thể có nhiều pháp nhân: công ty ở Anh, Úc, Cyprus và một công ty offshore. Cùng dùng một logo nhưng mức đòn bẩy, bảo vệ số dư âm và cơ chế khiếu nại có thể khác. Phần quan trọng nhất trong email chào mừng là tên pháp nhân đứng sau tài khoản của bạn.
Các loại tài khoản Forex thường gặp
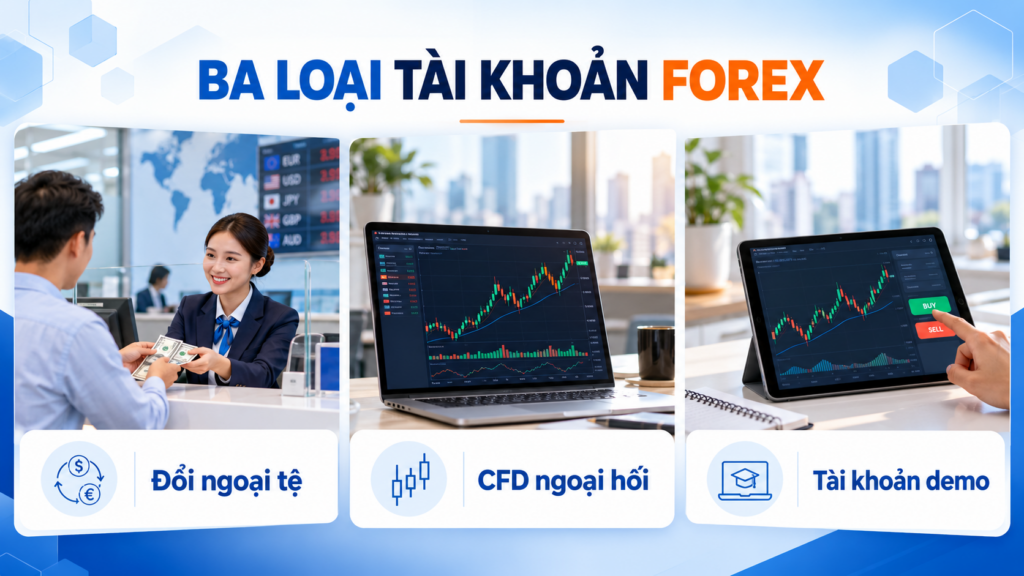
Tài khoản demo
Không dùng tiền thật. Phù hợp để học nền tảng và kiểm tra chiến lược.
Hạn chế:
- Tâm lý khác tài khoản thật;
- Khớp lệnh có thể thuận lợi hơn;
- Không phản ánh đầy đủ slippage;
- Spread có thể khác;
- Không kiểm tra được quy trình rút tiền;
- Người dùng dễ chọn khối lượng phi thực tế.
Tài khoản retail
Đây thường là phân loại mặc định cho khách hàng cá nhân.
Tùy khu vực pháp lý, retail client có thể nhận:
- Hạn mức đòn bẩy thấp hơn;
- Risk warning;
- Margin close-out;
- Negative balance protection;
- Quy trình khiếu nại;
- Một số cơ chế bồi thường đủ điều kiện.
ESMA từng thiết lập các biện pháp bảo vệ CFD cho khách hàng retail tại EU, gồm giới hạn đòn bẩy, margin close-out, bảo vệ số dư âm, hạn chế incentive và cảnh báo rủi ro chuẩn hóa. ESMA.
Các quyền trên không tự động áp dụng cho mọi khách hàng trên toàn thế giới.
Tài khoản professional
Professional account có thể được cấp đòn bẩy cao hơn nhưng đổi lại khách hàng có thể mất một số bảo vệ dành cho retail.
Không nên xin phân loại professional chỉ để tăng đòn bẩy. Hãy đọc:
- Quyền nào bị mất;
- Negative balance protection còn không;
- Cơ chế bồi thường có thay đổi không;
- Nghĩa vụ chứng minh kinh nghiệm;
- Khả năng quay lại retail;
- Mức độ phù hợp với năng lực tài chính.
Tài khoản raw spread/commission
Có thể có spread thấp nhưng tính commission riêng.
Cần tính tổng:
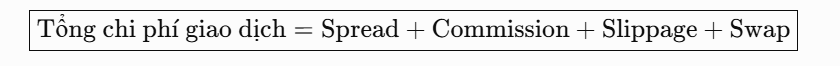
Trong đó:
- Spread: chênh lệch giữa giá Bid và Ask.
- Commission: phí hoa hồng mà broker thu trên giao dịch.
- Slippage: phần chênh lệch giữa giá dự kiến và giá khớp thực tế.
- Swap: phí hoặc khoản điều chỉnh do giữ vị thế qua đêm.
Không nên so sánh chỉ bằng con số spread quảng cáo.
Tài khoản standard
Thường gộp phần lớn chi phí vào spread, có thể không thu commission riêng trên một số sản phẩm.
Tài khoản Islamic/swap-free
Có thể không tính swap theo cách thông thường, nhưng vẫn có:
- Phí quản trị;
- Phí sau một số ngày;
- Danh sách sản phẩm hạn chế;
- Điều kiện chứng minh tư cách;
- Quy định sử dụng riêng.
“Swap-free” không có nghĩa miễn mọi chi phí.
Toàn bộ chi phí cần kiểm tra trước khi mở tài khoản
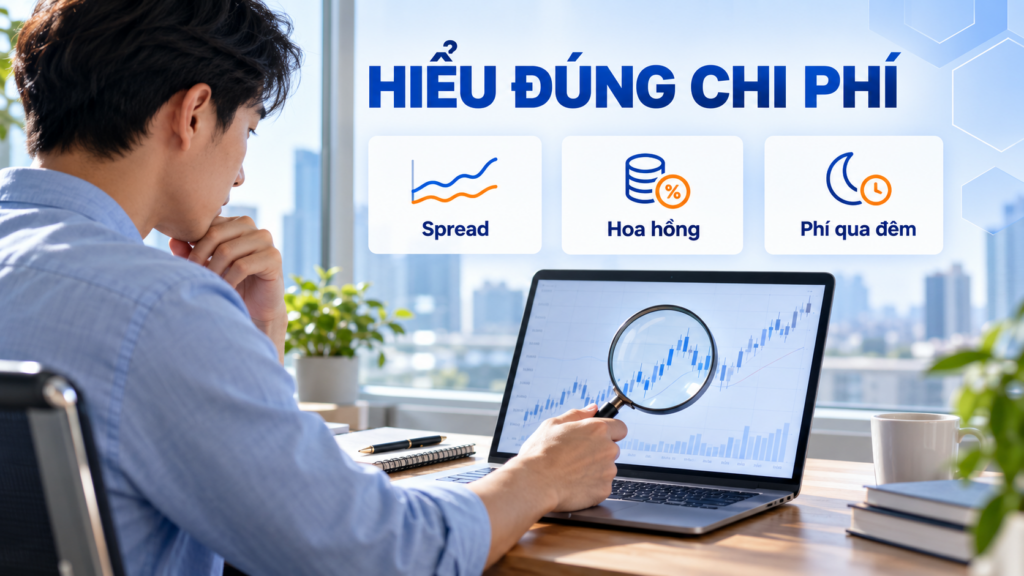
Một sàn có spread thấp chưa chắc có tổng chi phí thấp.
1. Spread
Spread là chênh lệch giữa giá bid và ask.
Giả sử EUR/USD:
- Bid: 1,10000;
- Ask: 1,10012.
Spread:
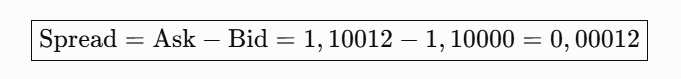
Với 1 standard lot EUR/USD, một pip thường có giá trị gần 10 USD khi USD là đồng định giá, nên chi phí spread khoảng:
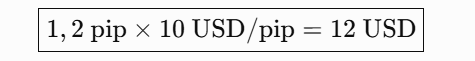
Giá trị pip thay đổi theo cặp tiền, khối lượng và tỷ giá.
2. Commission
Có thể tính:
- Mỗi lot;
- Mỗi chiều;
- Cả vòng mở và đóng;
- Theo giá trị danh nghĩa.
“7 USD/lot” cần được làm rõ là 7 USD một chiều hay round turn.
3. Swap hoặc phí qua đêm
Swap phụ thuộc:
- Cặp tiền;
- Vị thế mua hoặc bán;
- Chênh lệch lãi suất;
- Mark-up của nhà cung cấp;
- Ngày trong tuần;
- Cơ chế triple swap;
- Loại tài khoản.
Swap dương không được bảo đảm và có thể thay đổi.
4. Slippage
Slippage là chênh lệch giữa giá yêu cầu và giá khớp thực tế.
Thường tăng khi:
- Công bố CPI;
- NFP;
- Quyết định lãi suất;
- Thị trường mở cửa đầu tuần;
- Thanh khoản thấp;
- Giá gap;
- Khối lượng lệnh lớn.
5. Phí chuyển đổi tiền tệ
Nếu tài khoản cơ sở là USD nhưng nạp hoặc rút VND, bạn có thể chịu:
- Tỷ giá ngân hàng;
- Phí cổng thanh toán;
- Phí trung gian;
- Phí conversion của nhà cung cấp.
6. Phí nạp và rút
Kiểm tra riêng:
- Phí do sàn thu;
- Phí ngân hàng gửi;
- Phí ngân hàng trung gian;
- Phí ngân hàng nhận;
- Số tiền rút tối thiểu;
- Quy tắc hoàn tiền về nguồn nạp.
7. Phí không hoạt động
Một số nhà cung cấp thu phí nếu tài khoản không giao dịch trong một khoảng thời gian.
Cần kiểm tra:
- Sau bao lâu bắt đầu tính;
- Mỗi tháng bao nhiêu;
- Có trừ đến 0 không;
- Cách đóng tài khoản;
- Có cần rút tiền trước khi đóng không.
8. Chi phí stop-out và gap
Stop-out không phải “phí” được niêm yết nhưng có thể là chi phí lớn nhất. Nếu thị trường gap qua stop-loss, lệnh có thể khớp tại mức giá xấu hơn.
Bảng so sánh chi phí
| Chi phí | Khi phát sinh | Cần kiểm tra |
| Spread | Mỗi lần mở/đóng | Trung bình, tối thiểu hay biến đổi |
| Commission | Theo khối lượng | Mỗi chiều hay round turn |
| Swap | Giữ qua thời điểm rollover | Long/short và triple swap |
| Slippage | Khi thị trường biến động | Có cả positive slippage không |
| Conversion | Khác đồng tiền cơ sở | Tỷ giá và mark-up |
| Nạp/rút | Chuyển tiền | Phí sàn và phí trung gian |
| Inactivity | Không giao dịch | Thời điểm bắt đầu |
| Guaranteed stop | Nếu có sử dụng | Phí kích hoạt hoặc premium |
Segregated client funds là gì?
Segregated client funds nghĩa là tiền khách hàng được ghi nhận và giữ tách khỏi tiền hoạt động của công ty theo các quy tắc áp dụng.
Đây là một lớp bảo vệ quan trọng nhưng không nên hiểu thành:
- Tiền được bảo hiểm tuyệt đối;
- Không thể có sai phạm;
- Có thể rút ngay trong mọi tình huống;
- Không có rủi ro ngân hàng lưu ký;
- Mọi pháp nhân trong tập đoàn áp dụng cùng quy tắc.
Cần tìm câu trả lời cụ thể:
- Tiền được giữ tại ngân hàng nào?
- Tài khoản tách biệt ở quốc gia nào?
- Quy định nào yêu cầu segregation?
- Công ty có được dùng tiền khách hàng để hedging không?
- Điều gì xảy ra nếu công ty mất khả năng thanh toán?
- Cơ chế bồi thường có áp dụng không?
- Khách hàng ngoài khu vực có được bảo vệ tương tự không?
Không chấp nhận câu quảng cáo chung chung “funds are 100% safe”.
Negative balance protection bảo vệ những gì?
Negative balance protection giới hạn tổn thất của khách hàng retail để số tiền phải chịu không vượt quá tiền trong tài khoản theo phạm vi quy định.
Ví dụ:
- Tài khoản có 1.000 USD;
- Thị trường gap mạnh;
- Hệ thống không thể đóng lệnh kịp;
- Số dư kỹ thuật thành −300 USD.
Nếu cơ chế bảo vệ áp dụng, nhà cung cấp có thể điều chỉnh để khách hàng không còn nợ thêm 300 USD.
Tuy nhiên, phải kiểm tra:
- Áp dụng theo tài khoản hay theo vị thế;
- Chỉ dành cho retail không;
- Professional account có được bảo vệ không;
- Có ngoại lệ do vi phạm điều khoản không;
- Áp dụng với pháp nhân nào;
- Có áp dụng trong sự kiện bất thường không.
ESMA mô tả negative balance protection là lớp dự phòng khi margin close-out không hoạt động kịp do biến động giá đột ngột. ESMA CFD FAQ.
Góc nhìn chuyên gia 3 — “Có NBP” phải đi kèm tên pháp nhân
Một thương hiệu có thể cung cấp negative balance protection cho khách hàng EU nhưng không áp dụng cho tài khoản mở dưới pháp nhân offshore. Luôn tìm điều khoản trong Client Agreement cụ thể, không chỉ đọc trang marketing toàn cầu.
Checklist quy trình nạp và rút tiền
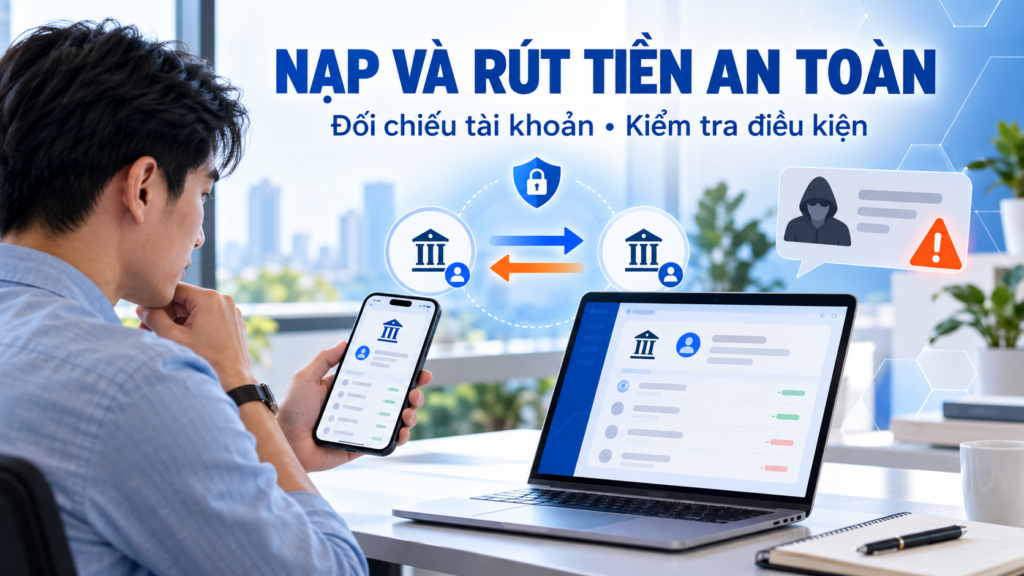
Khả năng nạp nhanh không phải bằng chứng về chất lượng. Nền tảng lừa đảo thường cho rút số tiền nhỏ ban đầu để tạo niềm tin trước khi thúc ép nạp lớn hơn — thủ đoạn đã được Bộ Công an cảnh báo trong các vụ lừa đảo đầu tư trực tuyến.
Trước khi nạp tiền
- Hoàn thành KYC;
- Đọc Client Agreement;
- Kiểm tra pháp nhân;
- Xác nhận tài khoản nhận tiền thuộc công ty;
- Không chuyển vào tài khoản cá nhân;
- Kiểm tra phí hoàn tiền;
- Kiểm tra quy định nguồn nạp;
- Lưu biên lai và email;
- Thử rút với số tiền nhỏ;
- Không nạp khoản tiền cần cho chi tiêu.
Khi rút tiền
Nhà cung cấp có thể yêu cầu:
- KYC hoàn chỉnh;
- Xác minh nguồn tiền;
- Rút về phương thức nạp;
- Xác minh tài khoản ngân hàng;
- Xử lý phần tiền nạp và lợi nhuận theo kênh khác nhau;
- Kiểm tra AML bổ sung.
Những yêu cầu rút tiền bất thường
Cần dừng ngay nếu bị yêu cầu:
- Nộp “thuế” vào tài khoản cá nhân;
- Nộp thêm tiền để nâng điểm tín dụng;
- Nạp 20% số dư để mở khóa;
- Trả phí AML bằng crypto;
- Chuyển tiền cho chuyên gia để xác minh;
- Cài ứng dụng điều khiển máy từ xa;
- Cung cấp OTP ngân hàng;
- Vay tiền để đủ điều kiện rút;
- Mời thêm thành viên mới mới được rút.
Thuế hoặc phí hợp lệ phải được nêu trong tài liệu pháp lý và có hóa đơn/chứng từ phù hợp. Không gửi tiền bổ sung chỉ dựa trên tin nhắn của “account manager”.
Nếu bị chặn rút tiền
- Ngừng nạp thêm;
- Chụp màn hình số dư và lịch sử lệnh;
- Lưu Client Agreement;
- Lưu email, số điện thoại và nội dung trao đổi;
- Yêu cầu giải thích bằng văn bản;
- Gửi khiếu nại qua kênh chính thức;
- Kiểm tra cơ chế dispute của regulator;
- Liên hệ ngân hàng nếu nghi ngờ gian lận;
- Đổi mật khẩu và thu hồi quyền truy cập;
- Trình báo cơ quan chức năng nếu có dấu hiệu lừa đảo.
Không thuê “dịch vụ thu hồi tiền” yêu cầu trả phí trước mà chưa xác minh. Nạn nhân lừa đảo thường bị nhắm đến lần thứ hai.
Checklist bảo mật tài khoản Forex
1. Sử dụng mật khẩu riêng
Không dùng lại mật khẩu email, ngân hàng hoặc mạng xã hội.
Mật khẩu nên:
- Dài;
- Ngẫu nhiên;
- Không chứa ngày sinh;
- Không dùng tên tài khoản;
- Được lưu trong password manager phù hợp.
2. Bật xác thực hai lớp
Ưu tiên:
- Authenticator app;
- Hardware security key;
- Passkey nếu có.
SMS tốt hơn không có 2FA nhưng vẫn có rủi ro SIM swap.
3. Bảo vệ email trước
Email thường là chìa khóa để:
- Đặt lại mật khẩu;
- Xác nhận rút tiền;
- Thay đổi thông tin;
- Nhận mã bảo mật.
Nếu email bị chiếm, tài khoản giao dịch có thể bị chiếm theo.
4. Không chia sẻ quyền truy cập
Không cung cấp:
- Password;
- OTP;
- Mã backup;
- API secret;
- Mã điều khiển AnyDesk;
- Mã TeamViewer;
- Seed phrase ví;
- Thông tin thẻ đầy đủ.
Nhân viên hợp lệ không cần mật khẩu để “hỗ trợ giao dịch”.
5. Chỉ cài ứng dụng từ nguồn chính thức
Kiểm tra:
- Tên nhà phát hành;
- Link từ website chính thức;
- Số lượt tải;
- Quyền ứng dụng yêu cầu;
- Tên miền;
- Chữ ký số nếu tải phần mềm desktop.
Không cài APK do người lạ gửi.
6. Bật cảnh báo
Nếu có, bật:
- Cảnh báo đăng nhập mới;
- Cảnh báo đổi mật khẩu;
- Cảnh báo nạp/rút;
- Xác nhận thiết bị;
- Withdrawal whitelist;
- Khóa thay đổi thông tin trong thời gian ngắn sau khi reset.
7. Tách thiết bị giao dịch
Nếu số vốn đáng kể:
- Không dùng máy có phần mềm crack;
- Cập nhật hệ điều hành;
- Bật mã hóa ổ đĩa;
- Không dùng Wi-Fi công cộng;
- Không lưu mật khẩu trong trình duyệt dùng chung;
- Kiểm tra extension đáng ngờ.
Bảng bảo mật tối thiểu
| Biện pháp | Mức ưu tiên |
| Mật khẩu duy nhất | Bắt buộc |
| 2FA bằng authenticator | Bắt buộc |
| 2FA cho email | Bắt buộc |
| Cảnh báo đăng nhập/rút tiền | Cao |
| Password manager | Cao |
| Withdrawal whitelist | Cao nếu có |
| Thiết bị sạch và cập nhật | Cao |
| Hardware key | Hữu ích với tài khoản lớn |
| Sao lưu mã recovery ngoại tuyến | Bắt buộc nếu bật 2FA |
Tài khoản demo có đủ để đánh giá sàn không?
Demo hữu ích nhưng không đủ.
Demo có thể kiểm tra
- Giao diện;
- Cách đặt lệnh;
- Kích thước hợp đồng;
- Margin;
- Stop-loss;
- Take-profit;
- Biểu đồ;
- Lịch sử lệnh;
- Công cụ quản trị rủi ro.
Demo không kiểm tra đầy đủ
- Rút tiền;
- KYC tăng cường;
- Chất lượng hỗ trợ khi có tranh chấp;
- Slippage tài khoản thật;
- Tâm lý mất tiền;
- Khả năng khớp khối lượng lớn;
- Phí chuyển tiền;
- Phí qua đêm thực tế;
- Xử lý khi thị trường gap;
- Cơ chế phá sản.
Quy trình demo 30 ngày
Tuần 1:
- Học giao diện;
- Tìm contract specifications;
- Kiểm tra pip value;
- Học cách đóng một phần vị thế.
Tuần 2:
- Chỉ giao dịch một hoặc hai cặp;
- Giới hạn rủi ro giả định;
- Ghi entry, stop, target;
- Không thay đổi quy tắc giữa lệnh.
Tuần 3:
- Theo dõi spread theo từng phiên;
- Quan sát CPI/NFP nhưng không giao dịch tin;
- Kiểm tra swap;
- Ghi nhận slippage mô phỏng.
Tuần 4:
- Tổng hợp win rate;
- Average win/loss;
- Maximum drawdown;
- Expectancy;
- Mức vi phạm quy tắc.
Chỉ nên cân nhắc tài khoản thật khi đã hiểu cách tính lỗ trước lúc đặt lệnh.
Từ demo sang tài khoản thật: Không tăng vốn quá nhanh
Kết quả demo tốt không chứng minh chiến lược sẽ hoạt động giống hệt với tiền thật.
Khi chuyển sang live:
- Bắt đầu bằng khối lượng nhỏ nhất;
- Kiểm tra một lần nạp;
- Thực hiện một lần rút;
- So sánh spread demo và live;
- Theo dõi slippage;
- Không tăng khối lượng sau vài lệnh thắng;
- Không nạp thêm để cứu margin;
- Giữ giới hạn rủi ro cố định;
- Lưu báo cáo giao dịch;
- Đánh giá sau một mẫu đủ lớn.
15 dấu hiệu cảnh báo sàn Forex hoặc môi giới không an toàn
- Cam kết lợi nhuận cố định;
- Tuyên bố “không thể lỗ”;
- Ép nạp trong ngày;
- Cho vay tiền để giao dịch;
- Dùng tài khoản ngân hàng cá nhân;
- Chỉ nhận crypto;
- Không công khai pháp nhân;
- Số giấy phép không tra được;
- Tên miền không khớp regulator;
- Nhân viên yêu cầu OTP;
- Yêu cầu cài AnyDesk;
- Khuyến khích nạp thêm để gỡ lỗ;
- Cản trở rút tiền;
- Yêu cầu đóng thuế trước vào ví cá nhân;
- Mô hình hoa hồng nhiều tầng từ việc tuyển người.
Cảnh giác với “chuyên gia đọc lệnh”
Một người liên tục đưa tín hiệu thắng có thể:
- Chỉ đăng lệnh thắng;
- Xóa lệnh thua;
- Dùng tài khoản demo;
- Chia người theo hai hướng mua/bán;
- Nhận hoa hồng theo khối lượng;
- Không chịu tổn thất cùng khách hàng;
- Đẩy người dùng đến sàn liên kết.
Hỏi rõ người giới thiệu được trả:
- Theo lượt đăng ký;
- Theo số tiền nạp;
- Theo lot giao dịch;
- Hay theo khoản lỗ của khách hàng.
Xung đột lợi ích phải được công khai.
Góc nhìn chuyên gia 4 — Rút tiền là một phần của thẩm định
Đừng đợi đến khi có số dư lớn mới kiểm tra rút tiền. Một lần rút nhỏ không chứng minh mọi khoản rút sau này sẽ trơn tru, nhưng nó có thể phát hiện sớm sai tên tài khoản, yêu cầu KYC bổ sung, phí trung gian và chất lượng hỗ trợ.
Checklist 40 điểm trước khi mở tài khoản Forex
A. Pháp lý
- Tôi biết quy định ngoại hối liên quan tại Việt Nam.
- Tôi phân biệt đổi ngoại tệ với CFD.
- Tôi biết pháp nhân ký hợp đồng.
- Tôi đã tra giấy phép trên regulator.
- Trạng thái giấy phép đang hoạt động.
- Phạm vi giấy phép có sản phẩm CFD/Forex.
- Tên miền khớp dữ liệu chính thức.
- Tôi hiểu giấy phép nước ngoài không phải giấy phép Việt Nam.
- Tôi biết cơ quan tiếp nhận khiếu nại.
- Tôi đã kiểm tra Warning List.
B. Chi phí
- Tôi biết spread trung bình.
- Tôi biết spread có biến đổi không.
- Tôi biết commission mỗi chiều.
- Tôi biết swap long và short.
- Tôi biết ngày tính triple swap.
- Tôi biết phí conversion.
- Tôi biết phí nạp/rút.
- Tôi biết phí không hoạt động.
- Tôi biết giá trị pip.
- Tôi biết kích thước hợp đồng.
C. Bảo vệ tiền
- Có chính sách client money rõ ràng.
- Tôi biết tiền được giữ tại đâu.
- Tôi biết NBP có áp dụng cho mình không.
- Tôi biết mức margin close-out.
- Tôi hiểu stop-loss có thể trượt.
- Tôi biết cơ chế khi công ty mất khả năng thanh toán.
- Tôi biết compensation scheme có thực sự áp dụng không.
- Tôi không dùng tiền vay.
- Tôi không dùng quỹ dự phòng.
- Tôi chấp nhận khả năng mất toàn bộ vốn giao dịch.
D. Nạp, rút và bảo mật
- Tài khoản ngân hàng cùng tên.
- Không chuyển tiền vào tài khoản cá nhân.
- Tôi đã đọc quy trình rút.
- Tôi đã bật 2FA.
- Email cũng có 2FA.
- Mật khẩu không dùng lại.
- Ứng dụng tải từ nguồn chính thức.
- Không ai có quyền điều khiển máy.
- Tôi đã dùng demo.
- Tôi đã thử rút số tiền nhỏ.
Nếu không thể xác nhận một mục quan trọng, nên dừng quá trình mở hoặc nạp tiền cho đến khi có tài liệu rõ ràng.
Kết luận: Mở tài khoản dễ, thẩm định tài khoản mới khó
Mở tài khoản Forex không chỉ là điền email, số điện thoại và tải CCCD. Một quy trình có trách nhiệm phải trả lời được năm câu hỏi:
- Tài khoản thuộc pháp nhân nào?
- Pháp nhân được phép cung cấp sản phẩm gì?
- Hoạt động có phù hợp với quy định nơi khách hàng cư trú không?
- Tổng chi phí thực tế là bao nhiêu?
- Điều gì xảy ra nếu có tranh chấp hoặc công ty mất khả năng thanh toán?
Đối với người Việt, cần đặc biệt thận trọng với việc một thương hiệu dùng giấy phép nước ngoài để tạo cảm giác rằng họ đã được cấp phép hoạt động tại Việt Nam. Hai vấn đề này không tương đương.
Quy trình phù hợp là:
- Kiểm tra pháp luật Việt Nam;
- Xác định đúng pháp nhân;
- Tra giấy phép từ nguồn chính thức;
- Đối chiếu tên miền;
- Đọc Risk Disclosure;
- So sánh toàn bộ chi phí;
- Kiểm tra client money và NBP;
- Dùng demo;
- Nạp số tiền nhỏ;
- Thử rút;
- Bật toàn bộ lớp bảo mật;
- Không dùng đòn bẩy vượt khả năng chịu lỗ.
Nếu một nền tảng yêu cầu bỏ qua KYC, nạp qua tài khoản cá nhân hoặc gửi thêm tiền để rút tiền cũ, đó không phải sự tiện lợi. Đó là tín hiệu phải dừng lại.
Câu hỏi thường gặp khi mở tài khoản Forex
1. Mở tài khoản Forex cần bao nhiêu tiền?
Mức nạp tối thiểu do từng nhà cung cấp quy định. Tuy nhiên, số tiền tối thiểu về kỹ thuật không phải số vốn phù hợp về tài chính. Vốn phải đủ để duy trì khối lượng nhỏ, giới hạn rủi ro và không ảnh hưởng chi tiêu thiết yếu.
2. Mở tài khoản Forex có cần CCCD không?
Tài khoản tiền thật thường yêu cầu giấy tờ định danh và xác minh khuôn mặt. Chỉ tải tài liệu lên cổng chính thức, không gửi cho IB hoặc người hỗ trợ qua ứng dụng nhắn tin.
3. Sàn có giấy phép FCA hoặc ASIC có chắc chắn an toàn không?
Không. Giấy phép làm tăng khả năng giám sát nhưng không loại bỏ rủi ro giao dịch, gian lận, clone firm hoặc mất khả năng thanh toán. Cần xác định tài khoản thuộc đúng pháp nhân được cấp phép và giấy phép có áp dụng cho sản phẩm, khu vực của bạn hay không.
4. Giấy phép nước ngoài có đồng nghĩa sàn được cấp phép tại Việt Nam không?
Không. Giấy phép chỉ có hiệu lực theo phạm vi và thẩm quyền liên quan. Quyền cung cấp dịch vụ tại Việt Nam phải được đánh giá riêng theo pháp luật Việt Nam.
5. Tại sao sàn yêu cầu xác minh nguồn tiền?
Đây có thể là một phần của KYC và phòng chống rửa tiền. Yêu cầu phải được gửi qua kênh chính thức và phù hợp với chính sách bảo mật. Không gửi tài liệu tài chính cho tài khoản cá nhân trên Telegram hoặc Zalo.
6. Có nên nạp tiền bằng tài khoản của người khác?
Không nên. Thanh toán bên thứ ba có thể gây từ chối nạp/rút, đóng băng tài khoản và tranh chấp quyền sở hữu.
7. Spread 0 pip có thực sự miễn phí không?
Không nhất thiết. Tài khoản có thể tính commission, swap, mark-up khác hoặc spread chỉ bắt đầu từ 0 trong điều kiện nhất định. Phải so sánh tổng chi phí.
8. Negative balance protection có bảo đảm không mất tiền không?
Không. Cơ chế này chỉ có thể giới hạn số tiền lỗ không vượt quá số dư theo điều khoản áp dụng. Bạn vẫn có thể mất toàn bộ vốn trong tài khoản.
9. Tài khoản demo có giống tài khoản thật không?
Không hoàn toàn. Demo hữu ích để học nền tảng nhưng có thể không phản ánh đầy đủ slippage, tâm lý, thực thi và quy trình rút tiền.
10. Vì sao sàn cho nạp ngay nhưng rút lại lâu?
Nạp và rút có thể chịu quy trình khác nhau do AML, hoàn tiền về nguồn nạp và ngân hàng trung gian. Tuy nhiên, việc trì hoãn vô lý hoặc yêu cầu nạp thêm để rút là dấu hiệu cảnh báo.
11. Sàn yêu cầu đóng thuế trước khi rút tiền có hợp lý không?
Không chuyển thêm tiền chỉ dựa trên tin nhắn. Yêu cầu thuế hợp lệ phải có căn cứ pháp lý, chứng từ, thông tin người thu và quy trình minh bạch. Yêu cầu chuyển vào tài khoản cá nhân hoặc ví crypto là dấu hiệu rủi ro cao.
12. Có nên mở tài khoản professional để nhận đòn bẩy cao?
Không nên chỉ vì đòn bẩy. Professional client có thể mất một số bảo vệ retail. Cần đọc toàn bộ quyền bị thay đổi trước khi đồng ý.
13. Làm gì nếu nghi sàn giả mạo?
Ngừng nạp, không cung cấp thêm thông tin, kiểm tra regulator, liên hệ công ty thật qua kênh chính thức, đổi mật khẩu, báo ngân hàng và trình báo cơ quan chức năng nếu có dấu hiệu lừa đảo.
Về Tác Giả & Ban Cố Vấn Báo Cáo: Bài phân tích này được thực hiện bởi Nicky Minh – Senior Financial Market Analyst & Content Strategist. Với hơn 5 năm kinh nghiệm thực chiến phân tích định lượng trên các thị trường trọng yếu (Chứng khoán, Chỉ số vĩ mô và Tiền điện tử), mọi dữ liệu trong báo cáo đều được trích xuất từ tài khoản Real và đối chiếu trực tiếp với các biến số kinh tế tài chính năm 2026. Chúng tôi không đánh giá dựa trên thông cáo báo chí, chúng tôi đánh giá bằng sự sống còn của dòng vốn.
Tài liệu này được cập nhật lần cuối: 09/2026
Kiểm duyệt nội dung: Bài viết này đã được kiểm tra và hiệu đính chuyên môn bởi Bộ Phận Phân tích Dữ liệu Tài chính Mitrade.
Tuyên bố miễn trừ trách nhiệm
Bài viết này chỉ mang tính chất giáo dục và thông tin. Không phải lời khuyên đầu tư hoặc khuyến nghị giao dịch. Giao dịch tài chính phái sinh có rủi ro cao và có thể không phù hợp với tất cả nhà đầu tư. Quá khứ không đảm bảo kết quả tương lai. Hãy tham khảo cố vấn tài chính trước khi đầu tư.