DCA thường được giới thiệu như một cách đầu tư đơn giản: mỗi tháng bỏ ra cùng một số tiền, bất kể thị trường tăng hay giảm. Điều này đúng, nhưng chưa đủ.
DCA có thể giúp nhà đầu tư giảm áp lực chọn thời điểm, duy trì kỷ luật và mua được nhiều đơn vị hơn khi giá thấp. Tuy nhiên, nó không thể sửa chữa một tài sản yếu, không bảo đảm lợi nhuận và không phải lúc nào cũng tốt hơn đầu tư một lần.
Muốn sử dụng DCA hiệu quả, nhà đầu tư phải trả lời bốn câu hỏi: đang mua tài sản gì, đầu tư trong bao lâu, chịu được drawdown bao nhiêu và chi phí giao dịch có hợp lý hay không.
DCA là chiến lược đầu tư một số tiền cố định vào cùng một tài sản theo lịch định kỳ, bất kể giá tăng hay giảm. Nhờ đó, nhà đầu tư mua nhiều đơn vị hơn khi giá thấp và ít hơn khi giá cao, qua đó giảm phụ thuộc vào một thời điểm mua duy nhất.
Cách định nghĩa này phù hợp với mô tả của cơ quan giáo dục nhà đầu tư thuộc SEC: DCA sử dụng các khoản tiền bằng nhau, đầu tư theo chu kỳ đều đặn, không phụ thuộc biến động thị trường. Investor.gov.
Contents
- DCA hoạt động như thế nào?
- Mô phỏng DCA khi thị trường tăng, giảm và đi ngang
- DCA và lump sum: Không phải lúc nào cũng là một cuộc lựa chọn
- Drawdown là gì và DCA có thực sự làm giảm drawdown?
- Khi nào DCA có thể thất bại?
- Nên DCA ETF, cổ phiếu, crypto hay vàng?
- Cách xây dựng kế hoạch DCA từng bước
- DCA cố định, DCA linh hoạt và value averaging khác nhau thế nào?
- Bối cảnh 2026 ảnh hưởng đến chiến lược DCA thế nào?
- Checklist: Bạn có phù hợp với DCA không?
- Kết luận: DCA giảm áp lực chọn thời điểm, không thay thế việc chọn đúng tài sản
- FAQ — Câu hỏi thường gặp về DCA
- 1. DCA có bảo đảm lợi nhuận không?
- 2. DCA hàng tuần hay hàng tháng tốt hơn?
- 3. Có nên tăng gấp đôi tiền DCA khi thị trường giảm?
- 4. Khi nào nên dừng DCA?
- 5. DCA có phù hợp với cổ phiếu đang lỗ không?
- 6. DCA Bitcoin hoặc crypto có an toàn hơn mua một lần không?
- 7. DCA có tốt hơn gửi tiết kiệm không?
- 8. DCA có làm giảm giá vốn trong mọi trường hợp không?
- 9. Có nên vay tiền để DCA?
- 10. DCA bằng CFD có phù hợp với đầu tư dài hạn không?
Tóm tắt nhanh về DCA
| Tiêu chí | Ý nghĩa |
| Cách thực hiện | Đầu tư số tiền cố định theo tuần, tháng hoặc quý |
| Mục tiêu chính | Giảm rủi ro chọn sai một thời điểm mua |
| Cơ chế | Giá thấp mua được nhiều đơn vị; giá cao mua được ít hơn |
| Phù hợp | Người có thu nhập định kỳ và mục tiêu dài hạn |
| Không giải quyết được | Rủi ro chọn sai tài sản, doanh nghiệp phá sản hoặc token mất giá trị |
| Nhược điểm | Có thể kém lump sum khi thị trường tăng liên tục |
| Rủi ro thường bị bỏ qua | Phí, thuế, chênh lệch giá, tỷ giá và kỷ luật dòng tiền |
| Nguyên tắc quan trọng | DCA vào tài sản, không DCA vào một niềm tin không được kiểm chứng |
DCA hoạt động như thế nào?
Cơ chế của DCA không nằm ở việc dự đoán thị trường. Nó nằm ở cách một khoản tiền cố định phản ứng với mức giá thay đổi.
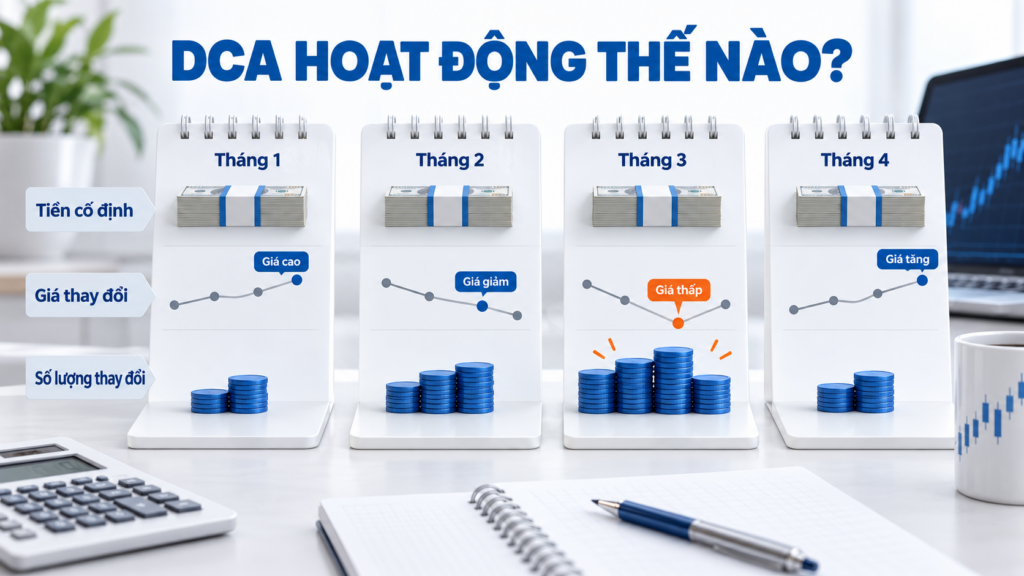
Nếu mỗi tháng đầu tư 10 triệu đồng:
- Giá một đơn vị là 100.000 đồng: mua được 100 đơn vị.
- Giá giảm còn 80.000 đồng: mua được 125 đơn vị.
- Giá giảm còn 50.000 đồng: mua được 200 đơn vị.
- Giá tăng lên 125.000 đồng: chỉ mua được 80 đơn vị.
Khi giá thấp, cùng một số tiền tự động mua được nhiều tài sản hơn. Khi giá cao, số lượng mua giảm. Đây là lý do DCA đôi khi kéo giá vốn bình quân xuống sau một giai đoạn biến động.
Tuy nhiên, “đôi khi” là từ quan trọng. Nếu giá tăng liên tục, các lần mua sau ngày càng đắt. Nếu giá giảm vĩnh viễn, nhà đầu tư chỉ đang tích lũy ngày càng nhiều một tài sản mất giá.
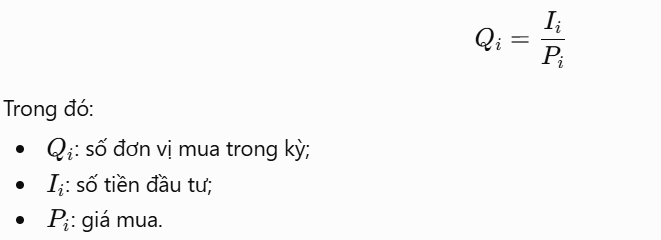
Công thức tính DCA
Số đơn vị mua tại kỳ ii:
Tổng số đơn vị:
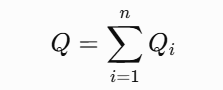
Giá vốn bình quân:
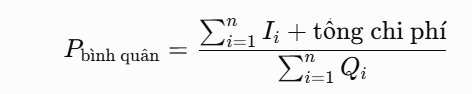
Giá trị cuối kỳ:
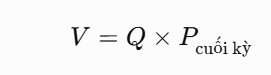
Tỷ suất lợi nhuận đơn giản:
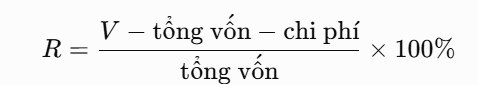
Công thức trên dễ sử dụng, nhưng chưa phản ánh chính xác thời điểm của từng dòng tiền. Nếu muốn đánh giá một kế hoạch DCA chuyên sâu, nên dùng XIRR hoặc money-weighted return, vì 10 triệu đồng đầu tư từ tháng 1 có thời gian sinh lời dài hơn 10 triệu đồng đầu tư vào tháng 12.
Giá vốn thấp hơn không đồng nghĩa lợi nhuận cao hơn
Đây là lỗi suy luận rất phổ biến.
Giả sử giá vốn bình quân giảm từ 100.000 xuống 70.000 đồng. Nhà đầu tư có thể cảm thấy vị thế “an toàn hơn”. Nhưng nếu giá thị trường tiếp tục giảm về 30.000 đồng, tài khoản vẫn lỗ lớn.
Giá vốn chỉ cho biết mức giá trung bình đã trả. Nó không cho biết:
- Tài sản có giá trị nội tại hay không;
- Doanh nghiệp có còn tăng trưởng hay không;
- Token có còn thanh khoản hay không;
- Danh mục có quá tập trung hay không;
- Giá có khả năng phục hồi hay không.
Góc nhìn chuyên gia 1 — Đừng bắt đầu bằng lịch mua
Nhà đầu tư mới thường hỏi nên DCA vào ngày 5 hay ngày 20 hằng tháng. Câu hỏi quan trọng hơn là: nếu tài sản giảm 50% vì nền tảng đầu tư đã thay đổi, bạn có tiếp tục mua không? Lịch mua chỉ là công cụ vận hành. Chất lượng tài sản và giới hạn rủi ro mới quyết định kết quả dài hạn.
Mô phỏng DCA khi thị trường tăng, giảm và đi ngang
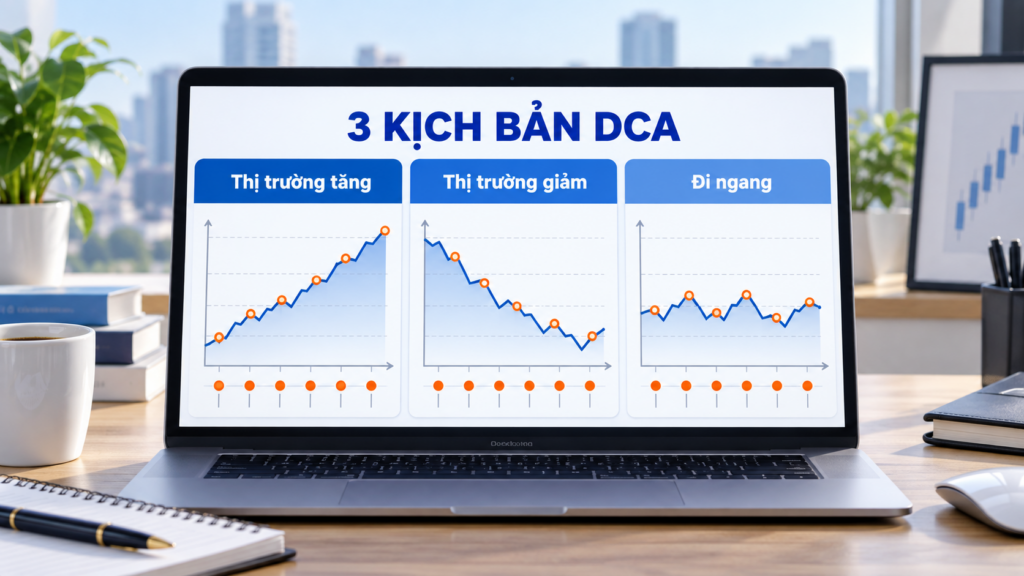
Để so sánh công bằng, ba kịch bản dưới đây sử dụng cùng giả định:
- Tổng ngân sách: 120 triệu đồng;
- DCA: 10 triệu đồng vào đầu mỗi tháng trong 12 tháng;
- Lump sum: đầu tư toàn bộ 120 triệu đồng tại tháng đầu;
- Chưa tính phí, thuế và cổ tức;
- Giá là chỉ số quy ước, không đại diện cho một tài sản cụ thể;
- Kết quả được định giá tại mức giá tháng 12.
Bảng giá giả định
| Tháng | Tăng đều | Giảm rồi phục hồi | Đi ngang biến động |
| 1 | 50 | 100 | 100 |
| 2 | 55 | 90 | 92 |
| 3 | 60 | 80 | 108 |
| 4 | 65 | 70 | 95 |
| 5 | 70 | 60 | 105 |
| 6 | 75 | 55 | 90 |
| 7 | 80 | 60 | 110 |
| 8 | 85 | 65 | 96 |
| 9 | 90 | 70 | 104 |
| 10 | 95 | 75 | 91 |
| 11 | 100 | 85 | 109 |
| 12 | 105 | 95 | 100 |
Kết quả DCA và lump sum
| Kịch bản | Giá vốn DCA | Giá cuối kỳ | Lợi nhuận DCA | Lợi nhuận lump sum | Phương án tốt hơn |
| Tăng đều | 73,49 | 105 | +42,87% | +110,00% | Lump sum |
| Giảm rồi hồi | 72,86 | 95 | +30,39% | −5,00% | DCA |
| Đi ngang biến động | 99,52 | 100 | +0,48% | 0,00% | Gần tương đương |
Kịch bản 1: Thị trường tăng liên tục
Trong thị trường tăng đều, tiền đầu tư càng sớm càng có nhiều thời gian hưởng mức tăng giá. Người đầu tư một lần mua toàn bộ tại mức 50, trong khi người DCA phải tiếp tục mua ở 75, 90, 100 và 105.
DCA vẫn có lãi vì giá cuối kỳ cao hơn giá vốn bình quân. Tuy nhiên, kết quả thấp hơn rõ rệt so với lump sum.
Điều này phản ánh chi phí cơ hội: phần tiền chưa đầu tư vẫn nằm ngoài thị trường trong khi giá tăng.
Nghiên cứu của Vanguard về giai đoạn 1976–2022 cho thấy chiến lược đầu tư một lần thường vượt cost averaging trong phần lớn các giai đoạn được khảo sát. Tùy thị trường, tỷ lệ lump sum chiến thắng nằm trong khoảng 61,6%–73,7%. Nguyên nhân chính là cổ phiếu và trái phiếu có xu hướng tạo lợi suất kỳ vọng cao hơn tiền mặt trong dài hạn. Vanguard Research.
Điều đó không có nghĩa lump sum luôn thắng. Nó chỉ cho thấy nếu nhà đầu tư đã có sẵn toàn bộ vốn, trì hoãn giải ngân có thể làm giảm thời gian ở trong thị trường.
Kịch bản 2: Thị trường giảm rồi phục hồi
Đây là môi trường mà DCA thể hiện rõ ưu thế.
Người đầu tư một lần mua toàn bộ tại mức 100. Giá cuối kỳ chỉ hồi về 95 nên danh mục vẫn lỗ 5%.
Người DCA mua thêm ở các mức 90, 80, 70, 60 và 55. Giá vốn bình quân giảm còn 72,86. Khi thị trường hồi về 95, danh mục đạt lợi nhuận mô phỏng 30,39%.
Nhưng cần nhìn kỹ: kết quả này phụ thuộc vào việc tài sản thực sự phục hồi. Nếu mức giá cuối kỳ là 40 thay vì 95, cả hai chiến lược đều lỗ. DCA chỉ có thể làm thay đổi giá vốn và đường đi của lợi nhuận; nó không tạo ra quá trình hồi phục.
Kịch bản 3: Thị trường đi ngang nhưng biến động
Khi giá dao động quanh cùng một vùng, DCA có thể hưởng lợi nhỏ từ việc mua nhiều hơn ở các tháng giá thấp.
Trong mô phỏng, giá đầu kỳ và cuối kỳ đều là 100. Lump sum có lợi nhuận bằng 0. DCA tạo lợi nhuận khoảng 0,48% vì giá vốn bình quân thấp hơn một chút.
Sau khi cộng phí giao dịch và chênh lệch giá, mức chênh lệch này có thể biến mất. Vì vậy, không nên kết luận rằng DCA luôn chiến thắng trong thị trường đi ngang.
Kết luận từ ba mô phỏng
| Điều kiện | DCA có xu hướng | Lý do |
| Giá tăng liên tục | Kém lump sum | Tiền vào thị trường chậm hơn |
| Giá giảm rồi phục hồi | Có thể tốt hơn | Mua nhiều đơn vị ở vùng giá thấp |
| Giá đi ngang, biến động | Có thể tạo lợi thế nhỏ | Giá vốn được làm mượt |
| Giá giảm dài hạn, không hồi | Vẫn thua lỗ | Chất lượng tài sản quyết định |
| Phí giao dịch cao | Hiệu quả giảm | Nhiều lệnh nhỏ làm tăng tổng phí |
DCA và lump sum: Không phải lúc nào cũng là một cuộc lựa chọn
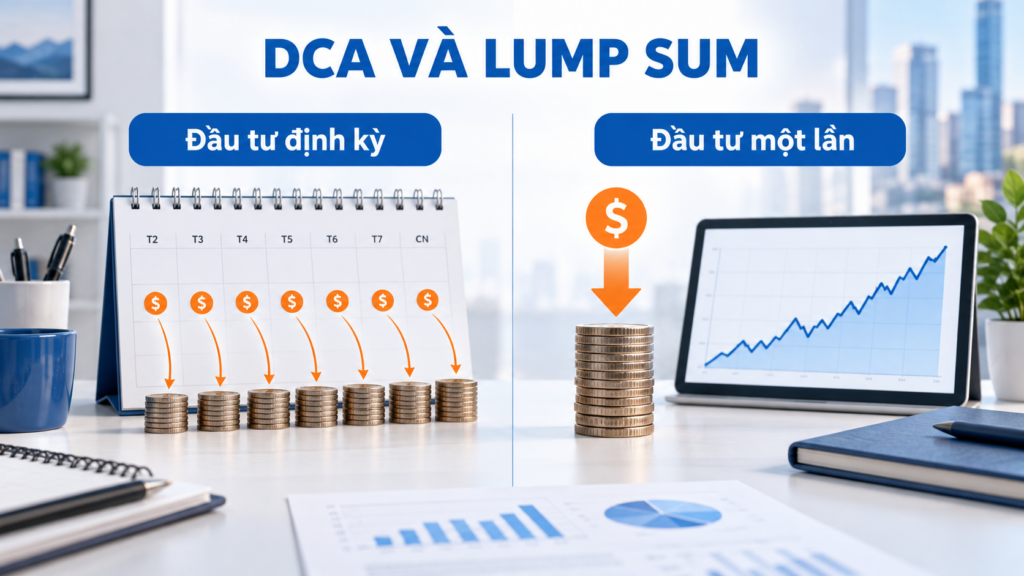
Hai trường hợp thường bị trộn lẫn:
Trường hợp 1: Nhà đầu tư đã có sẵn 120 triệu đồng
Lúc này, họ thực sự có hai lựa chọn:
- Đầu tư toàn bộ ngay;
- Chia tiền và giải ngân dần.
Đây là tình huống mà nghiên cứu về DCA và lump sum có ý nghĩa trực tiếp. Lump sum thường có lợi thế kỳ vọng vì vốn được đưa vào thị trường sớm hơn. DCA đổi một phần lợi suất kỳ vọng để giảm rủi ro mua đúng đỉnh và giảm áp lực tâm lý.
Trường hợp 2: Mỗi tháng nhà đầu tư chỉ tiết kiệm được 10 triệu đồng
Người này không có sẵn 120 triệu đồng ở tháng đầu. Do đó, đầu tư 10 triệu đồng ngay sau khi nhận thu nhập không phải là “trì hoãn giải ngân”. Đây là đầu tư dòng tiền mới định kỳ.
Trong trường hợp này, so sánh với lump sum 120 triệu đồng là không thực tế. Phương án đúng để so sánh phải là:
- Đầu tư 10 triệu đồng mỗi tháng ngay khi có tiền;
- Hoặc giữ tiền mặt nhiều tháng rồi mới đầu tư.
Nếu tài sản có lợi suất kỳ vọng dương và phù hợp với kế hoạch, giữ tiền không cần thiết có thể làm tăng chi phí cơ hội.
Bảng so sánh DCA và lump sum
| Tiêu chí | DCA | Lump sum |
| Rủi ro chọn sai thời điểm | Thấp hơn | Cao hơn |
| Thời gian vốn ở trong thị trường | Ngắn hơn | Dài hơn |
| Lợi thế khi giá tăng đều | Thấp hơn | Cao hơn |
| Khả năng chịu cú giảm ngay sau khi mua | Tốt hơn về tâm lý | Khó hơn |
| Số giao dịch | Nhiều | Ít |
| Phí giao dịch | Có thể cao hơn | Thường thấp hơn |
| Tính kỷ luật | Dễ tự động hóa | Phụ thuộc quyết định ban đầu |
| Phù hợp với thu nhập hằng tháng | Rất phù hợp | Không phải lúc nào khả thi |
| Phù hợp với khoản tiền lớn vừa nhận | Tùy mức chịu rủi ro | Có lợi thế kỳ vọng |
FINRA lưu ý rằng việc chia vốn thành nhiều giao dịch có thể làm tăng tổng phí; giữ tiền mặt lâu hơn cũng thường làm giảm lợi suất so với đầu tư một lần trong thị trường đi lên. FINRA.
Góc nhìn chuyên gia 2 — DCA là công cụ quản trị hành vi
Một kế hoạch lý thuyết có lợi suất kỳ vọng cao nhưng khiến nhà đầu tư hoảng loạn bán tháo có thể kém hơn một kế hoạch vừa phải nhưng được duy trì. Với người cực kỳ sợ thua lỗ, DCA trong 3–6 tháng có thể là “chi phí tâm lý” hợp lý để tránh đứng ngoài thị trường vô thời hạn.
Drawdown là gì và DCA có thực sự làm giảm drawdown?
Drawdown là mức giảm từ đỉnh danh mục xuống đáy sau đó.
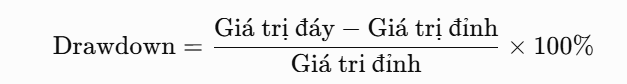
Nếu danh mục tăng từ 100 triệu lên 130 triệu rồi giảm còn 91 triệu:
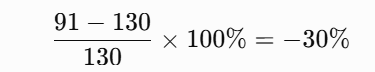
DCA không thay đổi drawdown của chính tài sản. Nếu chỉ số giảm 40% từ đỉnh, tài sản vẫn giảm 40%. Tuy nhiên, drawdown trên tổng số tiền nhà đầu tư đã góp có thể thấp hơn vì chưa phải toàn bộ vốn đều được giải ngân tại đỉnh.
Đây là hai khái niệm khác nhau:
- Drawdown của tài sản: phản ánh biến động giá thị trường.
- Mức lỗ của nhà đầu tư: phụ thuộc thời điểm và quy mô từng lần mua.
Khi DCA, tiền mới liên tục được đưa vào. Vì vậy, biểu đồ giá trị tài khoản có thể nhìn ổn định hơn. Nhưng sự ổn định này không loại bỏ rủi ro thị trường.
Tại sao mức hồi phục cần thiết lớn hơn mức giảm?
| Mức giảm | Mức tăng cần thiết để hòa vốn |
| −10% | +11,1% |
| −20% | +25,0% |
| −30% | +42,9% |
| −50% | +100,0% |
| −70% | +233,3% |
| −90% | +900,0% |
Khi một tài sản giảm 90%, việc “đã rẻ hơn rất nhiều” không có nghĩa rủi ro nhỏ. Tài sản phải tăng gấp 10 lần từ đáy mới quay về mức giá cũ.
Khi nào DCA có thể thất bại?
DCA thất bại không nhất thiết vì công thức sai. Nó thường thất bại vì tài sản, dòng tiền hoặc quy tắc kiểm soát rủi ro sai.
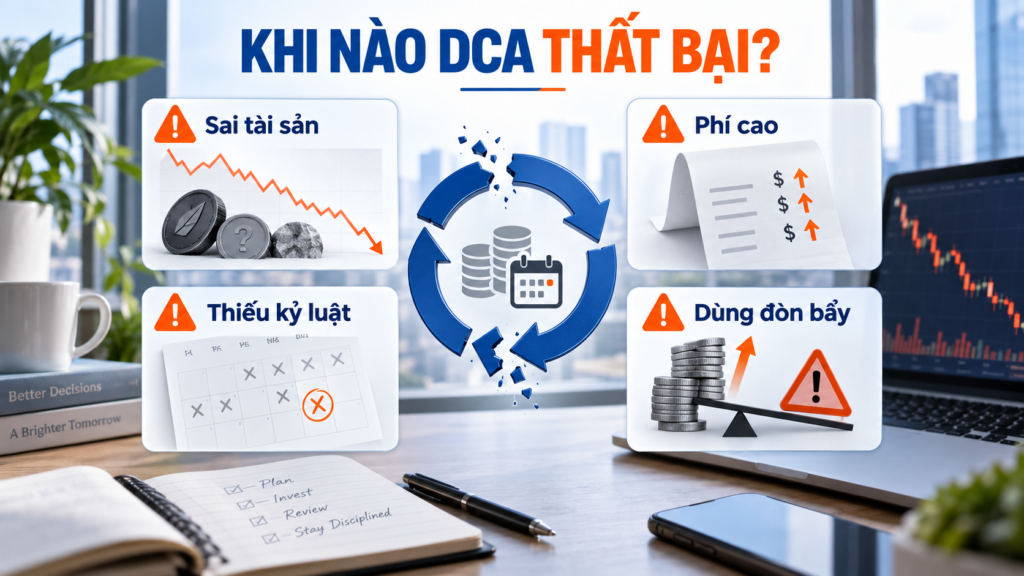
1. DCA vào doanh nghiệp suy giảm cấu trúc
Một cổ phiếu giảm giá có thể do:
- Lợi thế cạnh tranh biến mất;
- Nợ vay tăng quá nhanh;
- Dòng tiền hoạt động âm kéo dài;
- Pha loãng cổ phiếu;
- Gian lận kế toán;
- Sản phẩm cốt lõi bị thay thế;
- Quản trị doanh nghiệp suy yếu.
Trong trường hợp này, mua thêm chỉ làm tăng mức độ tiếp xúc với rủi ro.
2. DCA một token thiếu giá trị và thanh khoản
Một tài sản mã hóa có thể giảm không phải vì “thị trường hoảng loạn”, mà vì:
- Tokenomics tạo áp lực mở khóa;
- Đội ngũ phát triển rời dự án;
- Thanh khoản cạn kiệt;
- Smart contract bị tấn công;
- Sàn giao dịch hủy niêm yết;
- Dự án bị hạn chế pháp lý;
- Nhu cầu sử dụng thực tế không tồn tại.
DCA không bảo vệ nhà đầu tư khỏi rủi ro tài sản về 0.
3. Dùng đòn bẩy để DCA
Đòn bẩy làm sai lệch toàn bộ logic của DCA. Một chiến lược dài hạn cần thời gian, nhưng khoản vay, margin hoặc CFD có thể tạo:
- Margin call;
- Thanh lý cưỡng bức;
- Chi phí tài trợ qua đêm;
- Áp lực trả nợ;
- Mất khả năng tiếp tục mua ở vùng giá thấp.
Nếu tài sản giảm 50%, vị thế không đòn bẩy vẫn còn cơ hội chờ phục hồi. Với đòn bẩy cao, vị thế có thể bị đóng trước khi quá trình phục hồi bắt đầu.
4. Không có quỹ dự phòng
Nhà đầu tư có thể phải bán tài sản đúng lúc thị trường giảm để chi trả y tế, tiền thuê nhà hoặc nghĩa vụ gia đình.
DCA chỉ bền vững khi khoản đầu tư không cạnh tranh với nhu cầu thiết yếu. Trước khi bắt đầu, nên xây dựng quỹ dự phòng phù hợp với mức ổn định của thu nhập.
5. Phí lớn so với số tiền mỗi kỳ
Nếu mỗi lần mua 500.000 đồng nhưng tổng phí tối thiểu là 25.000 đồng, nhà đầu tư mất 5% ngay khi giao dịch.
Nên tính:
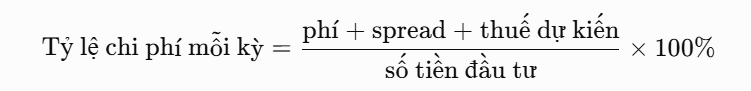
Nếu tỷ lệ quá cao, có thể gom tiền và đầu tư theo quý thay vì theo tuần hoặc tháng.
6. Dừng kế hoạch đúng lúc giá thấp
DCA tạo lợi thế cơ học trong giai đoạn giảm vì mua được nhiều đơn vị hơn. Nhưng đây cũng là lúc nhà đầu tư dễ hoảng sợ nhất.
Một kế hoạch chỉ duy trì khi thị trường tăng không phải DCA. Đó là mua theo cảm xúc.
7. Không có điều kiện đánh giá lại
“Kỷ luật” không có nghĩa nhắm mắt mua mãi mãi. Kế hoạch nên có lịch kiểm tra định kỳ để xác định:
- Luận điểm đầu tư còn đúng không?
- Tài sản còn đáp ứng tiêu chí lựa chọn không?
- Danh mục có bị tập trung quá mức không?
- Mục tiêu tài chính có thay đổi không?
- Quy định pháp lý có thay đổi không?
Nên DCA ETF, cổ phiếu, crypto hay vàng?
DCA là cơ chế giải ngân. Hiệu quả và rủi ro của nó thay đổi đáng kể theo tài sản bên dưới.
DCA ETF chỉ số
ETF chỉ số đa dạng hóa thường phù hợp với DCA hơn một cổ phiếu đơn lẻ vì rủi ro được phân tán trên nhiều doanh nghiệp.
Nhà đầu tư cần kiểm tra:
- Chỉ số mà quỹ theo dõi;
- Số lượng và mức độ tập trung cổ phiếu;
- Expense ratio;
- Tracking error;
- Thanh khoản;
- Chênh lệch giá mua–bán;
- Rủi ro tỷ giá;
- Cấu trúc quỹ và thị trường niêm yết.
Một ETF có tên “công nghệ”, “AI” hoặc “tăng trưởng” chưa chắc đã đa dạng hóa. Nếu vài cổ phiếu chiếm phần lớn tỷ trọng, rủi ro tập trung vẫn cao.
DCA cổ phiếu riêng lẻ
DCA cổ phiếu yêu cầu đánh giá doanh nghiệp liên tục. Các chỉ tiêu có thể bao gồm:
- Tăng trưởng doanh thu và lợi nhuận;
- Biên lợi nhuận;
- Dòng tiền tự do;
- Nợ ròng;
- Khả năng trả lãi;
- ROE, ROIC;
- Định giá;
- Rủi ro pha loãng;
- Chất lượng quản trị.
Không nên biến DCA thành lý do để tránh thừa nhận một luận điểm đầu tư đã sai.
DCA crypto
Crypto có biến động lớn hơn, giao dịch liên tục và rủi ro vận hành phức tạp. Ngoài giá, nhà đầu tư còn đối mặt với:
- Rủi ro nền tảng lưu ký;
- Mất khóa cá nhân;
- Tấn công mạng;
- Stablecoin mất neo;
- Token unlock;
- Thanh khoản phân mảnh;
- Thay đổi pháp lý;
- Rủi ro chuyển tài sản sai mạng.
Tại Việt Nam, Luật Công nghiệp công nghệ số có hiệu lực từ đầu năm 2026 và khung thí điểm thị trường tài sản mã hóa đang được triển khai. Nghị quyết 05/2025/NQ-CP quy định thời gian thí điểm 5 năm và đặt thị trường trong nguyên tắc thận trọng, có kiểm soát. Giao dịch cần được đánh giá theo quy định đang có hiệu lực tại thời điểm thực hiện, thay vì dựa vào thông tin truyền miệng trên mạng xã hội. Cổng Thông tin Chính phủ.
DCA vàng
DCA vàng có thể phục vụ mục tiêu đa dạng hóa hoặc phòng vệ, nhưng cần phân biệt:
- Vàng thế giới;
- Vàng miếng trong nước;
- Vàng nhẫn;
- Quỹ hoặc sản phẩm theo dõi vàng;
- Hợp đồng phái sinh;
- CFD vàng.
Với vàng vật chất, spread mua–bán, chi phí lưu trữ và chênh lệch giá trong nước–quốc tế có thể ảnh hưởng lớn đến kết quả.
Ví dụ, nếu giá vàng thế giới tăng 5% nhưng chênh lệch mua–bán trong nước mở rộng, lợi nhuận thực tế của người mua chưa chắc bằng 5%. Ngược lại, giá trong nước có thể chịu tác động từ nguồn cung, quy định thị trường và mức premium, chứ không chỉ từ giá quốc tế.
Không nên gọi việc mua CFD định kỳ là DCA truyền thống
CFD là hợp đồng theo dõi chênh lệch giá, không nhất thiết mang lại quyền sở hữu tài sản cơ sở. Vị thế có thể sử dụng đòn bẩy và phát sinh chi phí qua đêm.
Do đó:
- DCA ETF giao ngay có thể hướng đến nắm giữ dài hạn;
- Mua cổ phiếu giao ngay tạo quyền sở hữu theo cơ chế thị trường tương ứng;
- Mua crypto giao ngay tạo mức tiếp xúc trực tiếp với tài sản số;
- Mở CFD định kỳ tạo chuỗi vị thế phái sinh, có margin và chi phí tài trợ.
Không nên áp dụng máy móc chiến lược tích lũy dài hạn cho sản phẩm đòn bẩy. Tài khoản demo phù hợp hơn để tìm hiểu cơ chế ký quỹ, stop-loss và chi phí trước khi cân nhắc vốn thật.
Muốn tìm hiểu cách giá, spread và ký quỹ vận hành? Hãy thực hành trên tài khoản demo trước khi cân nhắc giao dịch bằng vốn thật.
So sánh DCA theo tài sản
| Tiêu chí | ETF đa dạng hóa | Cổ phiếu riêng lẻ | Crypto | Vàng vật chất | CFD |
| Rủi ro tài sản về 0 | Thấp hơn tương đối | Có | Có thể cao | Thấp hơn tương đối | Phụ thuộc vị thế và đòn bẩy |
| Đa dạng hóa nội tại | Có thể có | Không | Không | Không | Không |
| Cần phân tích riêng | Trung bình | Cao | Rất cao | Trung bình | Rất cao |
| Phí thường gặp | Expense ratio, spread | Phí, thuế, spread | Phí sàn, mạng, spread | Chênh lệch mua–bán | Spread, overnight fee |
| Phù hợp tích lũy dài hạn | Có thể | Có điều kiện | Rủi ro cao | Tùy mục tiêu | Thường không tương đương DCA truyền thống |
| Rủi ro đòn bẩy | Không nếu mua giao ngay | Không nếu không margin | Không nếu spot | Không | Có |
Góc nhìn chuyên gia 3 — Cùng là “mua mỗi tháng” nhưng sản phẩm không giống nhau
Mua ETF giao ngay 5 năm và mở CFD cùng tài sản mỗi tháng là hai cấu trúc rủi ro khác nhau. Một bên chủ yếu chịu biến động tài sản và chi phí quỹ; bên kia còn có ký quỹ, thanh lý và phí tài trợ. Đừng để nhãn “DCA” che khuất bản chất pháp lý và chi phí của sản phẩm.
Cách xây dựng kế hoạch DCA từng bước
Một kế hoạch tốt phải đủ đơn giản để duy trì nhưng đủ chặt để ngăn việc mua vô hạn.
Bước 1: Xác định mục tiêu
Mục tiêu nên có:
- Số tiền cần đạt;
- Thời hạn;
- Mức đóng góp định kỳ;
- Mức thua lỗ tạm thời có thể chịu;
- Điều kiện cần rút vốn.
“Muốn kiếm tiền” không phải mục tiêu đủ rõ. “Tích lũy vốn trong 10 năm và không sử dụng khoản tiền này trong ít nhất 5 năm” hữu ích hơn.
Bước 2: Hoàn thiện nền tảng tài chính cá nhân
Trước khi DCA:
- Duy trì quỹ dự phòng;
- Kiểm soát nợ lãi suất cao;
- Bảo đảm nghĩa vụ thiết yếu;
- Không sử dụng tiền cần trong ngắn hạn;
- Xác định thu nhập có ổn định hay không.
Nếu thu nhập không đều, có thể DCA theo tỷ lệ phần trăm thu nhập thay vì một con số cố định tuyệt đối.
Bước 3: Chọn tài sản bằng tiêu chí có thể kiểm chứng
Với ETF, kiểm tra chỉ số và chi phí. Với cổ phiếu, kiểm tra doanh nghiệp và định giá. Với crypto, kiểm tra thanh khoản, tokenomics, lưu ký và pháp lý. Với vàng, kiểm tra spread và mục tiêu phòng vệ.
Một checklist ngắn:
- Tôi hiểu tài sản tạo giá trị từ đâu không?
- Tôi có dữ liệu độc lập để kiểm chứng không?
- Nếu giá giảm 50%, luận điểm nào khiến tôi tiếp tục mua?
- Sự kiện nào buộc tôi dừng mua?
- Tôi đang sở hữu tài sản hay chỉ giao dịch hợp đồng phái sinh?
Bước 4: Chọn số tiền bền vững
Không nên chọn số tiền dựa trên tháng có thu nhập tốt nhất. Hãy chọn mức có thể duy trì trong giai đoạn khó khăn.
Một phương pháp đơn giản:
DCA mỗi tháng= {thu nhập ròng} -{chi phí thiết yếu} -{nghĩa vụ nợ} -{đóng góp quỹ dự phòng} -{biên an toàn})
Không có tỷ lệ phù hợp với mọi người. Người thu nhập ổn định có thể phân bổ khác người làm tự do hoặc có nhiều người phụ thuộc.
Bước 5: Chọn tần suất
| Tần suất | Ưu điểm | Hạn chế |
| Hàng tuần | Làm mượt giá chi tiết hơn | Nhiều giao dịch, dễ tăng phí |
| Hai tuần/lần | Phù hợp chu kỳ nhận lương | Vẫn cần kiểm tra phí |
| Hàng tháng | Đơn giản, dễ tự động hóa | Ít điểm mua hơn |
| Hàng quý | Giảm số lệnh | Tiền chờ lâu hơn, biến động mỗi lần mua lớn hơn |
Tần suất tối ưu thường liên quan đến dòng tiền và chi phí hơn là khả năng dự đoán ngày tốt nhất.
Bước 6: Đặt giới hạn phân bổ
Ví dụ:
- Không để một cổ phiếu vượt quá tỷ trọng đã đặt;
- Không tăng ngân sách chỉ vì giá giảm;
- Không dùng quỹ dự phòng;
- Không dùng đòn bẩy;
- Tái cân bằng theo lịch hoặc ngưỡng;
- Đánh giá luận điểm mỗi quý.
Bước 7: Tự động hóa nhưng vẫn giám sát
Tự động hóa giúp loại bỏ quyết định cảm xúc ở từng kỳ. Tuy nhiên, nên kiểm tra:
- Lệnh có khớp không;
- Phí có thay đổi không;
- Tài sản còn phù hợp không;
- Danh mục có lệch tỷ trọng không;
- Thông tin pháp lý có thay đổi không.
Bước 8: Đánh giá bằng XIRR
Lợi nhuận đơn giản có thể gây hiểu nhầm khi dòng tiền vào ở nhiều thời điểm.
Trong Excel hoặc Google Sheets:
=XIRR(vùng_dòng_tiền, vùng_ngày)
Quy ước:
- Khoản đầu tư là số âm;
- Giá trị cuối kỳ là số dương;
- Mỗi dòng tiền đi kèm ngày thực tế.
XIRR giúp so sánh kết quả danh mục với lãi suất tiền gửi, chỉ số tham chiếu hoặc phương án đầu tư khác trên cơ sở thời gian hợp lý hơn.
DCA cố định, DCA linh hoạt và value averaging khác nhau thế nào?
DCA cố định
Đầu tư cùng một số tiền theo lịch. Đây là dạng dễ thực hiện và ít phụ thuộc phán đoán.
Ví dụ: 5 triệu đồng vào ngày nhận lương mỗi tháng.
DCA linh hoạt
Số tiền thay đổi theo quy tắc định trước.
Ví dụ:
- Giá giảm dưới đường trung bình dài hạn: đầu tư 7 triệu;
- Giá ở vùng bình thường: đầu tư 5 triệu;
- Giá tăng quá mạnh: đầu tư 3 triệu.
Rủi ro là nhà đầu tư có thể liên tục thay đổi quy tắc để hợp thức hóa cảm xúc.
Value averaging
Nhà đầu tư đặt mục tiêu giá trị danh mục phải tăng theo một quỹ đạo cụ thể. Nếu danh mục thấp hơn mục tiêu, họ góp nhiều hơn; nếu cao hơn, họ góp ít hơn hoặc bán bớt.
Phương pháp này có thể yêu cầu dòng tiền lớn đúng lúc thị trường giảm sâu. Vì vậy, nó phức tạp và khó duy trì hơn DCA cố định.
| Phương pháp | Số tiền mỗi kỳ | Mức độ phức tạp | Rủi ro hành vi |
| DCA cố định | Không đổi | Thấp | Thấp hơn |
| DCA linh hoạt | Thay đổi theo quy tắc | Trung bình | Trung bình |
| Value averaging | Phụ thuộc giá trị mục tiêu | Cao | Cao hơn |
Bối cảnh 2026 ảnh hưởng đến chiến lược DCA thế nào?
DCA không hoạt động trong khoảng trống. Lãi suất, lạm phát, chính sách và địa chính trị đều ảnh hưởng đến lợi suất kỳ vọng.
Lãi suất và lợi suất trái phiếu
Khi lợi suất tài sản an toàn tăng:
- Chi phí vốn của doanh nghiệp tăng;
- Định giá cổ phiếu tăng trưởng có thể chịu áp lực;
- Tiền mặt và trái phiếu ngắn hạn hấp dẫn hơn;
- Chi phí cơ hội của việc giữ tiền chờ giải ngân giảm.
Ngày 16/09/2026, Ngân hàng Nhà nước lưu ý lợi suất trái phiếu toàn cầu tăng trong bối cảnh lạm phát dai dẳng, giá năng lượng cao và lo ngại tài khóa. Đây là ví dụ cho thấy DCA cần gắn với phân bổ tài sản, không chỉ lịch mua cổ phiếu. Ngân hàng Nhà nước Việt Nam.
Lạm phát
Lợi nhuận danh nghĩa 8% không đồng nghĩa sức mua tăng 8%.
Công thức gần đúng:
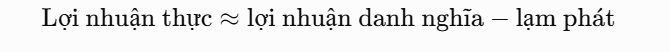
Công thức chính xác hơn:
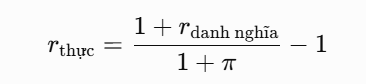
Nếu lợi nhuận danh nghĩa là 8% và lạm phát 4%:
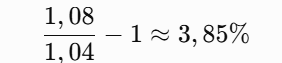
Nhà đầu tư cũng phải trừ phí và nghĩa vụ thuế phát sinh.
Tỷ giá
Khi đầu tư tài sản định giá bằng USD, kết quả tính bằng VND chịu hai lớp biến động:
- Giá tài sản bằng USD;
- Tỷ giá USD/VND.
Tài sản tăng 10% bằng USD nhưng USD giảm so với VND có thể làm lợi nhuận quy đổi thấp hơn. Điều ngược lại cũng có thể xảy ra.
Chính sách tài sản số
Việc Việt Nam xây dựng khung pháp lý không đồng nghĩa mọi token hoặc mọi nền tảng đều an toàn. Nhà đầu tư vẫn phải kiểm tra:
- Tổ chức cung cấp dịch vụ;
- Quy định về giao dịch và thanh toán;
- Cơ chế lưu ký;
- Phòng chống rửa tiền;
- Bảo vệ tài sản khách hàng;
- Quy định thuế đang áp dụng.
Checklist: Bạn có phù hợp với DCA không?
DCA có thể phù hợp nếu phần lớn câu trả lời dưới đây là “có”:
- Tôi có mục tiêu ít nhất vài năm.
- Tôi có dòng tiền định kỳ.
- Tôi đã có quỹ dự phòng.
- Tôi không dùng tiền vay.
- Tôi hiểu tài sản mình mua.
- Tôi chấp nhận giá có thể giảm mạnh.
- Tôi có tiêu chí dừng mua.
- Phí giao dịch ở mức hợp lý.
- Danh mục không phụ thuộc một tài sản duy nhất.
- Tôi có thể duy trì kế hoạch trong thị trường giảm.
- Tôi đánh giá lại định kỳ thay vì mua vô điều kiện.
DCA có thể chưa phù hợp nếu:
- Bạn cần tiền trong tương lai gần;
- Đang có nợ lãi suất cao;
- Không có quỹ dự phòng;
- Muốn dùng đòn bẩy lớn;
- Chọn tài sản chỉ vì giá đã giảm;
- Không hiểu cơ chế sản phẩm;
- Không chịu được drawdown;
- Đang cố gỡ lỗ cho một vị thế đầu cơ.
Kết luận: DCA giảm áp lực chọn thời điểm, không thay thế việc chọn đúng tài sản
DCA là một cơ chế giải ngân có kỷ luật. Nó giúp nhà đầu tư mua đều, giảm phụ thuộc vào một điểm vào lệnh và hạn chế hành vi chạy theo giá.
Nhưng DCA không phải công thức biến mọi khoản đầu tư thành lợi nhuận.
Trong thị trường tăng liên tục, lump sum thường có lợi thế vì vốn được đầu tư sớm. Trong kịch bản giảm rồi phục hồi, DCA có thể hạ giá vốn đáng kể. Trong thị trường đi ngang, lợi thế có thể nhỏ và bị xóa bởi phí. Nếu tài sản suy giảm vĩnh viễn, cả DCA lẫn lump sum đều có thể thua lỗ.
Vì vậy, thứ tự hợp lý là:
- Xác định mục tiêu và thời hạn;
- Chuẩn bị quỹ dự phòng;
- Chọn tài sản có thể kiểm chứng;
- Xác định tỷ trọng và giới hạn rủi ro;
- Chọn số tiền, tần suất;
- Tự động hóa;
- Đánh giá định kỳ bằng dữ liệu.
Kỷ luật không phải mua bất chấp mọi thông tin. Kỷ luật là tuân thủ một quy trình đã tính đến cả trường hợp mình sai.
FAQ — Câu hỏi thường gặp về DCA
1. DCA có bảo đảm lợi nhuận không?
Không. DCA chỉ phân tán thời điểm mua. Nếu tài sản giảm dài hạn, mất thanh khoản hoặc về 0, nhà đầu tư vẫn có thể mất phần lớn hay toàn bộ vốn. Vanguard cũng nhấn mạnh DCA không bảo đảm lợi nhuận và không bảo vệ khỏi thua lỗ trong thị trường giảm. Vanguard.
2. DCA hàng tuần hay hàng tháng tốt hơn?
Không có tần suất chiến thắng trong mọi thị trường. Nên chọn theo thời điểm nhận thu nhập, mức phí và khả năng duy trì. Nếu phí cố định cao, mua hàng tuần có thể kém hiệu quả hơn hàng tháng.
3. Có nên tăng gấp đôi tiền DCA khi thị trường giảm?
Chỉ khi quy tắc này được thiết lập trước, quỹ dự phòng đầy đủ và tỷ trọng danh mục vẫn nằm trong giới hạn. Tăng tiền chỉ vì sợ bỏ lỡ đáy có thể biến DCA thành market timing.
4. Khi nào nên dừng DCA?
Có thể dừng hoặc đánh giá lại khi mục tiêu thay đổi, quỹ dự phòng bị thiếu, tài sản không còn đáp ứng tiêu chí, tỷ trọng vượt giới hạn, phí trở nên bất hợp lý hoặc khung pháp lý thay đổi.
5. DCA có phù hợp với cổ phiếu đang lỗ không?
Chỉ khi luận điểm đầu tư vẫn được xác nhận bằng dữ liệu. Giá giảm không phải bằng chứng rằng cổ phiếu đang rẻ. Doanh nghiệp có thể bị suy giảm cơ bản hoặc từng được định giá quá cao.
6. DCA Bitcoin hoặc crypto có an toàn hơn mua một lần không?
DCA có thể giảm rủi ro mua đúng đỉnh, nhưng không loại bỏ biến động, rủi ro nền tảng, lưu ký, thanh khoản, công nghệ hay pháp lý. Tỷ trọng crypto vẫn cần phù hợp với khả năng chịu mất vốn.
7. DCA có tốt hơn gửi tiết kiệm không?
Hai công cụ phục vụ mục tiêu khác nhau. Tiền gửi thường chú trọng bảo toàn vốn và thanh khoản; DCA vào tài sản rủi ro hướng đến lợi suất kỳ vọng cao hơn nhưng có thể thua lỗ. Việc lựa chọn phụ thuộc thời hạn, mục tiêu và mức chịu rủi ro.
8. DCA có làm giảm giá vốn trong mọi trường hợp không?
Không. Nếu giá tăng liên tục, mỗi lần mua mới có thể làm giá vốn tăng. DCA chỉ tự động mua nhiều hơn khi giá thấp và ít hơn khi giá cao; kết quả cuối cùng phụ thuộc toàn bộ chuỗi giá.
9. Có nên vay tiền để DCA?
Thông thường không nên. Nợ tạo chi phí cố định trong khi lợi nhuận đầu tư không chắc chắn. Nhà đầu tư có thể buộc phải bán ở vùng giá thấp để trả lãi hoặc bổ sung ký quỹ.
10. DCA bằng CFD có phù hợp với đầu tư dài hạn không?
CFD có đòn bẩy, ký quỹ và có thể phát sinh phí qua đêm. Vì vậy, mở CFD định kỳ không tương đương tích lũy ETF hoặc cổ phiếu giao ngay. Cần đánh giá chi phí, margin call và khả năng mất vốn nhanh trước khi giao dịch.
Về Tác Giả & Ban Cố Vấn Báo Cáo: Bài phân tích này được thực hiện bởi Nicky Minh – Senior Financial Market Analyst & Content Strategist. Với hơn 5 năm kinh nghiệm thực chiến phân tích định lượng trên các thị trường trọng yếu (Chứng khoán, Chỉ số vĩ mô và Tiền điện tử), mọi dữ liệu trong báo cáo đều được trích xuất từ tài khoản Real và đối chiếu trực tiếp với các biến số kinh tế tài chính năm 2026. Chúng tôi không đánh giá dựa trên thông cáo báo chí, chúng tôi đánh giá bằng sự sống còn của dòng vốn.
Tài liệu này được cập nhật lần cuối: 09/2026
Kiểm duyệt nội dung: Bài viết này đã được kiểm tra và hiệu đính chuyên môn bởi Bộ Phận Phân tích Dữ liệu Tài chính Mitrade.
Tuyên bố miễn trừ trách nhiệm
Bài viết này chỉ mang tính chất giáo dục và thông tin. Không phải lời khuyên đầu tư hoặc khuyến nghị giao dịch. Giao dịch tài chính phái sinh có rủi ro cao và có thể không phù hợp với tất cả nhà đầu tư. Quá khứ không đảm bảo kết quả tương lai. Hãy tham khảo cố vấn tài chính trước khi đầu tư.